与信限度額を営業の売上目標や担当者の感覚で決めると、限度額は取引の大きい先ほど大きくなる。格付けの高い取引先では、枠の大きさそのものが社内で問われないことがある。だが、その1社が払えなくなったときに失う額が、自社の利益や手元資金で受け止められる額に収まっているかは、この決め方の中では確かめられない。筆者は、限度額を、いまの取引に要る残高(必要額)から出発し、取引先の支払能力から見た上限と、自社が1社の貸倒れで受け入れられる損失の上限という二つの上限で抑えて決めるべきだと考えている。この記事は、与信管理規程の見直しを求められた経理財務の責任者に向けて、限度額の算式、残高に含めるもの、保全の扱い、新規先・既存先・例外承認で規程を書き分ける方法を、設例とともに整理する。取引先の倒産の兆候のつかみ方と、期日を過ぎた売掛金の督促は、別の記事で扱った。
- 与信限度額は、必要額、取引先の支払能力の上限、自社の許容損失の上限のうち最も小さい額に置く。保全で確実に回収できる額は二つの上限に足せるが、限度額は必要額を超えさせない。
- 許容損失の上限は、業績予想の修正の開示基準、財務制限条項、手元資金から、1社の貸倒れで失ってよい額として取締役会で決めるのがよい。格付けでは変えないので、効くのは主に格付けの高い大口先である。
- 与信管理規程は、新規先(既存先より厳しい支払能力の上限と短い有効期限)、既存先(定期と臨時の見直し、引下げは即日・引上げは承認)、例外承認(超える上限の種類で決裁者を分け、期限を付ける)で書き分ける。
与信限度額は、必要額と二つの上限のうち最も小さい額に置く
掛けで売ると、出荷してから入金されるまでの間、自社は取引先にお金を貸しているのと同じ立場に立つ。取引先ごとに、まだ入金されていない債権をいくらまで持ってよいかを決めた額を、与信限度額(与信枠)と呼ぶ。限度額を超える受注や出荷はそのまま進めず、いったん止めて誰かが判断する。限度額は、その判断を呼び出すための線である。
検索で上位に出る解説では、自社の純資産を基準にする方法、取引先の純資産を基準にする方法、取引先の仕入債務を基準にする方法などを並べ、どれかを選ぶ形のものが目立つ。この記事では、一つを選ぶより、性格の違う三つの額を同時に計算し、最も小さい額を限度額にする組み立てを勧める。
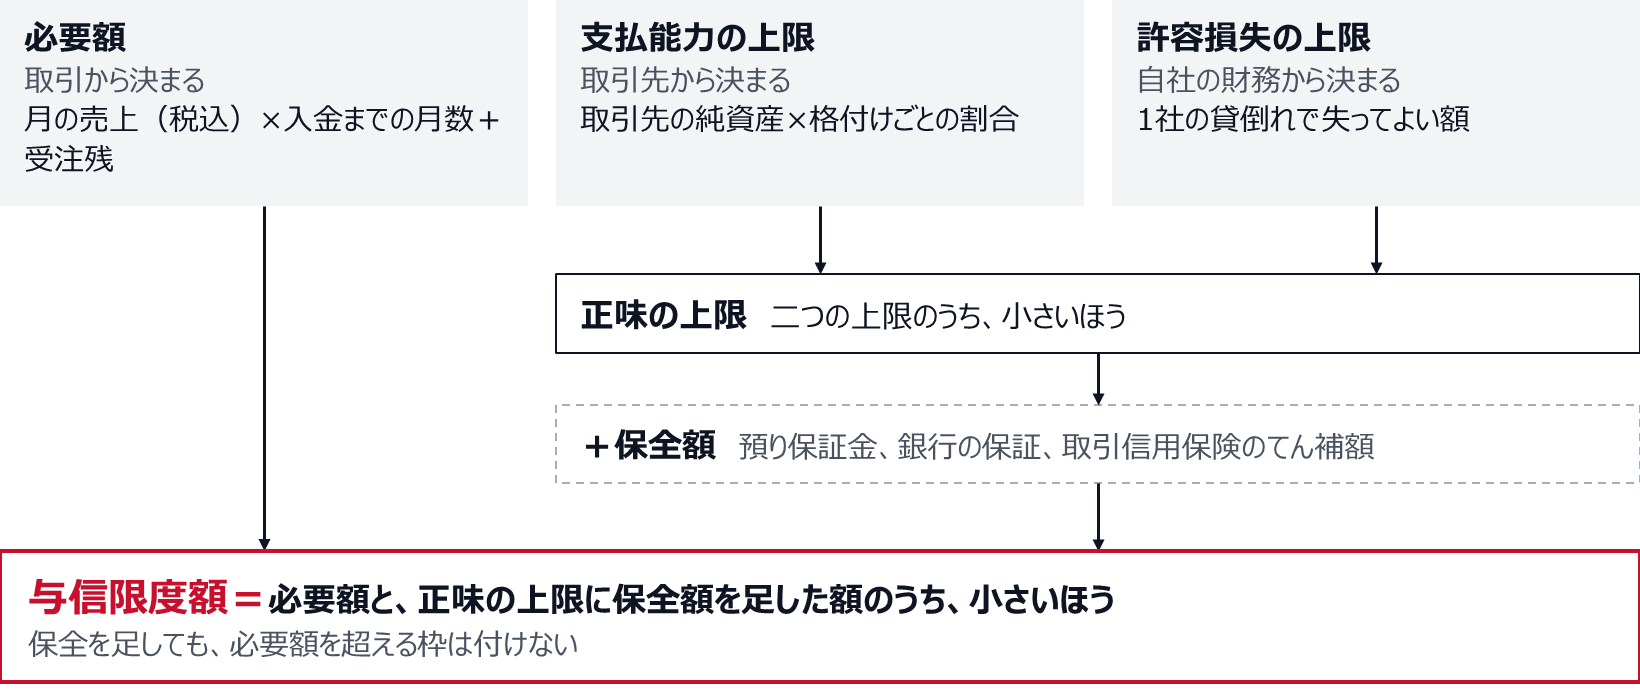
一つ目の必要額は、いまの取引条件のまま取引を続けるのに要る残高である。二つ目の支払能力の上限は、取引先の財務の大きさから見て、自社がその取引先に持ってよい、保全のない債権の上限を指す。三つ目に置く許容損失の上限は、その1社が払えなくなったときに、自社が失ってよい額である。必要額は取引から、支払能力の上限は取引先から、許容損失の上限は自社の財務から決まる。
この記事では、限度額と比べる残高を与信残高と呼ぶ。二つの上限は、取引先が払えなくなったときに実際に失う額、つまり与信残高から保全で回収できる額を除いた正味の残高に当てはめる。保全は、預り保証金、銀行の保証、取引信用保険のように、取引先が払えなくても回収できる手当てを指す。算式は次のとおりである。
正味の上限=支払能力の上限と許容損失の上限のうち、小さいほう
与信限度額=必要額と、正味の上限に保全額を足した額のうち、小さいほう
限度額が必要額に届かないときは、その差を、取引条件を変えて回収を早めるか、保全を足すか、例外として承認するかで埋める。不足の額が算式から金額で分かるので、営業と財務が何を話し合えばよいかがはっきりする。売上の目標は必要額を通じて算式に入るが、二つの上限を動かすことはない。
限度額は、必要額と、二つの上限の小さいほうに保全額を足した額のうち、小さいほうに置く
必要額は、締めから入金までの月数と受注残から計算する
必要額は、月の売上の見込みに、出荷してから入金されるまでの月数を掛けて出す。月末締め翌月末払いなら、月初に出荷した分は翌月末まで入金されないので、残高は最も多いときで2か月分になる。締めの間隔の1か月と、締め日から支払日までの1か月を足した月数である。月末締め翌月15日払いなら1.5か月分になる。ただし1.5か月分は、月の中で売上がほぼ均等に立つ場合の概算で、出荷が月初に偏れば2か月分近くまで積み上がる。季節の波や大口の出荷がある取引先は、入金日ごとの残高の見込みから最も多い時点の額を求める。請求する額は消費税を含むので、月の売上も税込で置く。
計算の前に、与信残高に何を含めるかを規程で決めておく。売掛金と、決済されていない受取手形・電子記録債権は含める。出荷しても売上と売掛金をまだ計上していない額があれば、それも足す。出荷の時点で売掛金を計上している会社なら、売掛金に入っているので重ねて足さない。手形や電子記録債権で受け取る取引先では、その期日までの月数も必要額に足す。割り引いた手形も、決済されて自社の責任がなくなるまでは含める。手形の裏書人は、反対の文言がない限り支払を担保するので(手形法第15条第1項。約束手形には第77条第1項第1号で準用)、取引先が期日に払わなければ、自社が支払を求められることがあるからである。電子記録債権を譲渡するときに自社が電子記録保証をした場合も、保証記録によって自社に対する保証の債権が生じる(電子記録債権法第31条)ので、同じく含める。前受金は、その取引先の未払いの代金に充てられる額だけを差し引く。
扱いが分かれるのは受注残である。受注した時点で枠を使う扱いにし、必要額にも受注残を足すほうがよい、と筆者は考えている。出荷の段で初めて限度額を確かめると、作り終えた品を出荷できずに抱えることになるからである。受注から出荷までが短い取引なら、出荷の時点で確かめても差は小さい。どちらにするかを規程で決め、残高と必要額で同じ扱いにそろえる。
与信残高は受注から手形・電子記録債権の決済までを数え、受注残を含めるかを規程で決める
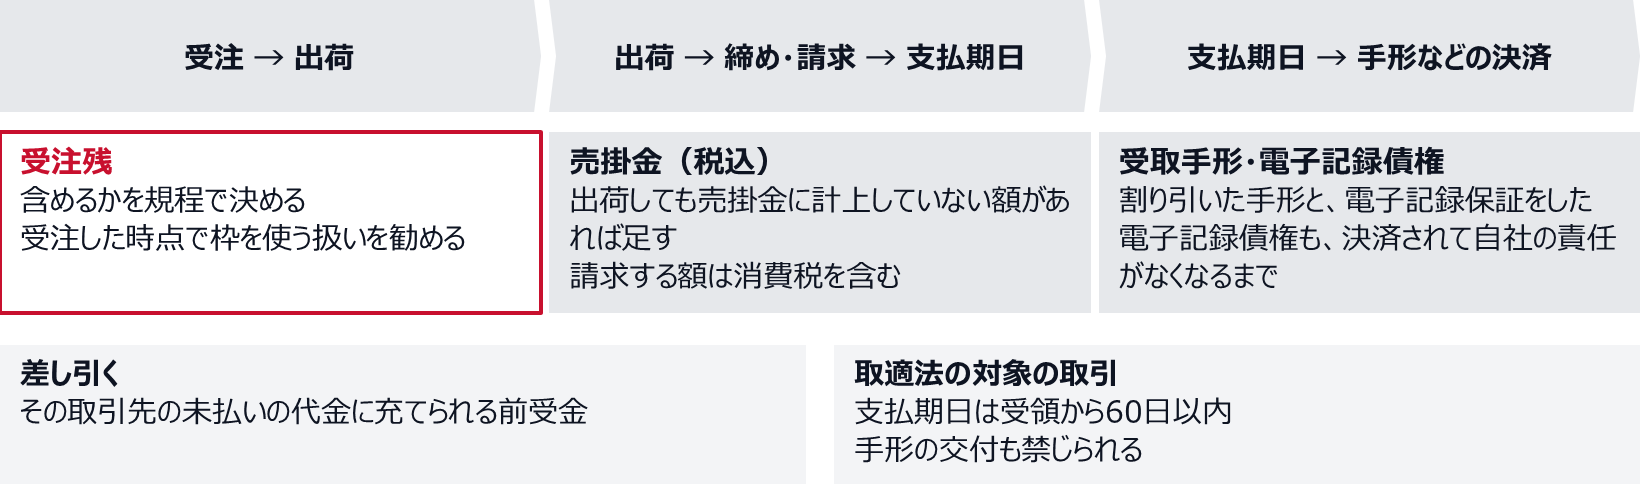
取引先から支払の条件を延ばしたいと言われたときは、延ばした月数で必要額を計算し直す前に、取適法の対象の取引かどうかを確かめる。2026年1月1日に施行された取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)の対象の取引で、自社が中小受託事業者として受託しているなら、委託事業者である取引先は、給付を受領した日から起算して60日の期間内で、かつできる限り短い期間内に支払期日を定めなければならない(第3条第1項)。支払期日の経過後なお支払わないことは禁じられ、そこには手形を交付することと、支払期日までに代金の額に相当する金銭と引き換えることが難しい支払手段を使うことも含まれる(第5条第1項第2号)。対象の取引では、受領から60日を超える与信の期間は、支払の条件として組めない。それでも期日を過ぎた債権が実際に残れば、与信残高に含め、督促の対象にする。
支払能力の上限は、取引先の純資産に格付けごとの割合を掛ける
支払能力の上限は、取引先の決算書から計算する。筆者は、取引先の純資産に、社内の格付けごとに決めた割合を掛ける方法を基本にするのがよいと考えている。確立した算式があるわけではなく、この記事が勧める管理の方法である。純資産は、取引先が損失を出しても債務超過にならずに耐えられる余力の目安になる。ただ、純資産は支払に使える資金の量を表さないので、格付けを付けるときに、現預金、営業キャッシュフロー、借入の返済予定も見る。割合を格付けで変えれば、純資産が同じ会社でも、資金繰りの弱い先には小さな上限がかかる。
割合の値は、各社が自社の取引先の構成と過去の貸倒れの経験から決めるもので、この記事では一般的な値を示さない。決めた値とその根拠は、規程の別表に書いておく。後の設例では、格付けAに10%、Bに5%、Cに2%を置いた。
純資産がマイナスの先や、決算書を出さない先には、この方法が使えない。その場合は別に審査し、支払能力の上限をゼロと置いて保全の範囲でだけ掛けで売るか、少額の定額の枠を置く。どちらにするか、定額の枠をいくらにするかは規程で決める。グループに属する取引先は、親会社や兄弟会社への残高と合わせて見る。子会社ごとに限度額を配っていても、グループの資金繰りが詰まれば、そろって支払が止まることがあるからである。
決算書の数字は、決算日から手元に届くまでの間にも古くなる。支払能力の上限は決算書を受け取るたびに計算し直し、その間の変化は、入金の遅れや支払条件の変更の申し入れといった自社の取引のデータで拾う。拾い方は取引先の倒産は決算書の与信では防げない、自社の取引データで兆候をつかむで扱った。
許容損失の上限は、1社の貸倒れで失ってよい額から決め、格付けでは変えない
許容損失の上限は、取引先でなく自社の財務から決める。問いは、この1社の売掛金がすべて回収できなくなったとき、自社はいくらまでなら受け止められるか、である。耐えられる損失額を先に決めるという考え方は、保険で自社が抱えるリスクの範囲を決めるときと同じで、企業保険のリスク移転と自家保有、一撃で耐えられる損失額からの判断基準でも扱った。
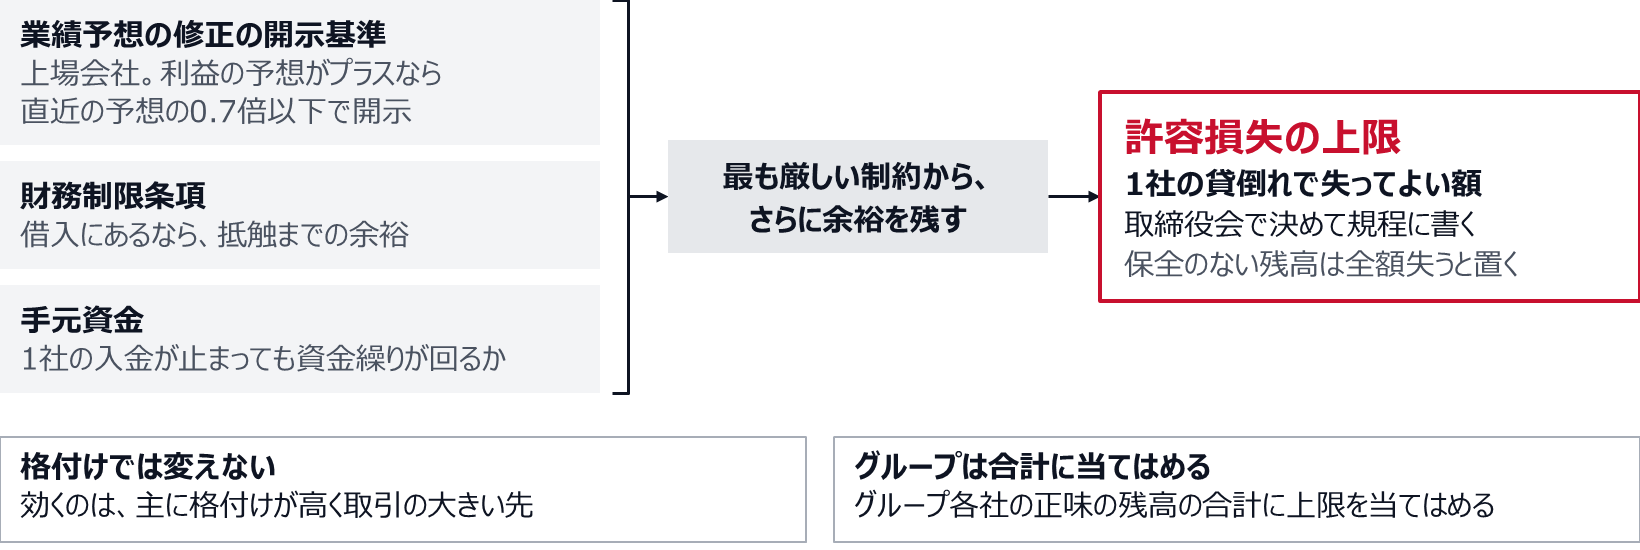
受け止められる額を決める手がかりは、会社によって違う。上場会社なら、業績予想の修正の開示基準が一つの目安になる。東京証券取引所の適時開示のFAQは、連結財務諸表を作る会社について、新たに算出した予想値を公表済みの直近の予想値で割った値が、連結の営業利益、経常利益、親会社株主に帰属する当期純利益で1.3以上または0.7以下になる場合などに、開示が要るとしている。開示基準は損失に耐えられるかを測る物差しではないが、利益の予想がプラスの会社で、1社の貸倒れだけで予想を3割押し下げるようでは、その期の開示と説明がその1社に左右される。借入に財務制限条項があるなら、抵触までの余裕も手がかりになる。手元資金の側からは、その1社の入金が止まっても資金繰りが回るかを確かめる。
これらの制約のうち最も厳しいものから、さらに余裕を残して1社分の額を決めるのがよい、と筆者は考えている。開示基準の3割を1社の貸倒れで使い切ると、為替や販売数量の下振れが重なったときの余地がなくなる。損失の額は、保全のない残高が全額回収できないと置いて計算する。倒産した取引先から配当などで一部を回収できることはあるが、その額と時期は前もって見込めない。業績予想と並べるときは、その債権に対応する貸倒引当金が予想に織り込み済みなら、その範囲で予想に対する追加の損失は小さくなる。それでも管理の上では、保全のない残高の全額を失うと置いておく。
筆者は、この額を取締役会で決めて規程に書くのがよいと考えている。会社法第362条第4項第6号は、取締役会を置く会社(監査等委員会設置会社と指名委員会等設置会社は別の条文による)について、業務の適正を確保するために必要な体制の整備を、取締役会が取締役に委任できない事項としている。会社法施行規則第100条第1項第2号は、その体制の一つに「損失の危険の管理に関する規程その他の体制」を挙げる。条文が個々の金額まで取締役会で決めるよう求めているわけではないが、1社の貸倒れでいくらまで失ってよいかは、全社の損失の危険をどこまで抱えるかの方針にあたる。
許容損失の上限は、取引先の格付けによって変えない。格付けは払えなくなる見込みの大小を表すが、この上限が答える問いは、払えなくなったときに自社がいくら失ってよいかであり、見込みの大小は入らないからである。格付けの低い先は割合が小さいので、純資産がよほど大きくない限り、支払能力の上限のほうが小さくなる。許容損失の上限が効くのは、主に格付けが高く取引の大きい先である。 営業が最も大きな枠を求め、社内の誰も止めにくい先に、自社の側から上限がかかる。
グループに属する取引先には、グループ各社の正味の残高の合計に許容損失の上限を当てはめ、その中で各社の枠を分け合う。同じ保証や保険を各社に重ねて数えないようにする。ただ、1社ごとの上限では、同じ業界や地域の取引先がまとめて悪化する事態までは抑えられない。筆者は、上位の取引先の残高と業種ごとの残高の合計を、許容損失の額と並べて、少なくとも年に1回は取締役会に報告するのがよいと考えている。
許容損失の上限は、自社の制約のうち最も厳しいものから余裕を残して決め、取締役会で規程に書く
保全で確実に回収できる額は上限に足せるが、必要額は超えさせない
保全額に入れてよいのは、取引先が払えなくなっても確実に回収できる額だけである。預り保証金は、未払いの代金に充てられることを契約で定めておけば、その額を入れられる。銀行の保証は、保証の期間と対象の債務、請求の条件を確かめたうえで保証の額を入れる。取引信用保険は、支払の限度額やてん補の割合、免責の定めを確かめ、契約の条件でてん補される額だけを入れる。てん補される額が残高に応じて変わる契約なら、残高ごとに計算し直す。不動産の担保は、先に設定された担保権や処分の費用を確かめ、処分までの時間と価格の動きも見込んで、評価額をそのまま入れずに掛け目を置くのがよいと筆者は考えている。
取引先から仕入れもしているなら、買掛金と相殺できることがある。ただ、相殺できるかは契約の定めと取引先の状態で変わるので、取引先が倒産した後も相殺できるかを含めて法務が確かめた分だけを保全額に入れる。販売先と仕入先を兼ねる取引先の扱いはS/4HANAのビジネスパートナー統合で経理が判断すべき相殺と与信の扱いで整理した。
保全を足しても、限度額は必要額を超えさせない。それより大きな枠は、取引が膨らんでも誰も気づかないまま残高が増える余地になる。保全は、必要額が正味の上限を上回るときに、その差を埋める手段として使う。保全で最後に失う額は減っても、保険金や保証の支払を受けるまでの間は入金が止まる。保全を足して枠を広げるときは、その間の資金繰りも確かめる。
与信管理規程は、新規先・既存先・例外承認で書き分ける
与信管理規程には、限度額の算式、残高に含めるもの、格付けごとの割合、許容損失の額を書く。そのうえで、場面ごとに限度額の決め方、見直し、承認を分けて書く。場面は、新規先との取引の開始、既存先の見直し、限度額を超えるときの例外承認の三つである。
新規先には支払の実績がなく、決算書の数字も相手が出したものしかない。筆者は、新規先は支払能力の上限を既存先より厳しく計算し、有効期限を短くするのがよいと考えている。設例では、支払能力の上限を出す割合を半分にし、有効期限を6か月とした。割合を下げても、必要額や許容損失の上限が先に効く先では限度額は変わらないので、初回の枠に別の上限を置く会社もあってよい。期限が来たら、支払の実績と直近の財務で審査し直し、既存先の算式に移す。決算書を出さない先は、前に書いたとおり、保全の範囲か定額の枠でだけ掛けで売る。
既存先は、定期の見直しと臨時の見直しを分けて書く。定期の見直しでは、取引先の決算書を受け取ったときに格付けを付け直し、支払能力の上限を計算し直す。臨時の見直しは、入金の遅れ、支払条件の変更の申し入れ、受注の急な増加といった兆候が出たときに行う。
見直しの手続きは、引き下げるときと引き上げるときで変える。引下げは、財務がその日のうちに決められるようにしておく。ただ、限度額を下げても、すでに受けた注文の出荷を止められるかは契約によるので、出荷を止めるかどうかは法務と確かめて決める。引上げは申請と承認を分け、営業部門の長が自分の部門の申請を承認できないようにする。SAPを使っている会社で、限度額の引上げを承認に回す設定と運用の注意はSAPの与信管理で出荷保留の解除権限を営業に置くと限度額が形だけになる理由で扱った。
例外承認は、受注や出荷で残高が限度額を超えるときの手続きである。決裁者は、超える額がどの上限を超えるかで分けるのがよい、と筆者は考えている。増えたのが必要額だけで、正味の残高が二つの上限の内に収まるなら、財務部長が限度額の引上げとして承認すれば足りる。正味の残高が支払能力の上限を超え、許容損失の上限の内にとどまるなら、CFOが期限を付けて承認する。許容損失の上限を超える場合は、取締役会が決めた額を超えることになるので、取締役会の承認を求める。急ぐときに社長の承認で進め、次の取締役会に報告する手順を置くなら、取締役会があらかじめ決めた範囲と金額にとどめ、法令や定款で取締役会の決議が要る事項に当たらないことを確かめておく。
規程は新規先・既存先・例外承認で書き分け、許容損失の上限を超える例外は取締役会の承認を求める
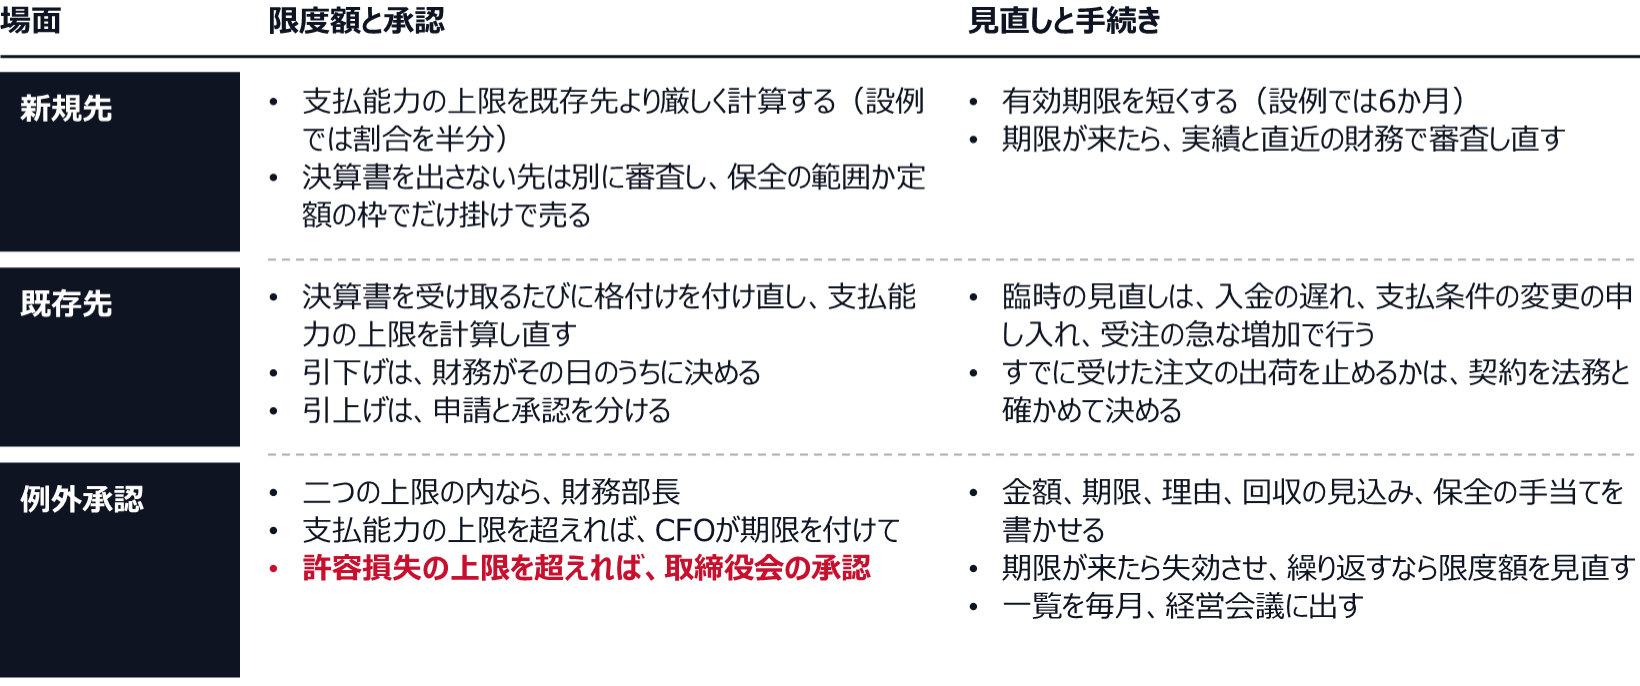
どの例外にも、金額、期限、理由、回収の見込み、保全の手当てを書かせる。期限が来た例外は自動で失効させ、続けるなら申請し直させる。同じ取引先で例外が繰り返されるなら、例外のままにせず限度額そのものを見直す。例外の一覧は毎月、経営会議に出す。限度額を超えたまま期日を過ぎた売掛金を誰が督促するかは、売掛金の督促は営業と経理のどちらが担うか、経過日数で担当を移す設計で扱った。
部品を作るY社は3月決算の上場会社で、連結経常利益の予想は30億円である。東京証券取引所の基準では、経常利益の新しい予想が直近の予想の0.7倍以下、つまり21億円以下になると修正の開示が要る。Y社の取締役会は、1社の貸倒れによる損失として許容する額を、その差の9億円の3分の1にあたる3億円と決め、許容損失の上限とした。借入に財務制限条項はなく、3億円の入金が止まっても手元資金で資金繰りが回ることも確かめた。格付けごとの割合はAが10%、Bが5%、Cが2%で、新規先は割合を半分にし、有効期限を6か月とする。
主な取引先は3社で、条件はどれも月末締め翌月末払いである。いずれも取適法の対象外の取引とする。A社は格付けAの既存先で、純資産が80億円、月の売上が税込2億円、受注残が4,000万円ある。B社は格付けBの既存先で、純資産が12億円、月の売上が税込5,000万円で、受注残はなく、預り保証金を2,000万円受けている。C社は新規先で、受け取った決算書から格付けBと判定した。純資産は6億円、月の売上の見込みは税込3,000万円である。
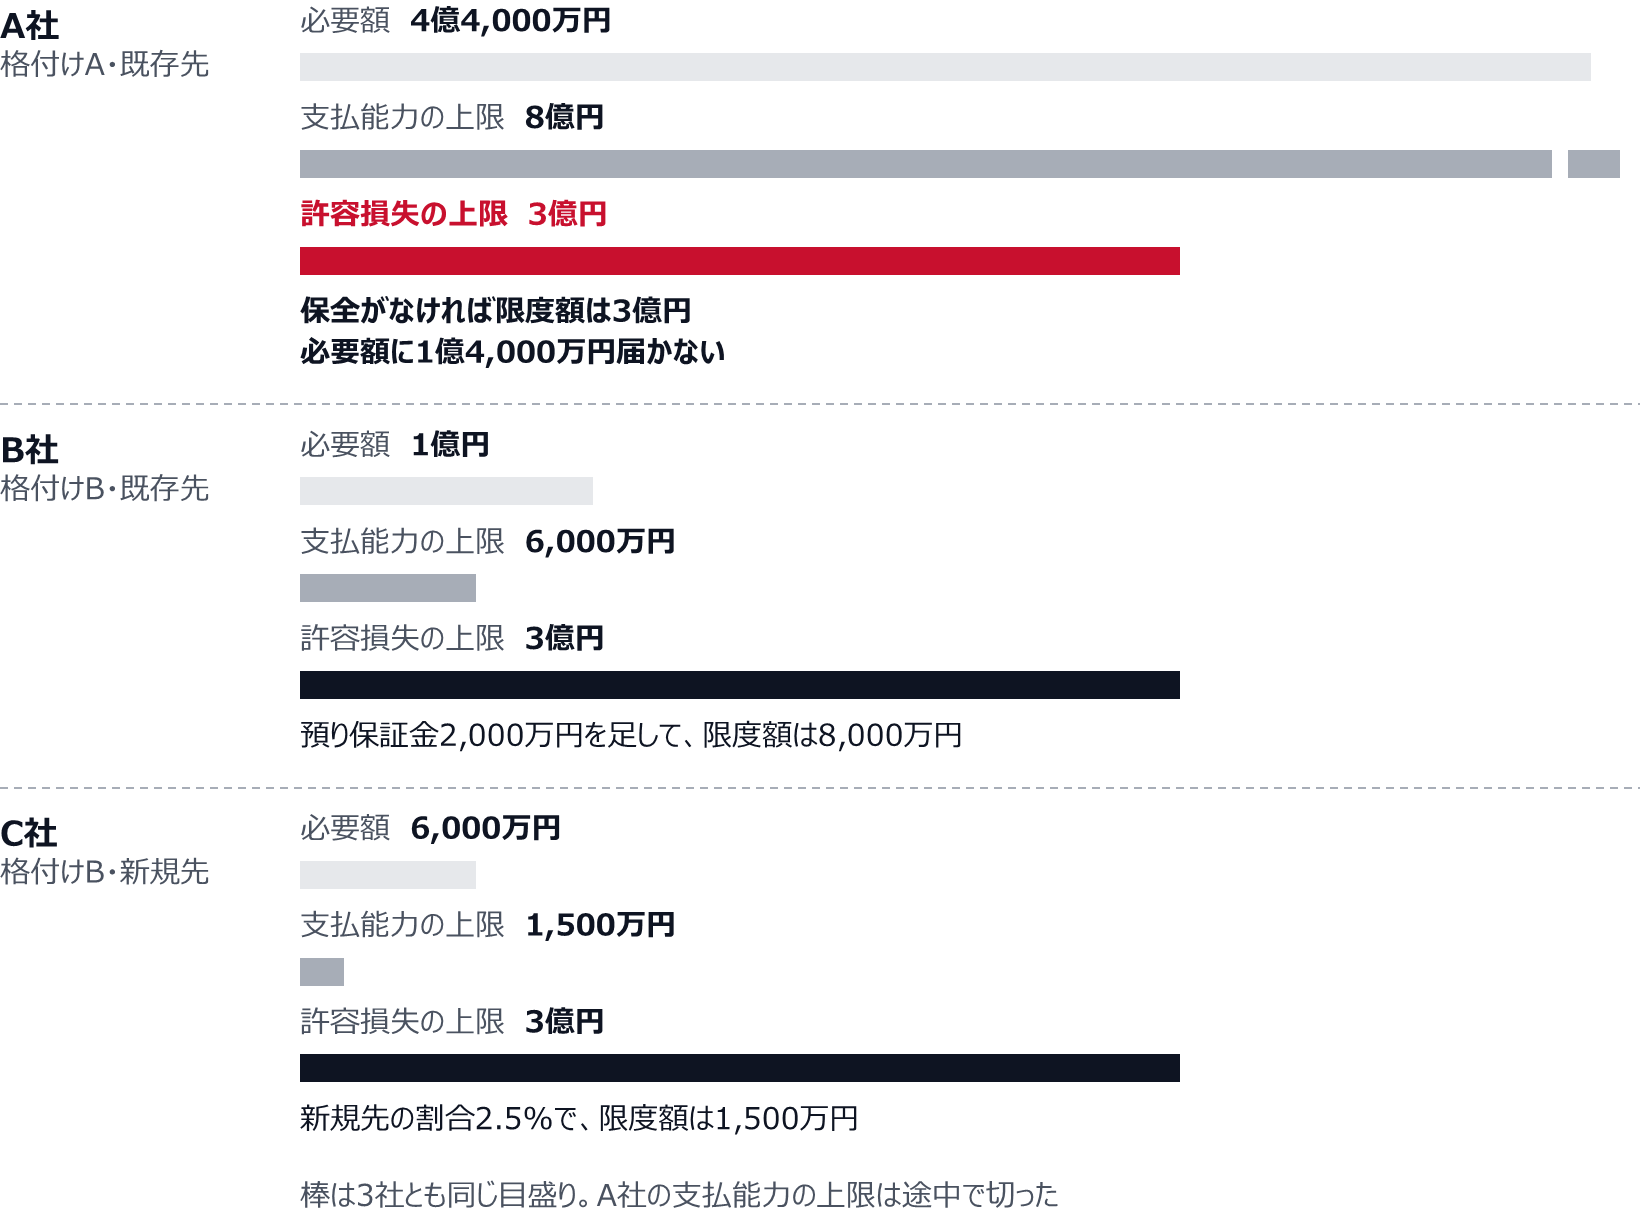
A社の必要額は、2億円の2か月分に受注残を足した4億4,000万円になる。支払能力の上限は80億円の10%で8億円あるが、許容損失の上限が3億円なので、正味の上限は3億円になる。保全がなければ限度額も3億円である。格付けの最も高いA社で、限度額が必要額に1億4,000万円届かない。 B社の必要額は1億円、支払能力の上限は12億円の5%で6,000万円になり、保証金を足した8,000万円が限度額になる。C社は新規先なので割合が2.5%になり、支払能力の上限は1,500万円、必要額は6,000万円である。
Y社は差を次のように埋めた。A社には、売掛金のうち1億5,000万円までがてん補される取引信用保険を付けた。正味の上限に保全を足した額は4億5,000万円になり、限度額は必要額と同じ4億4,000万円になった。保険金が支払われるまでの間はA社の4億4,000万円の入金が止まりうるので、その間も手元資金と借入の枠で資金繰りが回ることを確かめた。B社とは支払を月末締め翌月15日払いに改める合意をし、必要額は7,500万円に下がった。B社の出荷は月の中でほぼ均等なので1.5か月分で計算し、計算し直した限度額も7,500万円になった。C社とは、最初の6か月は1,500万円を超える分を前受金で受ける条件で合意した。6か月の支払に遅れがなく、審査し直して格付けBのままなら、既存先の割合5%で計算し直し、支払能力の上限は3,000万円になる。
翌年の2月、A社から税込1億円の追加の受注があり、残高が一時的に5億4,000万円になる見込みになった。保険でてん補される額を除いた正味の残高は3億9,000万円で、許容損失の上限の3億円を超えるので、Y社の規程では取締役会の承認が要る。Y社は承認を求める前に、追加分を前受金で受ける条件をA社に示した。A社が応じたので、残高は限度額の内に収まり、例外承認は要らなかった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
設例で効いた上限は、3社で違った。B社とC社では取引先の支払能力の上限が効き、格付けの最も高いA社では自社の許容損失の上限が効いた。必要額だけで限度額を決めれば、A社には保全なしで4億4,000万円の枠が付く計算になる。取締役会が決めた3億円を1億4,000万円上回る損失の可能性を、誰の承認も経ずに抱えることになる。
格付けの最も高いA社では、支払能力の上限より先に、自社の許容損失の上限が効いた
よくある質問
与信限度額を超えた受注は、すべて断るのか?
断る必要はない。超えたときは、取引条件を変える、保全を足す、例外として承認する、のどれかを選ぶ。前受金や回収の早い条件に変えられれば、限度額の内で受けられる。例外にするときは、超える上限の種類に応じた決裁者が、期限を付けて承認する。止めるべきなのは、誰も判断しないまま限度額を超えて出荷が進むことである。
限度額を引き下げたとき、残高がすでに新しい限度額を超えていたらどうするのか?
新しい受注は、残高が限度額の内に戻るまで、前受金か保全の追加を条件にして受ける。すでに受けた注文の出荷を止められるかは契約によるので、法務と確かめて決める。超えている分は回収を早める条件への変更を交渉し、支払期日を過ぎた債権は督促する。限度額の内に戻すまでの期限を付けて、例外の一覧に載せておく。
与信限度額は、どのくらいの頻度で見直すのか?
定期の見直しは、取引先の決算書を受け取るたびに行う。決算が年1回の取引先なら年1回になる。それとは別に、入金の遅れや支払条件の変更の申し入れがあった時点で臨時に見直す。許容損失の額は、業績予想や財務制限条項が変わったときに取締役会で見直し、変えたら全取引先の限度額を計算し直す。