「資本コストや株価を意識した経営」の開示を毎年更新していても、資料の前半にはPBRとROEの推移、中ほどには中期経営計画の目標、後半には施策の一覧が並ぶだけのことがある。並んだ数字は、指標も集計の範囲も前提もそろっていない。現状分析はROEで書き、目標は売上と営業利益で置き、施策には効果の数字がない。これでは、翌年に何がどれだけ進んだのかを示しようがない。東証が公表した投資家の声にも、個別の施策が示されていても全体として何を目指すのかが分かりにくい、という指摘が載っている。筆者は、この開示の中心に、取組みごとに動かす指標の要素と効果の見込みを並べた「つなぎの表」を置き、毎年の更新はその表の計画と実績の差から書くべきだと考えている。この記事は、東京証券取引所の要請に沿う開示を毎年更新する上場企業の経理財務の責任者、IR、経営企画の担当者に向けて、資料の組み立てと更新の工程を整理する。PBRの低さの原因をROEとPERのどちらに求め、どちらから手をつけるかという経営判断はPBR1倍割れの直し方、ROEとPERのどちらから着手すべきかで扱った。
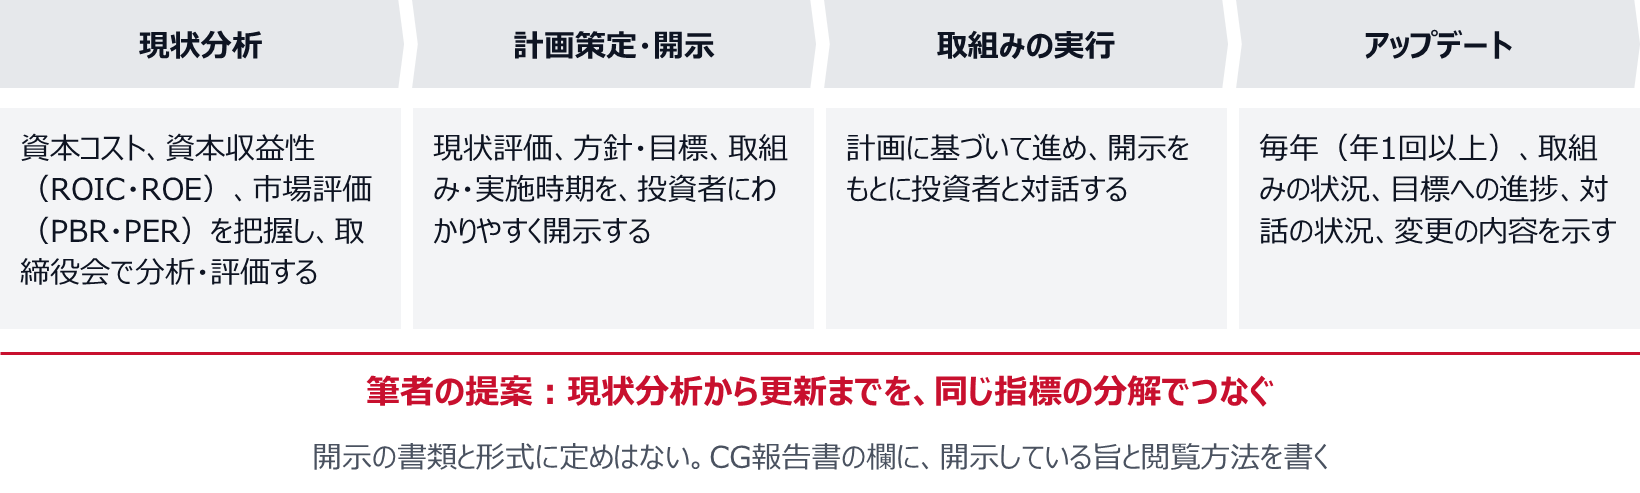
- 東証の要請は、現状分析、計画の策定と開示、取組みの実行、毎年(年1回以上)の更新を一続きで求めている。開示の書類や形式は決まっていない。筆者は、部品どうしが同じ数字でつながっていないと、更新しても何が進んだのかが伝わらないと考えている。
- 筆者が勧めるのは、現状分析で使った指標の分解を、目標と取組みにもそのまま使うことである。取組みごとに動かす要素、効果の見込み、時期を表の1行にし、利益と資本への影響を順に積むと目標に届くように作る。届かない分は未定と書いて残す。
- 更新は、前回の表を残したまま、行ごとに実績、差、理由、次の手を書き足す。決算から逆算して、数字の更新、差の分析、取締役会の議論、資料の差し替え、コーポレート・ガバナンス報告書の提出までを1年の工程にする。
「資本コストや株価を意識した経営の実現に向けた対応」は、現状分析から毎年の更新までの一続きである
東京証券取引所(東証)は2023年3月31日、プライム市場とスタンダード市場の全上場会社に「資本コストや株価を意識した経営の実現に向けた対応」を要請した。規則で義務づけるものではないとしたうえで、積極的な実施を求めている。
求める対応は4つの段階からなる。まず、自社の資本コストと資本収益性を的確に把握し、その内容と市場評価を取締役会で分析・評価する。これが現状分析である。次の計画策定・開示では、改善に向けた方針や目標、計画期間、具体的な取組みを取締役会で検討・策定し、現状評価とあわせて投資者にわかりやすく開示する。そのうえで計画に基づいて経営を進め、開示をもとに投資者と対話する取組みの実行に移り、さらに毎年(年1回以上)進捗を分析して開示をアップデートする。
開示で期待される項目は、現状評価、方針・目標、取組み・実施時期の3つである。開示に使う書類や形式に定めはなく、経営戦略や経営計画、決算説明資料、自社のウェブサイトなどで示すことが考えられるとする。どの形式で開示しても、開示している旨と閲覧方法を、コーポレート・ガバナンスに関する報告書(以下、CG報告書)の「資本コストや株価を意識した経営の実現に向けた対応」の欄に書くよう求めている。
東証の要請は、現状分析から毎年の更新までが一続きになっている
その後、東証は参考の資料を重ねてきた。2024年1月に、要請に基づいて開示している企業の一覧表の公表を始め、毎月更新している。2024年2月1日には、投資者との面談をもとに「投資者の視点を踏まえた『資本コストや株価を意識した経営』のポイントと事例」を公表した。同じ年の11月21日には「投資者の目線とギャップのある事例」を加えている。2025年12月26日には「課題解決に向けた企業の取組み事例」を新たにまとめ、ポイントと事例集を改めた。2026年4月28日の「『資本コストや株価を意識した経営』に関する要請のアップデート」は、「経営資源の適切な配分」を中心に、投資家の期待と取組みのポイントを示したものである。10月27日には「『資本コストや株価を意識した経営』に関する4年目の現状と今後の取組みについて」を出している。
4年目の資料によれば、開示そのものは広がった。2025年9月から2026年8月までの1年間の動きをまとめた集計で、開示済みの企業はプライム市場で94%(1,451社)、スタンダード市場で55%(850社)だった。プライム市場の開示済みの内訳は、この1年間に開示をアップデートした企業が1,153社、初めて開示した企業が44社で、残る254社は1年以上アップデートしていない。スタンダード市場では、476社がアップデートし、119社が新たに開示した一方、255社が1年以上アップデートしていない。東証は、次の焦点を取組みの実行と継続に置いている。
「何が変わったのか分からない」開示は、部品ごとに指標と前提がそろっていない
東証が2024年11月21日にまとめ、2025年12月の最新版にも再掲した「投資者の目線とギャップのある事例」は、投資家の評価を得にくい開示を、取組みの段階に応じて10点挙げている。現状分析の欄に、資本コストを上回る資本収益性を確保していることを確認した、とだけ書いた例がある。過去に発表した中期経営計画へのリンクだけを示す例も載っている。
取組みの側では、他社にも当てはまる取組みを並べ、定量的な説明がない例が挙がる。政策保有株式の縮減を掲げても、売却で得た資金を成長投資と株主還元のどちらに振り向けるかを示さない例もある。進捗の開示では、目標と実績の数字を並べるだけで、計画との乖離の要因も改善の対応も書いていない例が取り上げられている。
原因には戦略そのものの不足や対話の不足もあるが、筆者は、直す実務の切り口として、部品ごとに指標、集計の範囲、前提がそろっていないことに注目している。そろわない理由の一つは、部品の作り方にある。現状分析のROEやPBRは、財務やIRが決算の数字から作る。目標は、経営企画が中期経営計画を作る時期に、売上や営業利益で置かれることがある。施策は事業部門の計画から集まり、効果は事業ごとの売上で語られる。進捗は決算説明資料の表から写す。部品ごとに作る部署と時期が違えば、指標の定義も、連結かセグメントかの範囲も、実績か予想かの基準もずれる。ずれた数字を1つの資料に並べても、読み手は部品どうしの関係をたどれない。
2026年4月の要請のアップデートには、中長期目線の機関投資家のコメントが載っている。成長投資や株主還元などの個別の施策が示されていても、事業戦略、目指す事業ポートフォリオ、定量的な目標が整理されていなければ、全体として何を目指しているのかが分かりにくく、評価しづらいという。部品がつながっていないことは、投資家の側からも見えている。
投資家の評価を得にくい型は、部品どうしの数字がつながっていない
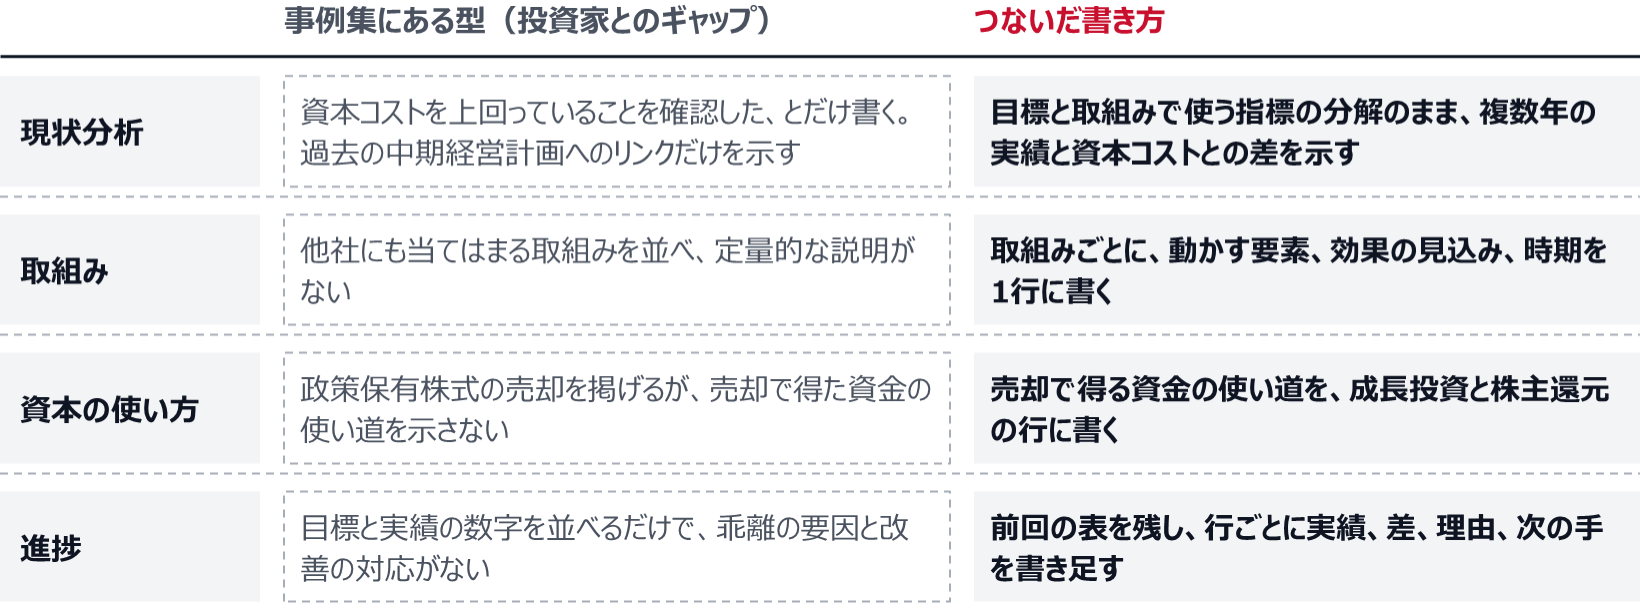
現状分析は、目標と取組みで使う指標の分解のまま書く
現状分析に使う指標の例として、2023年3月の資料は、資本コストではWACCや株主資本コスト、資本収益性ではROICやROE、市場評価では株価、時価総額、PBR、PERを挙げている。どの指標を使うかに一律の定めはない。比べ方の例としては、WACCと比べてROICを、株主資本コストと比べてROEを見ることや、全社に加えて事業セグメントごとにROICを出すことを挙げる。PBRやPERは、時系列の変化や同業他社との比較で見ることが考えられるとし、単年でなく複数年の状況を分析することにも触れている。
筆者が勧めるのは、現状分析で指標をどう分解するかを、後の目標と取組みに合わせて先に決めておくことである。全社のROEを売上高当期純利益率、総資産回転率、財務レバレッジの3つの要素に分けるなら、目標もその要素で置き、取組みもどの要素を動かすかで書く。事業ごとのROICとWACCの差で事業を見るなら、取組みも事業ごとに書く。現状分析で使った分解が、そのまま後ろの表の列になる。 東証の事例集にも、ROEを3つの要素に分けて時系列と業界平均で比べた型や、セグメントごとにROICとWACCの差を分析し、差を広げる施策を示した型が載っている。ROICを在庫や回収、粗利まで分ける方法はROICツリーで現場の行動につなぐ方法、在庫・回収・粗利までの分解で扱った。
資本コストは、現状分析で収益性と比べる相手になる。東証の資料は、現状分析のために把握するものであって、精緻に算出することが目的ではないとしている。2025年12月26日の「投資家の視点を踏まえたポイント」は、多くの企業が使うCAPM(資本資産価格モデル)の値は推計値の一つにすぎず、投資家と認識がそろっているかが大事だとする。そのための例として、算出に使ったモデルとパラメータの開示、複数のモデルでの分析、説明会や面談での投資家への聞き取りを挙げている。
1つの値で終わらせず、資本コストを幅と前提で示し、前提の表を毎年同じ形で更新しておくことを筆者は勧める。前提を変えた年に、前回の値と並べて示せるからである。出し方は資本コストの出し方と使い方、WACCを自社の数字で説明するにまとめた。
目標と取組みは、つなぎの表で1行ずつ結ぶ
この記事でつなぎの表と呼ぶのは、取組みを1行ずつ並べ、各行に、動かす指標の要素、効果の見込み、その効果による指標への寄与、実施の時期を書いた表である。資本の使い方に関わる行には、原資と使い道も書く。根拠のある寄与を上から順に積み上げ、現状の値から目標に向けてどこまで届くかをたどれる形にする。ROEやROICは比率なので、行ごとの寄与は独立に足せない。利益と資本への影響を金額で積み、税金と時期を織り込み、行どうしの重なりを除いたうえで、段階ごとに指標を計算し直した差を寄与として示す。積んでも目標に届かないなら、届かない分を取組みが未定の部分として表に残す。
「投資家の視点を踏まえたポイント」は、取組みを並べるだけにせず、中長期的に目指す姿と紐づけて説明するよう求めている。やり方として挙げるのは、経営指標を要素に分解して要素ごとに取組みを示すこと、ロジックツリーで各取組みが目標に至る道筋を示すこと、全社の目標をセグメントごとに分けて示すことである。ここに行ごとの効果の数字を足すことを、筆者は勧めたい。ツリーの図だけでは、取組みと目標の関係は分かっても、翌年に計画と実績を比べる数字が残らないからである。
効果の数字は金額か率で書き、どの指標のどの要素に効くのかを読み手がたどれる形にする。営業利益率を上げる取組みなら利益の増分、在庫や売掛金を減らす取組みなら投下資本の減少額、自己株式の取得なら自己資本の減少額である。政策保有株式の売却益のような一時的な損益は、会計上の利益とROEを示したうえで、それを除いた調整後の値を別に示し、目標とは調整後の値で比べる。除く範囲は、利益の側と損失の側で同じ基準にする。基準をそろえないと、翌年の差が一時的な利益で埋まって見えてしまう。
表に載せる行は、社内で施策を管理する台帳から選ぶ。台帳の作り方と、資金を出す・止める決まりは中期経営計画の作り方、絵に描いた餅にしない資金枠と撤退線と見直しの暦で扱った。開示の表に台帳の全行を載せる必要はなく、目標への寄与が大きい行を選べばよい。選ばなかった取組みの効果は、合計を「その他」の1行にまとめて残し、積み上げの合計が目標とずれないようにしておく。
要請のアップデートのポイントは、表の上と表の行と工程に分けて入れる
2026年4月28日の要請のアップデートは、取組みをさらに進めるためのポイントを4つにまとめている。中長期的な経営方針(目指す姿や成長の道筋)を明確に示せているか。目指す姿に向けた資本の使い方(配分や優先順位)を明確に示せているか。保有する資産が価値創出のために最適な状態になっているか。そして、これらについて取締役会のレベルで実効的な議論と監督を行っているか、である。資料は、これらが企業に一律の対応を求めるものではないとも書いている。
筆者は、この4点を開示の組み立ての中で置き場所を決めて入れるのがよいと考えている。経営方針は、つなぎの表の上に置く。強みと競争優位、事業戦略と成長戦略、目指す事業ポートフォリオ、収益性と資本効率の目標を示し、表の目標の値がなぜその水準なのかを説明する部分になる。
資本の使い方は、表の行として入れる。アップデートは、資本配分を検討する優先順位も示している。自社の資本コスト、資本収益性、成長の段階を踏まえ、まず成長投資を検討する。そのうえで手元資金の適正な水準も踏まえ、余った資金があれば機動的に株主還元に振り向ける、という順である。表では、営業キャッシュフロー、手元資金、資産の売却といった原資と、成長投資、M&A、株主還元といった使い道を行に書き、それぞれの指標への効果とつなぐ。配分の決め方はキャピタルアロケーション(資本配分)の決め方、原資と使い道の優先順位で、還元の手段の使い分けは株主還元の方針、配当・自社株買い・内部留保をどの順番で使い分けるかで扱った。
保有資産の点検は、現状分析に入れる。過剰な現預金を抱えていないか、現預金以外の資産も資本コストを意識して最適な状態かを確かめ、課題があれば改善の取組みを表の行にする。アップデートに載った投資家のコメントは、現預金の水準だけでなく、必要な運転資本を圧縮することも資産効率の観点で重要だとしている。政策保有株式の売却の順と使い道は政策保有株式の縮減、売る順番と売却益の使い道を先に定めるにまとめた。
残る取締役会の議論は、更新の工程に入れる。アップデートは、ここまでの方針と判断を取締役会が主体となって統合的に議論し、妥当性を継続的に検証すること、その議論と監督の状況を投資家にわかりやすく示すことを期待している。あわせて、取締役会事務局の機能の強化にも触れている。工程のどこに取締役会の議論を置くかは、最後の節で書く。
毎年の更新は、前回の表の計画と実績の差から書く
要請の資料は、計画の策定と開示の後も、毎年(年1回以上)、これまでの取組みと成果の状況を分析したうえで開示を更新するよう求めている。更新で示すことが期待されるのは、これまでの取組みの状況、目標の達成に向けた進捗、投資者との対話の状況、目標や取組みに変更があればその内容である。更新の時期に一律の定めはないが、すでに開示した計画に大きな変更があった場合には、速やかに更新することが期待されている。
「投資家の視点を踏まえたポイント」はさらに、更新を進捗や数字の差し替えだけで終わらせないよう求めている。計画と実績に乖離があるならその要因を分析し、投資家からのフィードバックや外部環境の変化を踏まえて、取組みや目標を見直すということである。見直しの時期も、中期経営計画の定期の見直しにこだわらず、計画期間の途中でも柔軟に行うことが期待されている。
つなぎの表があれば、更新はその表に列を足す作業になる。前回の表を残したまま、行ごとに実績、計画との差、差の理由、次の手を書き足す。差は、実行の遅れ、実行した取組みの効果の見込み違い、市況や原材料価格のような取組み以外の要因、という3つに分けて書くと、読み手は会社が何を直そうとしているかをたどれる。 実行が遅れたなら時期を見直し、効果が見込みと違ったなら見込みを直し、取組み以外の要因なら新しい行を足すか目標を見直す。目標を据え置くか見直すかは、この差の分析を出発点に、取り戻せる見込み、追加の取組みの余地、資本コストとの関係を踏まえて決める。また、資本コストの前提を変えた年は、前回の値と並べ、何を変えたかを書く。
東証の4年目の資料は、プライム市場の株価の推移を開示の状況別に試算し、直近1年間では、1年以内に更新か初回の開示をした企業が、1年以上更新していない企業を上回ったとしている。PBRが1倍以上でROEが8%以上の企業の割合も、1年以内に更新か初回の開示をした企業で改善がもっとも進んだという。この結果を、更新すれば株価が上がるという因果として読むことには、筆者は慎重である。業績が伸びている会社ほど更新しやすい、という逆の向きも考えられるからである。ただ、東証が一覧表に更新の日付を載せているように、更新の有無と中身は市場から見られている。
X社は3月決算のプライム市場の上場会社で、A事業とB事業を持つ。前期の実績は、自己資本(期首と期末の平均)1,000億円、親会社株主に帰属する当期純利益60億円で、ROEは6.0%、PBRは0.8倍だった。株主資本コストはCAPMでは6%と出たが、投資家との面談で聞いた水準を踏まえて7〜9%の幅で置き、8%を基準にした。事業ごとのROICはA事業が8%、B事業が1%だった。設例では両事業のリスクを同程度とみて、全社のWACCの6%前後を共通の目安にしており、B事業はそれを大きく下回る。資産の点検では、政策保有株式100億円を保有していた。
X社は、3年後にROE9%以上という目標を置き、つなぎの表を3行で作った。①A事業の価格改定と製品構成の見直しで、3年目の純利益を15億円増やす。②B事業の不採算の製品群から1年目のうちに撤退し、純利益を8億円増やす。③2年目の期首に政策保有株式100億円を売却し、同じ額の自己株式を取得する。これで自己資本は100億円減り、税引き後の受取配当は2億円減る。設例では、売却で生じる損益、税金、評価差額の動きは無視した。利益のうち還元しない分は本来なら自己資本に積み上がるが、③の自己株式の取得は通常の還元とは別枠とし、それ以外の配当と自己株式の取得の合計を毎年の純利益と同じ額にする方針を置いたので、自己資本は③の分だけ動くとした。上から順に積むと、ROEは①で1.5pt上がって7.5%、②で0.8pt上がって8.3%になる。③では自己資本の減少で上がり、受取配当の減少で下がり、差し引き0.7pt上がって9.0%になる。
1年目の計画では、①で8億円、②で5億円の増益を見込み、ROEを7.3%とした。実績は、①が計画どおり8億円だった一方、②は撤退する製品群の顧客との、供給の終了時期をめぐる協議が長引き、2億円にとどまった。取組み以外の要因では、原材料価格の上昇で純利益が7億円減った。純利益は63億円、ROEは6.3%で、計画との差の1.0ptは、②の遅れによる0.3ptと、原材料価格の上昇による0.7ptに分けられる。
2年目の初めの更新で、X社は前回の表を残し、行ごとに実績、差、理由を書き足した。 ②は撤退の完了を半年遅らせ、3年目の効果8億円は据え置いた。原材料価格の上昇7億円のうち5億円は価格改定の対象に加え、①の3年目の効果を20億円に見直した。残る2億円の減益が続くと、3年目のROEの見通しは8.8%になる。X社は目標の9%を据え置き、届かない約0.2ptを取組みが未定の部分として表に残したうえで、取締役会で追加の取組みを検討していると書いた。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
設例の3つの行を①から順に積むと、ROEは前期の6.0%から目標の9.0%に届き、株主資本コストの基準に置いた8%を上回る。どの行がどれだけ効くのかが表から読めるので、翌年はこの行ごとに計画と実績を比べられる。
取組みの効果を①から順に積むと、ROEは6.0%から目標の9.0%に届く
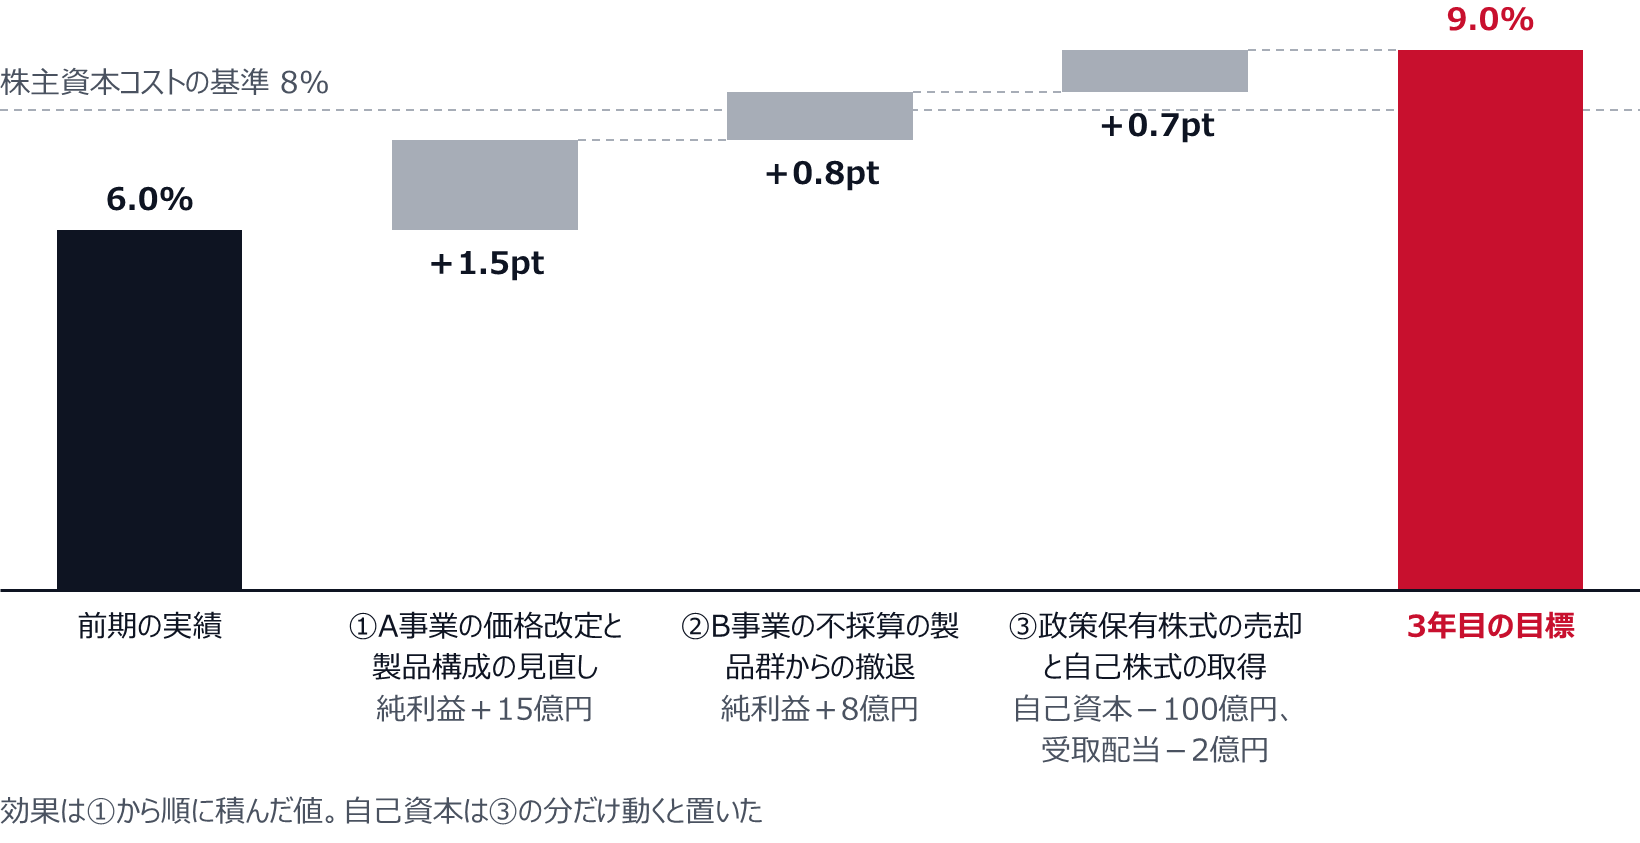
X社は、目標を黙って下げることも、届かない分を伏せることもしなかった。届かない0.2ptを表に残しておけば、次の更新で何を足したかを同じ表で示せる。投資家から見れば、会社が差をどう分析し、どこを直そうとしているのかが、前回との比較で読み取れる。
更新では、計画との差を行ごとに分け、理由と次の手を書く
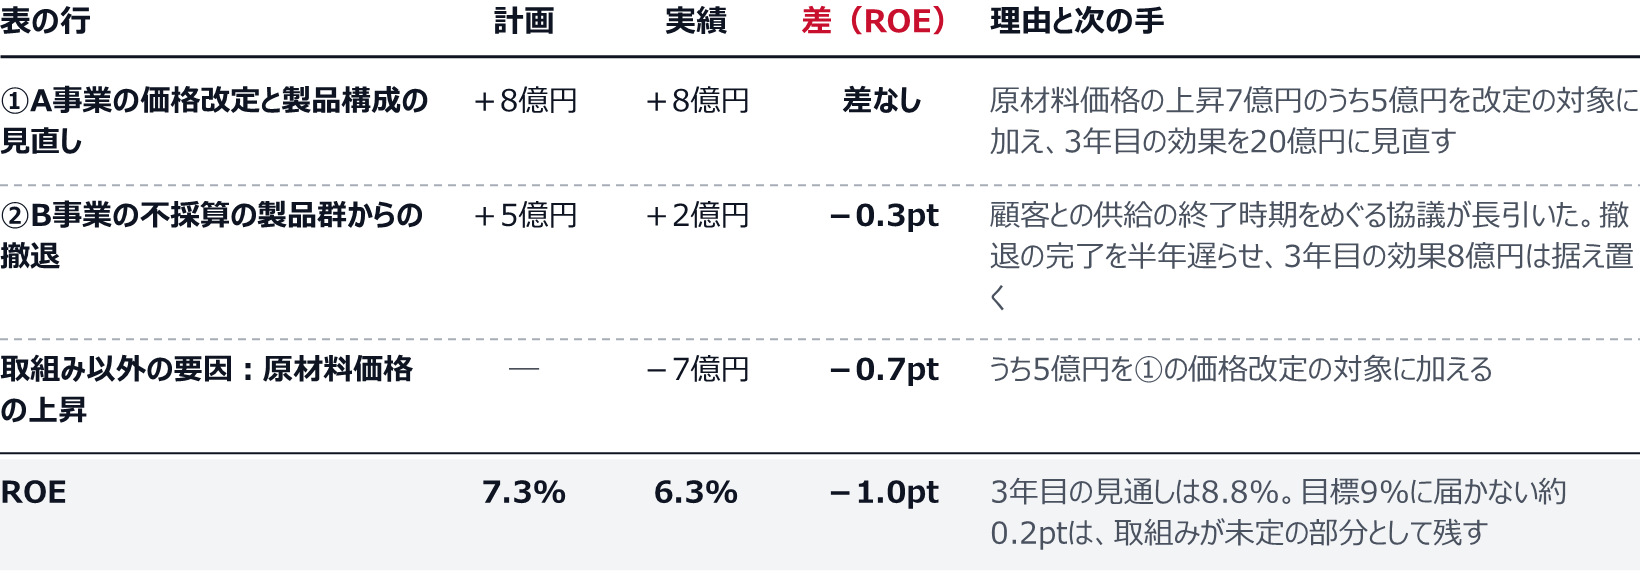
更新の工程は決算から逆算し、取締役会の議論とCG報告書の提出までを1年の暦にする
更新を年に1回の資料づくりで終わらせないために、決算から逆算して工程を決めておく。ここでは、3月決算の会社が決算の発表に合わせて更新する場合を例に書く。決算の発表に合わせるなら、すべてを決算の確定後に始めると間に合わない。第3四半期の数字と期末の見込みで仮の表を作って差の理由を先に確かめておき、確定後は実績の数字に置き換える段取りにする。
財務が更新するのは、資本コストの前提(金利、ベータ、市場リスクプレミアム、投資家との面談で聞いた水準)、全社のROEと全社・事業別のROIC、PBRとPER、現預金や政策保有株式、運転資本の点検の数字である。続いて、経営企画が事業部門と、つなぎの表の行ごとに実績と差の理由を確かめる。IRは、前回の開示より後に投資家との面談で多かった質問と、それを受けて社内で取り入れたことをまとめる。
この3つを材料に、取締役会で目標と取組みを据え置くか見直すかを議論する。取締役会事務局は、この議題を開示の前の回に置き、社外取締役に表と差の理由を前もって渡しておく。議論の内容は、更新した開示の中で、取締役会がどう検証したかとして示す。
開示の資料を更新したら、CG報告書の欄の選択、記載の内容、閲覧方法が新しい資料と合っているかを確かめ、必要なら報告書も出し直す。東証の開示企業一覧表は、各月末の時点で直近に提出されたCG報告書の欄をもとに、翌月15日をめどに毎月更新される。2026年1月からはCG報告書の開示内容も一覧表に載るようになったので、資料だけを更新して報告書の欄を直さないと、一覧表には前回の記載が載り続ける。
更新の工程は決算から逆算し、取締役会の議論を開示の前に置く
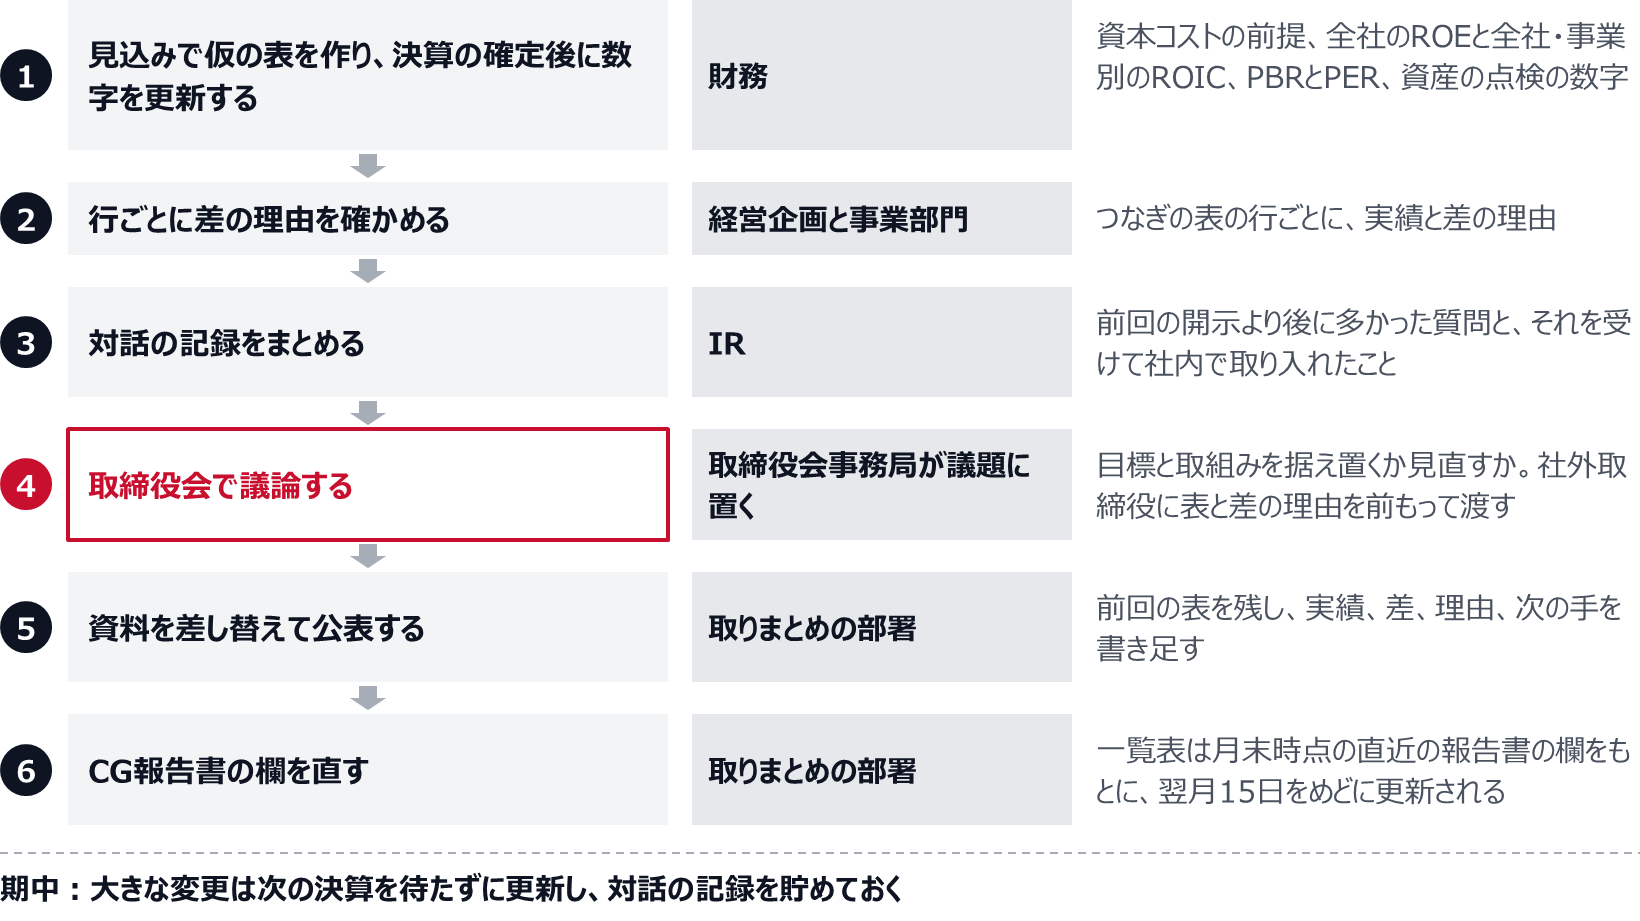
期中にも更新の場面はある。大きな買収や事業の売却を決めたとき、目標の前提になる市況が大きく変わったときは、次の決算を待たずに更新する。対話の記録は期中から貯めておき、次の更新の材料にする。
分担は、数字の正本を財務が持ち、資料の取りまとめはIRか経営企画のどちらか1か所に決めるのがよいと筆者は考えている。部品ごとに作る部署が違うこと自体は変えにくいが、数字を1か所から出せば、部品どうしのずれは防げる。
よくある質問
資本コストの数値そのものは開示しなければならないのか?
東証は、資本コストの数値自体の開示は必ずしも求めないとしたうえで、自社の資本コストについての考え方や、計算手法など算出の背景にある考え方を説明することが考えられるとしている。「投資者の目線とギャップのある事例」には、CAPMで出した株主資本コストが投資家の認識より低く、実効的な目標の設定につながらない例が載っている。数値を示す場合は、1つの値より幅と前提を示すほうが、投資家との認識の違いを対話で確かめやすい。
PBRが1倍を超えていれば、開示を更新しなくてよいのか?
2023年3月の資料は、PBR1倍割れを、資本コストを上回る資本収益性を達成できていないか、成長性が投資者から十分に評価されていないことを示す目安の一つとしている。そのうえで、すでに1倍を超えていても、さらに上を目指す目標を置くことが考えられるとする。十分な水準にあり改善の必要がないと考えるなら、方針や目標に代えてその旨を示すことも考えられるという。いずれの場合も、計画の開示の後に毎年の更新を求める点は変わらない。4年目の資料にも、PBR1倍やROE8%がゴールではないという機関投資家の声が載っている。
開示企業一覧表には何が載るのか?
東証は2024年1月から、要請に基づいて開示している企業の一覧表を公表している。各月末の時点の状況をもとに、翌月15日をめどに毎月更新する。直近に提出されたCG報告書の欄で「取組みの開示(初回)」か「取組みの開示(アップデート)」を選んでいれば開示済、「検討状況の開示」を選んでいれば検討中として載る。2025年1月からは、検討中の掲載期間が6か月までとなり(期間を過ぎた企業は東証の集計で未開示に分類)、アップデートの日付と、機関投資家からのコンタクトを希望する企業も明示されるようになった。2026年1月からは、CG報告書の開示内容も載る。東証の集計では、2026年9月末時点で350社がコンタクトの希望を申請している。