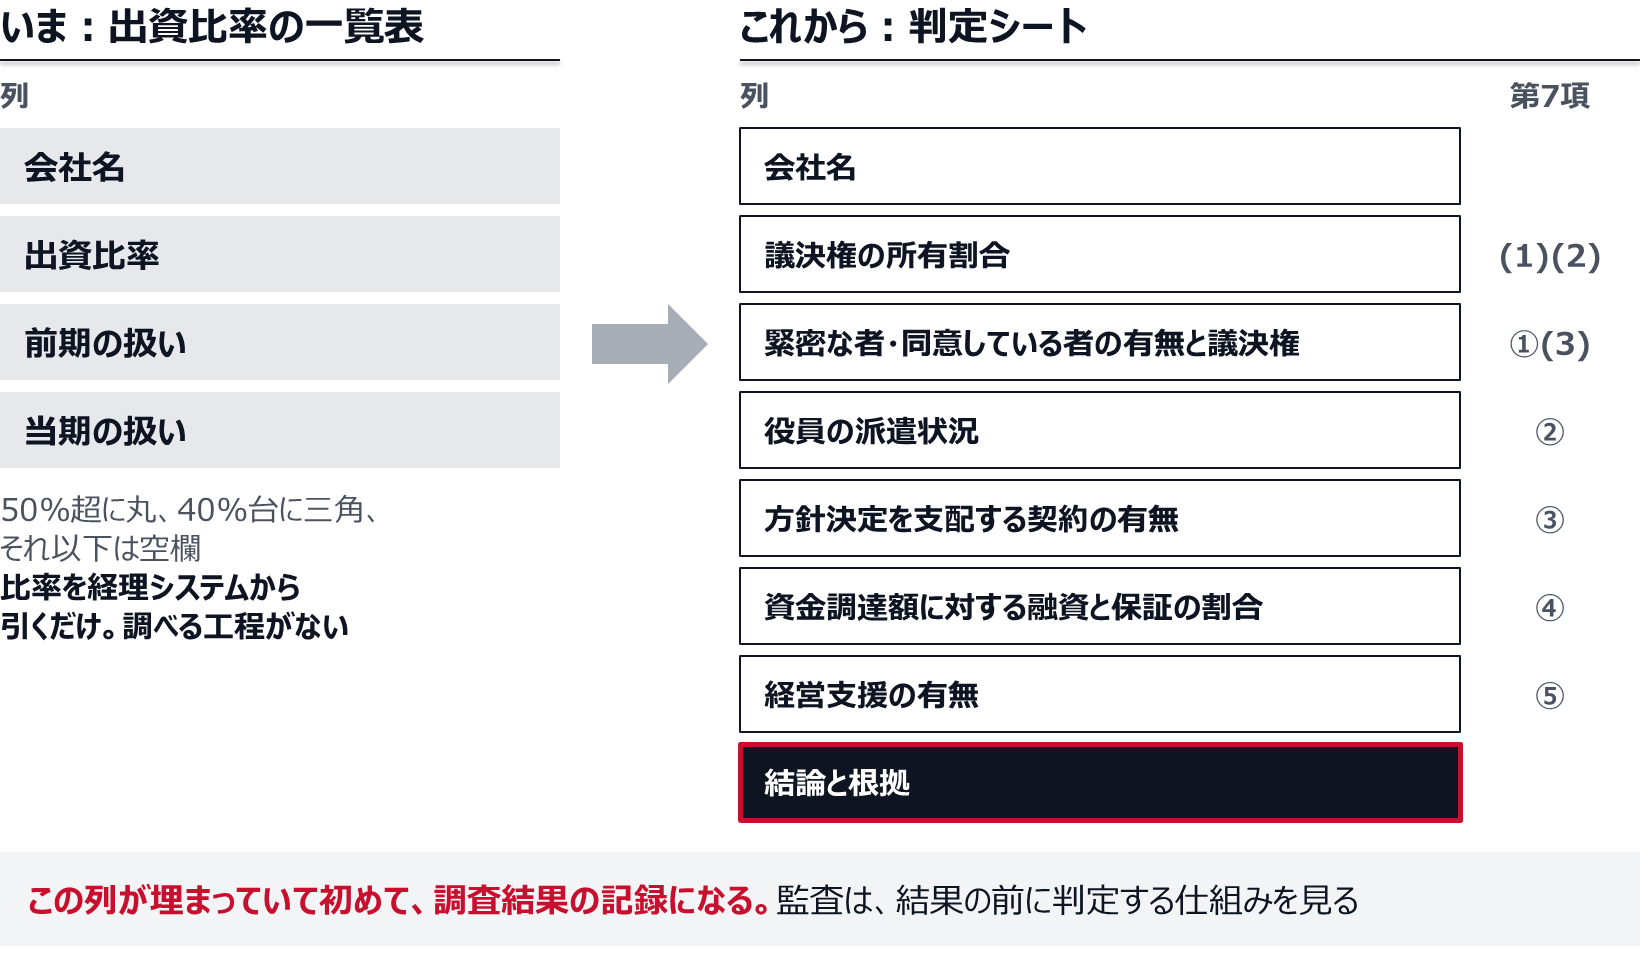
期末の連結作業の初日に、出資先の一覧が配られる。左から会社名、出資比率、前期の扱い、当期の扱い。50%超に丸、40%台に三角、それ以下に空欄。この表を見ながら十五分で範囲が決まる。 監査法人から質問が来るのは、たいてい空欄の行である。去年うちが取締役を二人出した会社ですよね、あれは誰が判定しましたか。 その場で答えられる人がいない。表の作成者は、比率を経理システムから引いてきただけだからである。
表から外れるのは、二つの方向がある
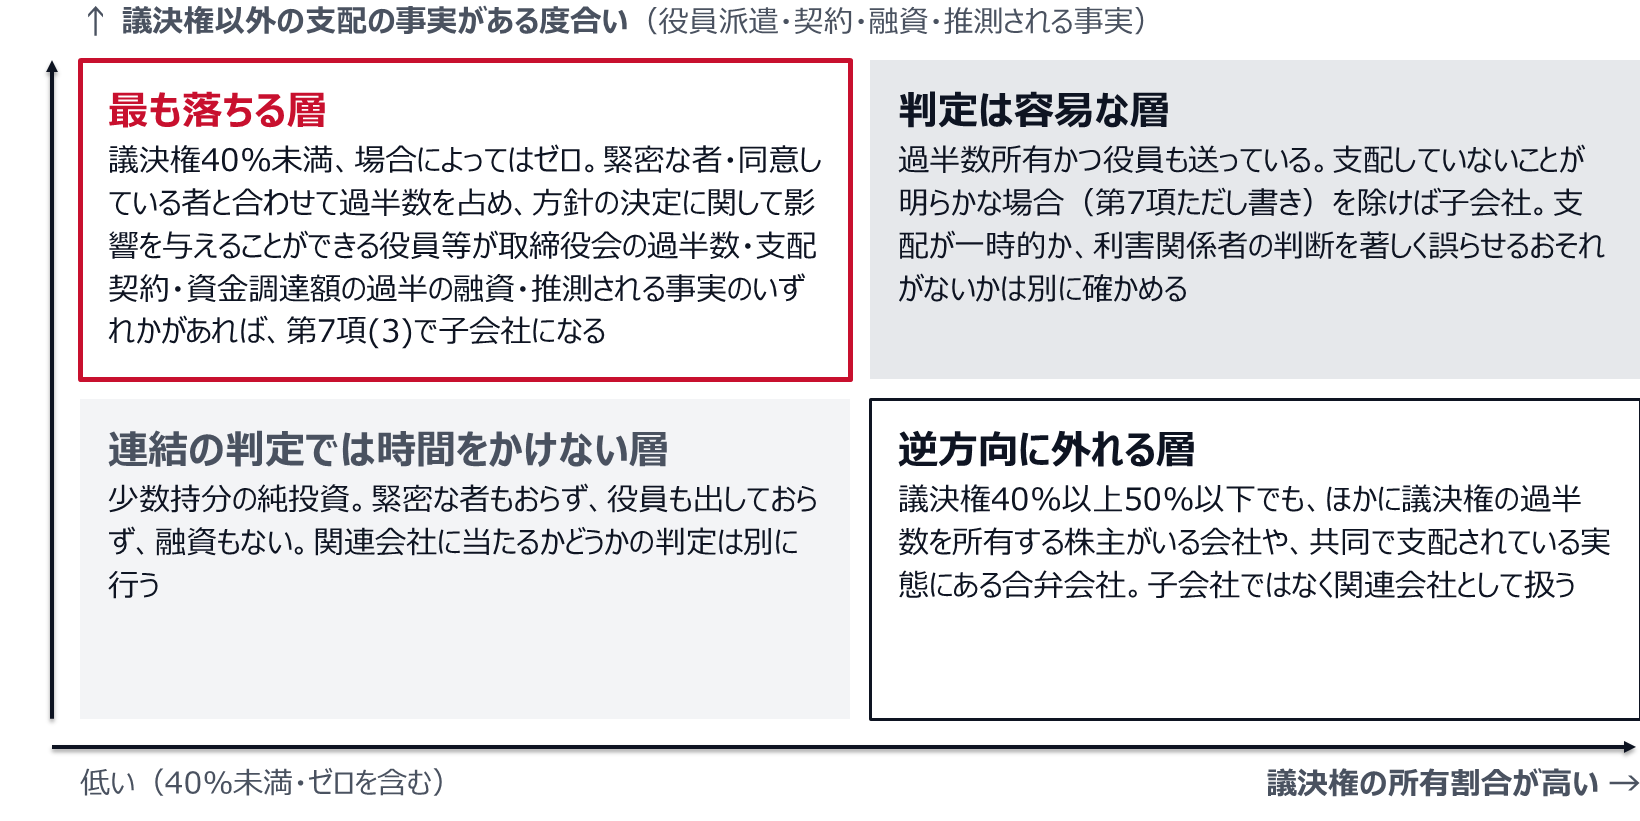
比率だけで判定したときにずれるのは、片側だけではない。低いのに連結すべき先と、高いのに連結すべきでない先が、同時に発生する。
子会社に当たる入口は三つ、外れる出口は一つ
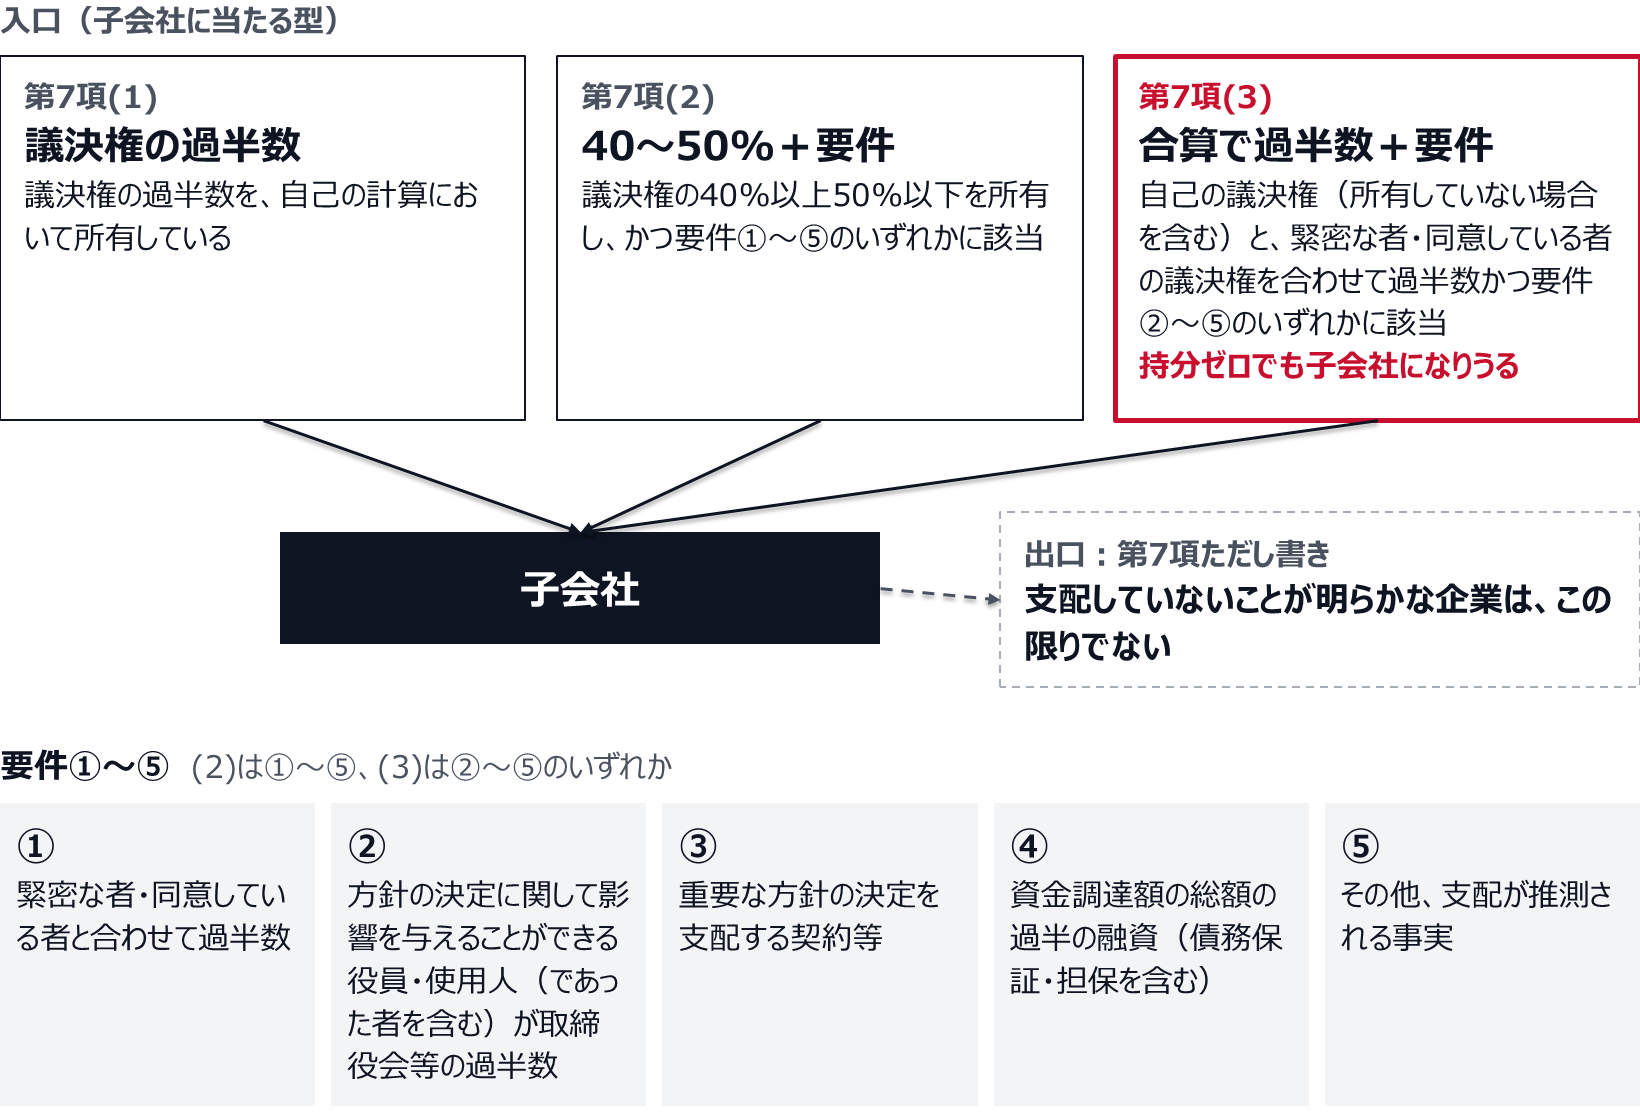
低いのに入る側の代表が、第7項(3)の型である。企業会計基準適用指針第22号は、この具体例として、自己の計算において他の会社の議決権の100分の40未満を所有している場合に、緊密な者及び同意している者が所有する議決権と合わせて100分の50超を占めており、かつ取締役の過半数の派遣、方針の決定を支配する契約の締結、資金調達額の概ね過半についての融資、その他支配が推測される事実の存在のいずれかに該当しているときを挙げている。さらに、議決権を直接所有していないが、緊密な者及び同意している者を通じて過半数を間接的に所有している場合で、当該他の会社が債務超過の状況にあり、債務保証を行っていること等により当該債務超過額を負担することとなっているときも具体例として示されている。
ここで効いてくるのが緊密な者の範囲である。同適用指針は、自己と出資、人事、資金、技術、取引等において緊密な関係があることにより自己の意思と同一の内容の議決権を行使すると認められる者と定義したうえで、一般的に該当すると考えられる例を七つ挙げている。自己が議決権の100分の20以上を所有している企業、自己の役員又は自己の役員が議決権の過半数を所有している企業、自己の役員・使用人であった者が取締役会の構成員の過半数を占めている企業、代表権のある役員として派遣されており取締役会の構成員の相当数(過半数に満たない場合を含む)を占めている企業、資金調達額の総額の概ね過半について融資を行っている企業(金融機関が通常の取引として融資を行っている企業を除く)、技術援助契約等の終了により事業の継続に重要な影響を及ぼすこととなる企業、そして自己に対する事業依存度が著しく大きい企業やフランチャイズ契約等により著しく事業上の拘束を受けることとなる企業である。 該当するかどうかは、両者の関係に至った経緯、両者の関係状況の内容、過去の議決権の行使の状況、自己の商号との類似性等を踏まえ、実質的に判断するとされている。
高いのに入らない側は、第7項ただし書きの領域である。適用指針は、議決権の100分の40以上100分の50以下を所有し支配の要件のいずれかを満たしていても、ほかに議決権の過半数を所有している株主が存在している場合には一般的に子会社に該当しないとし、共同支配企業の形成による処理が適用され、その後も共同で支配されている実態にある合弁会社は、出資会社それぞれの関連会社として取り扱われるとしている。この二つが、社内で最も誤判定されやすい(持分法適用会社の取り込み、数字が届かない関連会社を決算に載せる方法)。
判定に必要な事実は、期末には残っていない
比率は期末の一時点で確定する。適用指針も、議決権の所有割合の算定にあたっては 期末における議決権の数によることに留意する としている。しかし比率以外の四要件は、期末の残高として存在しない。
役員の派遣は、株主総会か取締役会の決議で動く。方針決定を支配する契約は、締結の稟議として回る。資金調達額の過半の融資は、貸付の実行と債務保証の差入れとして起きる。いずれも期中の一日に発生し、その日以降は誰も見返さない。 期末に一覧を作る担当者が見ているのは経理システムの投資有価証券残高だけなので、これらの事実は最初から視界の外にある。
第7項(2)⑤の「推測される事実」に至っては、残高そのものが存在しない。適用指針は、この⑤に含まれる場合として、当該他の企業が重要な財務及び営業又は事業の方針を決定するにあたり自己の承認を得ることとなっている場合、当該他の企業に多額の損失が発生し自己が重要な経営支援を行っている場合又は行うこととしている場合、資金調達額(貸借対照表の負債の部に計上されているものに限らない)の総額の概ね過半について融資及び出資を行っている場合を挙げている。一つ目は、決裁権限規程に書かれている。二つ目は、支援の稟議に書かれている。どちらも会計帳簿ではなく、社内文書の側にある(グループ会社の決裁権限規程、親会社が承認する事項の切り分け方)。
比率以外の判定材料は、期中の稟議と社内文書の中で生まれる
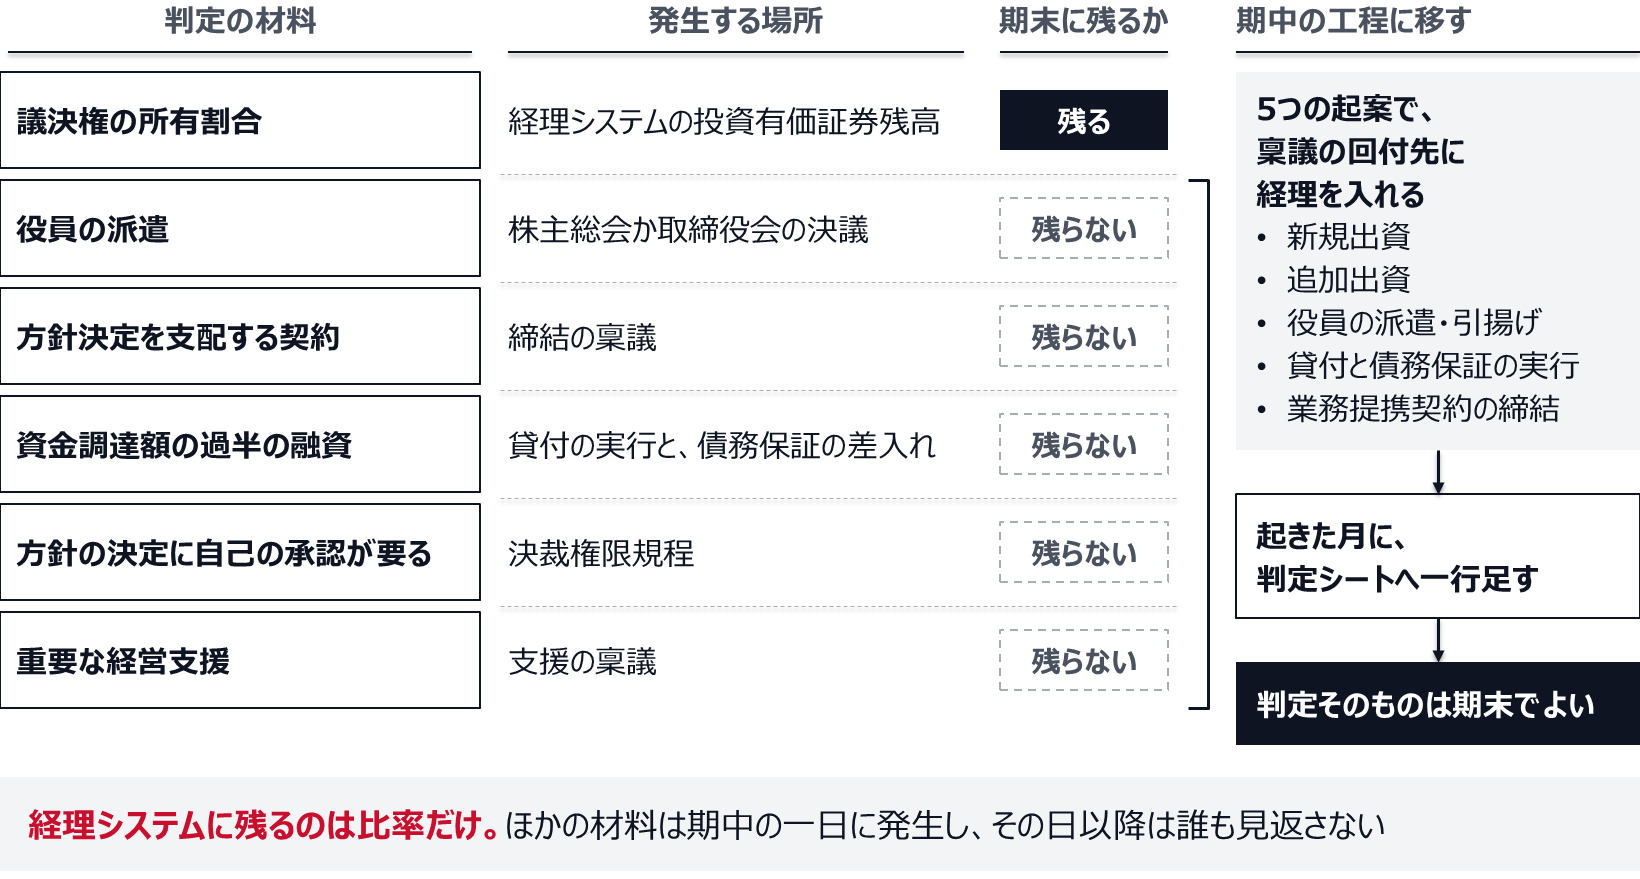
だから工程を期中に置く。新規出資、追加出資、役員の派遣・引揚げ、貸付と債務保証の実行、業務提携契約の締結。この五つの起案を、稟議の回付先に経理を入れて拾う。 期末に思い出す作業をやめ、起きた月に一行足す作業に変える。判定そのものは期末でよいが、判定材料の収集は期中に済ませておく。
出資先を一件ずつ、この二軸に置く。左上と右下が、期末の表の判定とずれる。
「重要性が乏しいから連結しない」の基準は、自社で作れない
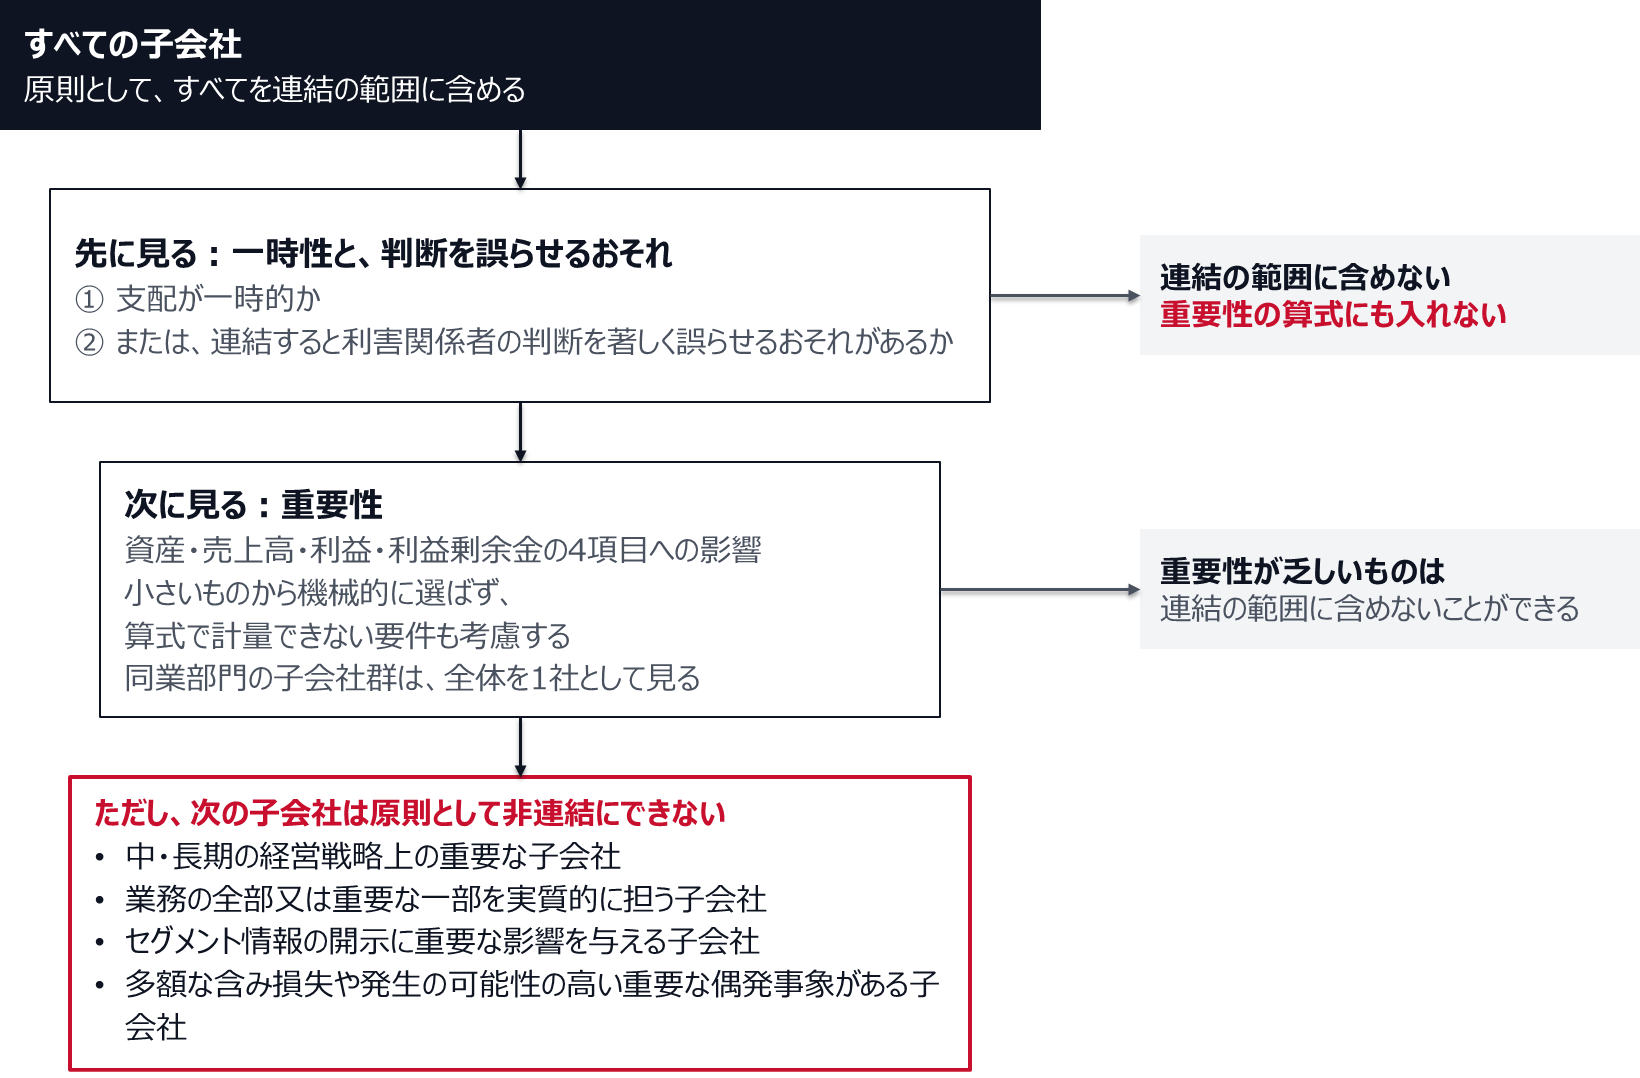
範囲が広がると、次に出てくるのが重要性の議論である。基準は、親会社は原則としてすべての子会社を連結の範囲に含めるとしたうえで、連結の範囲から除いても企業集団の財政状態、経営成績及びキャッシュ・フローの状況に関する合理的な判断を妨げない程度に重要性の乏しいものは連結の範囲に含めないことができるとしている。 ここで自社なりの閾値を作ってしまう会社が多い。
監査側の物差しは、すでに公表されている。日本公認会計士協会の監査・保証実務委員会実務指針第52号は、重要性が乏しい子会社かどうかを、少なくとも資産、売上高、利益及び利益剰余金の4項目に与える影響をもって判断すべきものと考えるとしている。それぞれ、非連結子会社の総資産額の合計額を提出会社と連結子会社の総資産額の合計額で割る、売上高で同じことをする、当期純損益のうち持分に見合う額で同じことをする、利益剰余金のうち持分に見合う額で同じことをする、という四本の算式である。一つの指標で足りるとは書かれていない。
そして、この算式には強い留保が付いている。同実務指針は、非連結子会社の選定にあたっては、資産や売上等の額の小さいものから機械的に順次選定するのではなく、個々の子会社の特性や算式で計量できない要件も考慮するものとするとしたうえで、原則として非連結子会社とすることはできない子会社の類型を四つ挙げている。中・長期の経営戦略上の重要な子会社、製造・販売・流通・財務等の業務の全部又は重要な一部を実質的に担っていると考えられる子会社、セグメント情報の開示に重要な影響を与える子会社、そして多額な含み損失や発生の可能性の高い重要な偶発事象を有している子会社である。 なお二つ目については、地域別販売会社、運送会社、品種別製造会社等の同業部門の複数の子会社は、原則としてはその子会社群全体を1社として判断するとされている。
小さい会社を十社並べて、一社ずつ閾値未満だから外す、という処理はここで否定されている。 設立したばかりの海外販売子会社、物流子会社、生産子会社。金額が小さいうちに外していると、大きくなった期に一斉に連結入りして、その期の比較可能性が壊れる(買収した子会社の経理統合は、人の入れ替えより締めの型を先に移す)。
監査が見ているのは、判定の結果ではなく体制である
もう一つ、社内で誤解されやすい点がある。監査人は、判定した結果の一覧だけを見ているわけではない。
同じ実務指針は、子会社及び関連会社の範囲に係る網羅性を検討するにあたって留意する事項として、子会社及び関連会社の範囲の決定に関する管理体制の整備運用状況の検討を行うことを最初に挙げ、範囲の決定に必要な事項の調査体制の整備運用が的確になされ、調査の実施状況並びに調査結果の把握及び記録が適切に行われていることを確かめるとしている。さらに、対象会社数が多数ある場合には試査により範囲の決定に関する調査結果を検討し、実質的判断が適切に行われていることを確かめるとし、監査人が必要と認めた場合には、経営者による確認書において子会社及び関連会社の範囲の決定が会計基準等に準拠している旨の記載を求めるとしている。
判定が正しかったかどうかの前に、判定する仕組みがあるかどうかを見られている。 期末に十五分で作られた表には、調査の実施状況の記録がない。記録がなければ、結果が偶然正しくても、体制としては未整備である。経営者確認書に署名する人が、その一行の根拠を知らないという状態も同じである。
この観点から見ると、範囲判定の成果物は一覧表ではない。判定シートである。 会社ごとに、議決権の所有割合、緊密な者及び同意している者の有無とその議決権、役員の派遣状況、方針決定を支配する契約の有無、資金調達額に対する融資と保証の割合、経営支援の有無、そして結論と根拠。この列が埋まっていて初めて、調査結果の記録になる(関連当事者取引の洗い出し方、役員と親族の取引は取引先マスタに現れない)。
範囲判定の成果物を、比率の一覧表から判定シートに替える
支配が一時的かどうかは、翌期以降の予定で決まる
範囲から外す理由として、支配の一時性を持ち出す場面もある。ここも定義が決まっている。
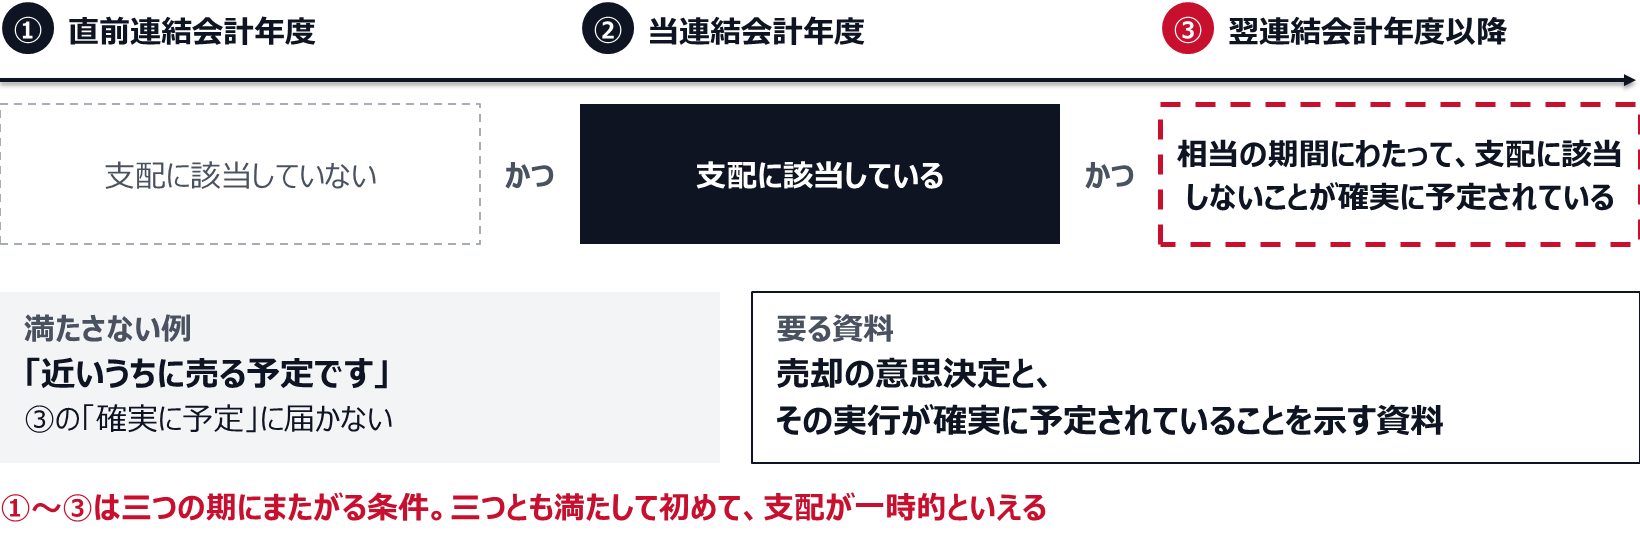
基準は、子会社のうち 支配が一時的であると認められる企業 と、それ以外の企業であって、連結することにより利害関係者の判断を著しく誤らせるおそれのある企業 を連結の範囲に含めないとしている。そして適用指針は、支配が一時的であるとは、当連結会計年度において支配に該当しているものの、直前連結会計年度において支配に該当しておらず、かつ、翌連結会計年度以降相当の期間にわたって支配に該当しないことが確実に予定されている場合をいうとしている。
三つの期にまたがる条件だ。 当期に支配していること、前期に支配していなかったこと、そして翌期以降相当の期間にわたって支配しないことが確実に予定されていること。「近いうちに売る予定です」では、三つ目を満たさない。 売却の意思決定と、その実行が確実に予定されていることを示せる資料がいる。
支配が一時的といえるのは、三つの期の条件がそろったときだけ
なお、重要性の算式を適用する際の留保として、実務指針は、支配が一時的であると認められる企業と、連結することにより利害関係者の判断を著しく誤らせるおそれのある企業に該当して連結の範囲に含めないこととなる子会社は、算式に含めないとしている。一時性で外す会社を、重要性の分子に足してはいけない。二つの除外理由は、順番が決まっている(赤字子会社の畳み方、清算・売却・吸収合併の違いと税務・期間の比較)。
除外の理由は、一時性を先に、重要性を後に当てる
決めるのは三つ
第一に、判定の入口を出資比率の表から、支配の事実を並べた判定シートに変える。 連結財務諸表に関する会計基準第7項は、過半数所有だけでなく、議決権の100分の40以上100分の50以下+五要件のいずれか、そして自己の議決権を所有していない場合を含む緊密な者及び同意している者との合算で過半数+②から⑤のいずれか、という三つの型で子会社を定義している。五要件とは、緊密な者等との合算で過半数、役員又は使用人であった者を含む者が取締役会等の構成員の過半数、方針の決定を支配する契約等の存在、資金調達額の総額の過半についての融資、その他支配していることが推測される事実の存在である。 判定シートの列は、この五つと出資比率、そして結論と根拠になる。同時に、第7項ただし書きの逆方向も見る。他に過半数株主がいる場合や、共同支配の実態にある合弁会社は、要件を満たしていても子会社に該当しない。
第二に、判定材料の収集を期中の工程に移す。 議決権の所有割合は期末における議決権の数で算定するが、役員の派遣、方針決定を支配する契約、資金調達額の過半の融資と債務保証、そして重要な経営支援は、いずれも期中の稟議として発生し、期末には残高として残らない。新規出資、追加出資、役員の派遣と引揚げ、貸付と債務保証の実行、業務提携契約の締結という五つの起案について、経理を回付先に入れる。 適用指針は、支配が推測される事実の例として、重要な方針の決定にあたり自己の承認を得ることとなっている場合を挙げている。これは決裁権限規程に書かれている事実であって、会計帳簿には現れない。
第三に、重要性で外す線を自社で作らず、監査側の物差しに合わせ、記録を残す。 監査・保証実務委員会実務指針第52号は、重要性の乏しい子会社の判定を資産、売上高、利益及び利益剰余金の4項目で行うとし、小さいものから機械的に選定することを否定したうえで、中・長期の経営戦略上の重要な子会社、業務の全部又は重要な一部を実質的に担う子会社、セグメント情報の開示に重要な影響を与える子会社、多額な含み損失や重要な偶発事象を有している子会社は原則として非連結にできないとしている。そして同実務指針は、監査上、範囲の決定に関する管理体制の整備運用状況を検討し、調査の実施状況並びに調査結果の把握及び記録が適切に行われていることを確かめるとしている。 見られているのは結論の一行ではなく、その一行が作られた過程である。
売上高680億円の産業機械メーカー。国内子会社9社、海外子会社6社を連結しており、ほかに出資先が11社ある。範囲の見直しに着手したきっかけは、監査法人からの一つの質問だった。持分28%の合弁会社について、当社から代表取締役を出していますが判定の記録はありますか。 経理部で確認したところ、記録はなかった。範囲判定は毎期、投資有価証券の明細から比率を転記した一覧に、前期と同じ扱いを書き写す作業になっていた。前期と扱いが変わった行が過去5期で1行しかなく、その1行も新規設立の子会社だった。 見直しはまず、判定シートの様式を作ることから始まっている。列は、議決権の所有割合、緊密な者及び同意している者が所有する議決権、当社からの役員派遣の人数と取締役会構成員数、重要な方針の決定に当社の承認を要する契約の有無、当社および緊密な者からの融資と債務保証の額、当該会社の負債総額、経営支援の実施状況、そして結論と根拠。11社について埋めてみて、3社で列が空欄にならなかった。 一つ目が、指摘のあった持分28%の合弁会社である。当社から代表取締役1名を含む2名を出しており、取締役は4名。取締役会の構成員の過半数を占めていた。さらに、共同出資先の1社が当社の持分22%の関連会社であり、この会社の持つ25%と合算すると議決権は53%になる。第7項(3)の型に該当し、子会社と判定された。 二つ目は、持分15%の設備販売会社。役員は出していないが、当社との取引が同社の売上の九割を占め、フランチャイズ類似の契約で仕入先が当社に固定されていた。適用指針が緊密な者の例として挙げる事業依存度の類型に近く、判定は保留のうえ監査法人と協議に回している。 三つ目は、持分45%の物流子会社で、当社が同社の借入10億円全額に債務保証を差し入れていた。同社の負債総額は12億円で、資金調達額の総額の過半を大きく超えていた。 ここまでで、追加で連結対象となったのが2社、協議中が1社。財務数値への影響は、連結売上高で0.9%、連結総資産で1.4%と小さかった。 それでも経理部長が重い顔をしたのは別の理由だった。3社とも、判定材料になった事実の発生は当期ではなかった。合弁会社の役員派遣は3期前、債務保証は4期前である。 対応として、稟議のワークフローに経理の回付を追加した。対象は、出資、役員の派遣と引揚げ、貸付、債務保証、業務提携契約、そして子会社および出資先への経営支援の6区分。回付されたら、経理は判定シートに1行足すだけで、その場では判定しない。 判定は従来どおり期末に行い、シートを判定の根拠として保存する運用にしている。翌期の監査で、範囲の決定に関する調査体制についての質問は出ていない。 経理部長の総括が残っている。比率の表を作る作業は、判定しているように見えて、実は何も調べていなかった。調べる工程が一つもなかったことが、いちばん怖い。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
連結の範囲は、出資比率の一覧では決まらない。役員の派遣、方針を支配する契約、資金調達額の過半の融資は、期中の稟議として起きる。出資・役員派遣・貸付・債務保証・経営支援の起案を発生した月に経理へ回付させ、結論と根拠まで持つ判定シートに一行ずつ足していく。
重要性で外すときは、資産・売上高・利益・利益剰余金の4項目への影響で見る。ただし業務の重要な一部を担う子会社や多額の含み損を抱える子会社は、小さくても原則として外せない。
関連記事
- 連結パッケージの設計と回収、子会社の提出を遅らせない様式と期日
- みなし取得日の置き方で変わる、期中買収の連結開始時期と当期利益
- 連結消去仕訳が止まる原因は照合の段取り、内部取引と未実現利益の実務
- 持分法適用会社の取り込み、数字が届かない関連会社を決算に載せる方法
- 関連当事者取引の洗い出し方、役員と親族の取引は取引先マスタに現れない
- グループ会社の決裁権限規程、親会社が承認する事項の切り分け方
- 子会社への親会社保証と資金支援、要請が来る前に支援の範囲を定める
- 買収した子会社の経理統合は、人の入れ替えより締めの型を先に移す
- 赤字子会社の畳み方、清算・売却・吸収合併の違いと税務・期間の比較
- 連結決算が遅れる3つの原因、子会社のデータを早く集める仕組み