銀行からコミットメントラインの提案を受けると、議論はまず手数料に向かう。借りない年にも払う費用なので、取締役会では「使わない保険に毎年払うのか」と問われることがある。コミットメントラインは、銀行が契約で決めた期間と極度額の範囲で貸すことを約束し、借り手がその対価として手数料を払う契約である。筆者は、結ぶかどうかを手数料の高い安いだけで決めると判断を誤ると考えている。決め手は、手元流動性の目標のうち危機の備えにあたる部分を、現金を積み増して持つか、この枠で持つかの比較にある。比べるのは年の費用と、想定する危機の中で枠を本当に引けるかの二つである。この記事が想定する読み手は、銀行から融資枠の提案を受け、要否を取締役会で説明する財務責任者である。当座貸越との違い、費用の比べ方、財務制限条項と契約期間で枠が引けなくなる場面、シンジケート方式と相対方式の選び方を整理する。手元流動性の目標そのものの置き方は扱わない。
- コミットメントラインは、借り手の申込みで借入を成立させる権利を銀行が与え、借り手が手数料を払う契約である。手数料を利息とみなさない特例は、特定融資枠契約に関する法律が定める範囲の借り手に限られる。
- 要否は、手元流動性の目標のうち危機の備えを何で持つかで決める。平常の運転を現金、季節の山を当座貸越で持つ前提で、危機の備えを現金の積み増しと枠のどちらで持つかを年の費用で比べる。
- 枠の値打ちは、想定する危機の中で引けるかで決まる。財務制限条項に触れる時期や契約の満了が資金の要る時期と重ならないかを試算で確かめ、相対方式で満了の時期を分けるか、シンジケート方式でまとめるかを決める。
コミットメントラインと当座貸越の違いは、借りる権利を契約で借り手が持つかにある
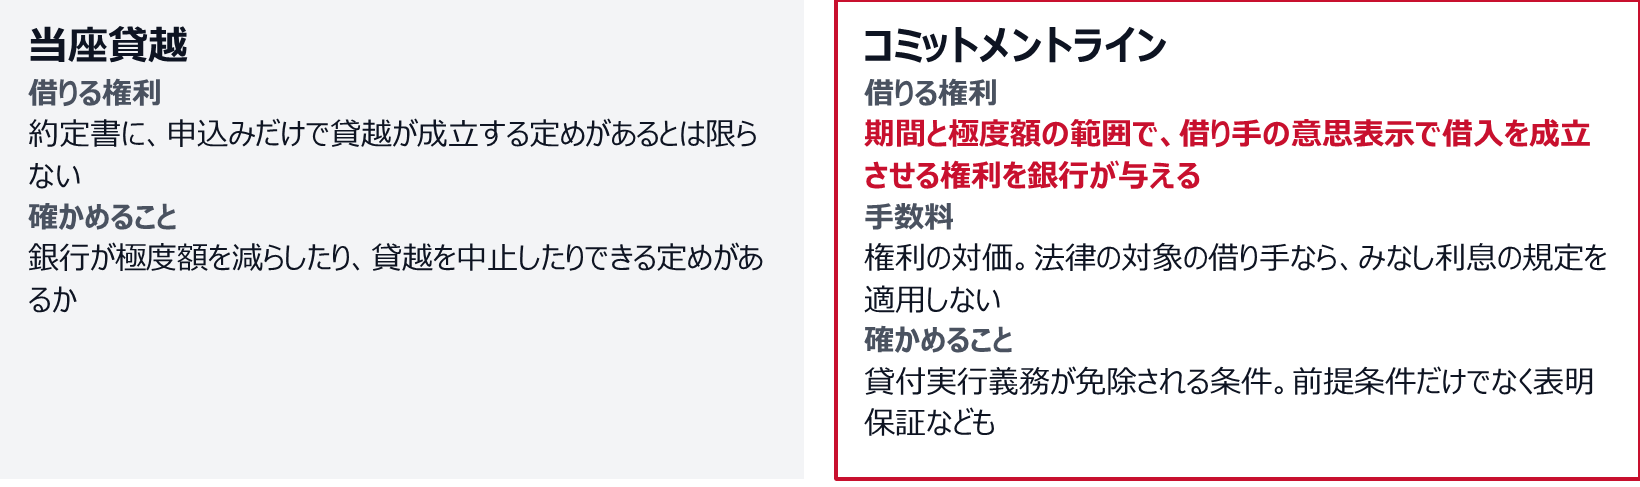
特定融資枠契約に関する法律(平成11年法律第4号)は、コミットメントラインのうち、借り手が同法第2条の範囲にある契約を特定融資枠契約と呼ぶ。第2条第1項の定義では、一定の期間と融資の極度額の範囲で、借り手の意思表示によって金銭の消費貸借を成立させる権利を、貸し手が借り手に与える。借り手は、その権利の対価として手数料を払う。借り手が申し込めば借入が成立するという権利を、手数料で買う契約と言ってよい。
この法律の中身は、手数料の扱いの特例である。利息制限法第3条は、金銭の消費貸借に関して債権者が受け取る元本以外の金銭を、手数料などの名目を問わず利息とみなす。同法第6条と、出資法第5条の4第4項にもみなし利息の定めがある。枠をほとんど使わない年にも手数料は払うので、手数料を利息とみなすと、実際に借りた額に比べた利率は高く出る。特定融資枠契約に関する法律は、第3条でこれらの規定を特定融資枠契約の手数料には適用しないと定め、第1条で、この特例によって企業の資金調達の機動性を高めることを目的に掲げている。
特例が及ぶ借り手には範囲がある。第2条第1項は、契約を結ぶ時点で該当していなければならない借り手を号ごとに挙げている。事業会社に関わるのは次の者である。
- 会社法上の大会社(最終事業年度の貸借対照表で資本金5億円以上か、負債の合計が200億円以上の株式会社)
- 資本金が3億円を超える株式会社
- 最終事業年度の末日の純資産が10億円を超える株式会社
- 金融商品取引法の監査証明を受けなければならない、有価証券の発行者である株式会社
- ここまでに挙げた者の子会社
ほかに一定の外国会社、保険の相互会社、金融商品取引業者、特定目的会社、登録投資法人なども入る。判定は契約を結ぶ時点で行うので、減資を予定している会社や、更新で契約を結び直す会社は、その時点で範囲にあるかを確かめ直しておく。
当座貸越の約定書に、借り手の申込みだけで貸越が成立する権利の定めがあるとは限らない。提案を比べる前に、約定書に銀行が極度額を減らしたり貸越を中止したりできる定めがあるかを確かめておくと、危機のときに当座貸越をどこまで当てにできるかが見える。
ただし、コミットメントラインも無条件の約束ではない。三井住友銀行はコミットメントラインの案内で、契約書に定める条件に従い貸付人の貸付実行義務が免除される場合があると注意している。どの条件で免除されるかは、貸付の前提条件の条項だけでなく、表明保証や期限の利益の喪失の事由など、複数の条項にまたがることがあるので、契約書全体で確かめる。この条件を危機の想定と重ねて確かめる方法は、財務制限条項の節で書く。
コミットメントラインは、借りる権利を契約で借り手に与え、その対価が手数料になる
結ぶかどうかは、手元流動性の目標のうち危機の備えを何で持つかで決まる
枠の要否を決めるには、手元流動性の目標が先に要る。ここで言う手元流動性は、現預金に、想定する危機の期間に契約の条件を満たして借りられると評価した枠を足して数える。目標の置き方は手元流動性はいくら持つべきか、固定費と月商倍率で自社基準を作るで扱った。ここでは目標が決まっている前提で、その中身を三つに分け、それぞれに持ち方を当てる。
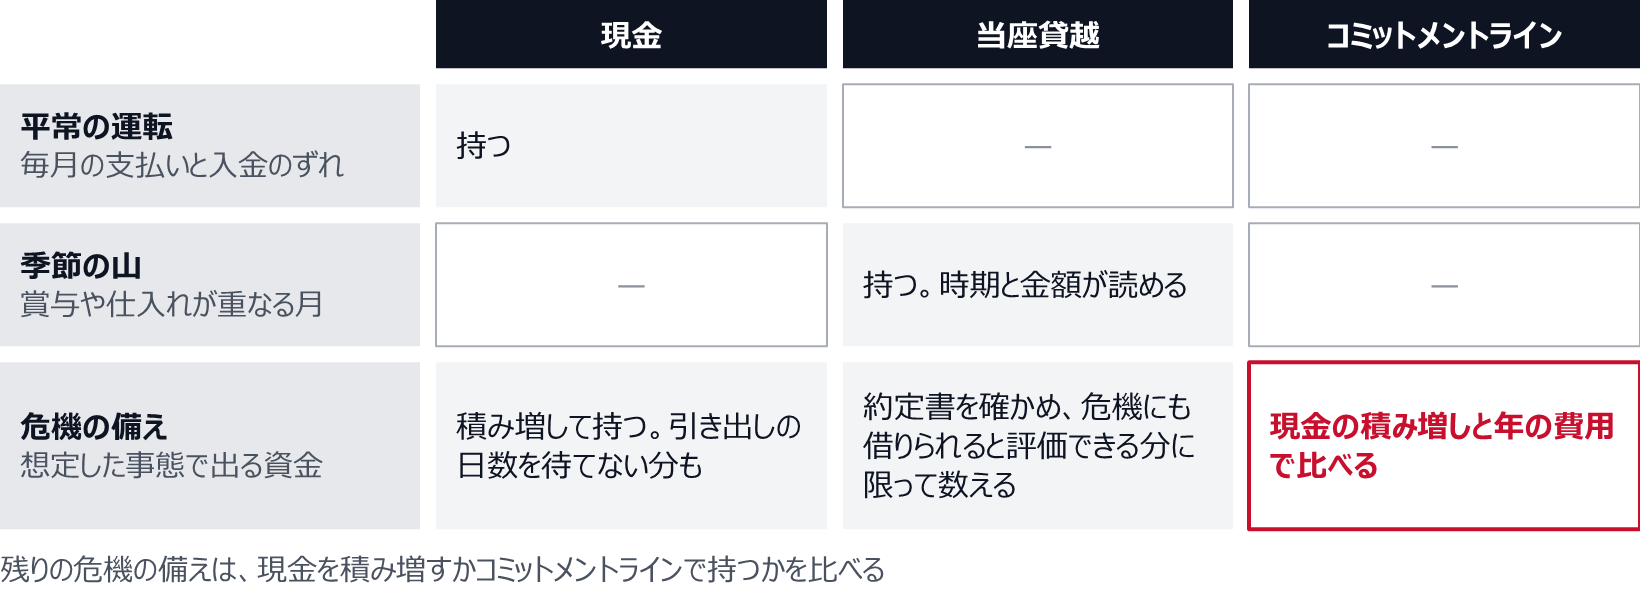
一つ目の平常の運転に要る資金は、毎月の支払いと入金の時期のずれを埋める。二つ目の季節の山は、賞与の月や仕入れが重なる月に一時的に増える支払いである。三つ目の危機の備えは、売上の急な落ち込みや大口の入金の遅れなど、想定した事態で一定の期間に出ていく資金を指す。
この記事では、平常の運転は現金で持つ前提で話を進める。毎日のように出入りする資金まで枠の借入で回すと、引き出しと返済の事務が増えるからである。季節の山は時期も金額もおおよそ読めるので、当座貸越と相性がよい。引く月が分かっていれば、銀行と前もって話しておける。季節の山をコミットメントラインで持つこともできるが、この記事では危機の備えに絞って比べる。
三つ目は性質が違う。危機の備えが要るのは業績や市況が悪くなった時期で、銀行にとっても新たに貸すかどうかの判断が難しい時期にあたる。ここで当座貸越を当てにすると、約定書の減額や中止の定めが効いてくるおそれがある。当座貸越を危機の備えに数えるのは、約定書の定めと実行の条件を確かめて、危機のときにも借りられると評価できる分に限り、季節の山で使う額を除いた残りとする。残りの危機の備えは、現金を積み増すか、借りる権利を契約で確保したコミットメントラインにするかを比べて決める。 筆者は、要否の議論をこの二つの比較に絞ったほうが、取締役会で話が噛み合うと考えている。
ただし、引き出しの日数を待てない分は、危機の備えの中でも現金で持つ。申込みから貸付の実行までの日数は契約で決まる。給与や税金の納付のように、数日のずれも許されない支払いには、枠が間に合わないことがある。
残りの危機の備えは、現金を積み増すか、コミットメントラインで持つかを比べる
手数料は、現金を積み増したときの金利差と年額で比べる
この記事で言う現金は、使い道の制限がなく、支払う会社がすぐに使える現預金を指す。現金で備える場合の費用は、その現金をどこから持ってくるかで変わる。証書貸付で借りて預金に置くなら、年の費用は、積み増す額に借入金利と預金の利回りの差を掛けた額になる。借入の返済に回すはずだった自己資金を残すなら、費用は、払い続ける借入の利息と、預金で受け取る利息の差になる。設備投資に回すはずだった資金を残すなら、費用は投資を遅らせたり取りやめたりして失う価値である。簡便に要求収益率で代えるなら、仮定であることを資料に書いておく。要求収益率の考え方はハードルレート(要求収益率)の決め方、全社一律のWACCを使わない理由で扱った。どの持ち方でも、すでに手元にある現金は、枠から借りるための条件を問われずに支払いに使える。証書貸付で借りた分の返済は、別に資金繰りに入れておく。
コミットメントラインの年の費用は、手数料の年額が中心になる。手数料を計算する基礎が極度額の全体か使っていない額かは契約によるので、提案を受けたらまず年額に直す。三井住友銀行の案内では、コミットメントラインには金利とは別にコミットメントフィー等の手数料が要り、シンジケート方式ではアレンジメントフィーやエージェントフィー等もかかる。契約の時に一度だけ払う費用があれば、契約期間の年数で割って年額に足す。契約書の確認にかかる法務の費用も同じように扱う。実際に引けば、引いた分の利息が別にかかる。
比べるときに抜けやすいのが、有利子負債の総額への影響である。現金を借りて積み増すと、手元の現金も同じだけ増えるので、有利子負債から現金を引いたネットの額は動かない。一方で総額は増える。ほかの借入の財務制限条項や格付けの指標が総額で測られているなら、その分だけ余裕が減る。枠のほうは、引かない間は有利子負債を増やさない。ただし、ほかの契約で有利子負債の定義に未実行の枠が入っていれば、枠を持つだけで指標が動く。どの契約にその定めがあるかは、有利子負債はどこまで増やしてよいか、ネット有利子負債/EBITDAによる上限の置き方で挙げた確認の手順で拾える。
こうして年の費用を並べても、それだけで枠を選ぶと誤る。並べたのは危機の備えを使わない平常時の費用であり、手元の現金は新たに借りる条件を問われないが、枠には引けなくなる条件がある。手数料が安くても、想定する危機の中で引けない枠は、危機の備えには数えられない。
財務制限条項と契約期間で、危機のときに枠を引けるかが決まる
枠の契約には、財務制限条項が付くことがある。財務制限条項は、純資産を一定の水準に保つ、経常損失を続けて出さないといった、借り手が守ると約束する財務の条件で、財務コベナンツとも呼ぶ。貸付の前提条件に、契約の条項に違反していないことが入っていれば、財務制限条項に触れた後は、枠が残っていても新たに借りられないおそれがある。
確かめたいのは、枠が要る時期と、枠が使えなくなる時期が重ならないかである。枠を引くのは業績が悪い時期で、財務制限条項に触れやすいのも業績が悪い時期だから、二つは同じ向きに動く。危機の想定で月ごとの資金繰りを試算し、同じ想定のまま、財務制限条項の指標を判定の時期ごとに計算してみる。判定の時期が来ても、水準を満たしていれば、その条項を理由に借りられなくなることはない。ほかの実行の条件は別に確かめる。問題は、資金が足りなくなる月より前に、指標が水準を割る判定が来る場合で、その想定ではこの枠を危機の備えに数えられない。確かめる形は、想定の月ごとに、その時点で条件を満たして新たに借りられる未実行の額が、足りない額以上あるかである。
契約期間も同じ見方で確かめる。特定融資枠契約は一定の期間の契約で、期間が終われば借りる権利も終わる。更新には銀行の同意が要る。三井住友銀行も、契約の締結には所定の審査があると案内している。更新の時期が危機の途中に来れば、業績が悪い中で同意を得ることになり、極度額が減ったり、更新されなかったりするおそれがある。引いた借入をいつ返すかも契約で決まる。枠の満了までに返す定めなら、満了が危機と重なったとき、新しく借りられないうえに返済の資金まで要る。
財務制限条項に触れる時期や契約の満了が、資金の要る時期の前か途中に来る枠は、その想定では危機の備えに数えない
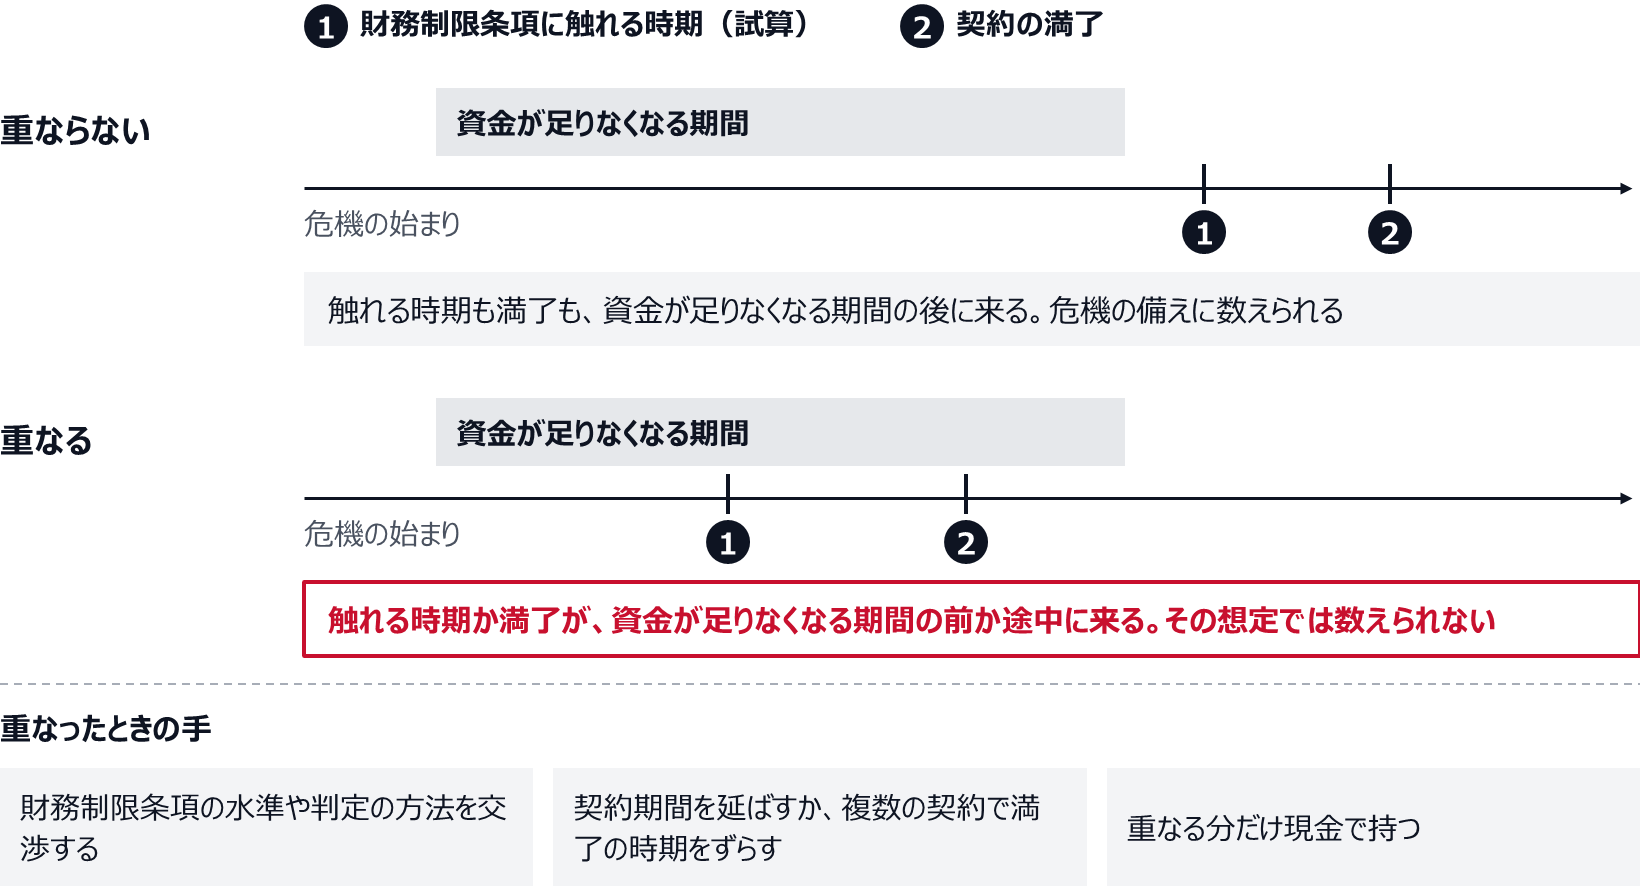
重なりが見つかったときの手は三つある。財務制限条項の水準や判定の方法を交渉する、契約期間を延ばすか複数の契約で満了の時期をずらす、重なる分だけ現金で持つ、である。想定の期間を通じて足りない額を賄える案に絞り、そのうえで費用と残る制約を比べて決める。指標の余裕を四半期ごとに測る方法はコベナンツ(財務制限条項)の管理、抵触の前に余裕度を四半期で見るで扱った。
シンジケート方式と相対方式は、極度額の大きさと満了の分け方で選ぶ
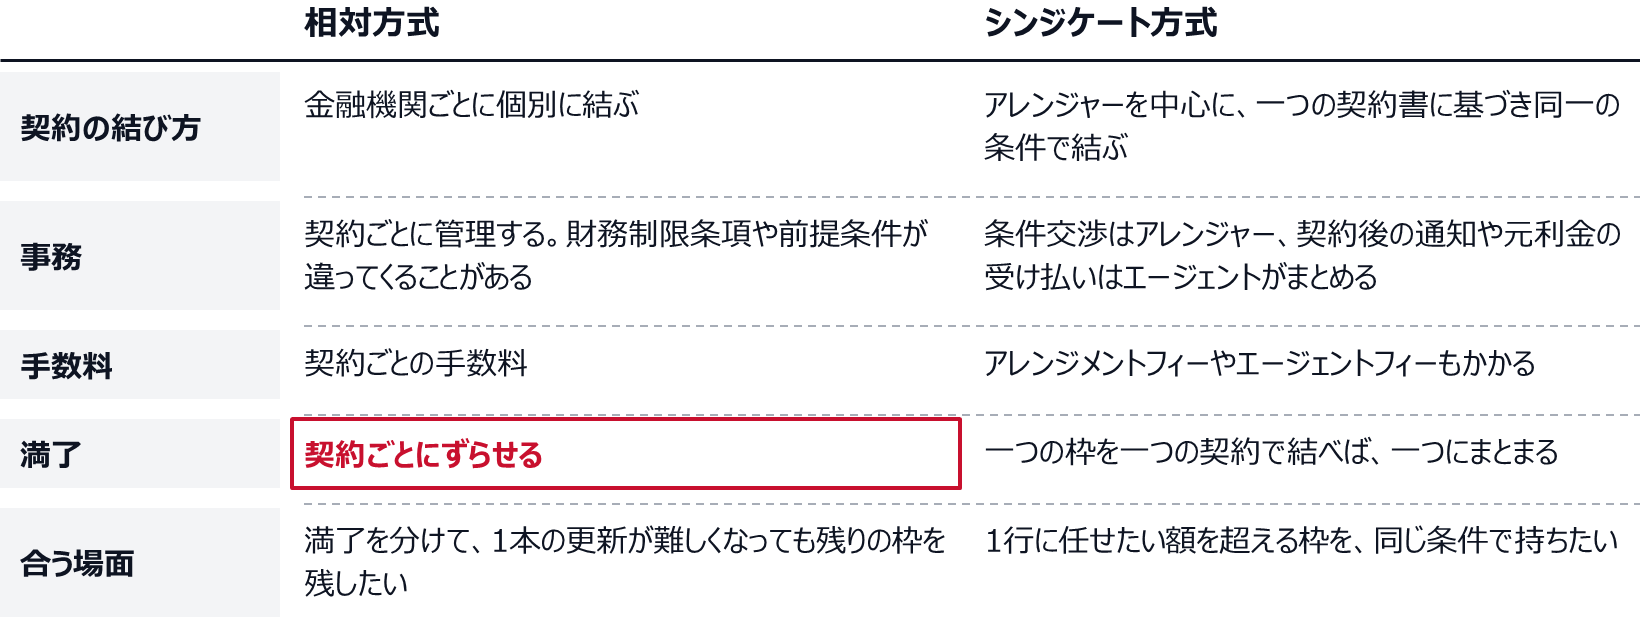
契約の方法は二つある。三井住友銀行の案内によれば、相対方式(バイラテラル方式)は金融機関ごとに個別に契約を結ぶ方法である。シンジケート方式(協調型)は、アレンジャー(幹事金融機関)を中心に、複数の金融機関と一つの契約書に基づき、同一の条件で契約を結ぶ。シンジケート方式でも、貸出はそれぞれの金融機関が一つの契約書に基づいて個別に実行する。
同行はシンジケート方式の特徴として、事務負担の軽減、複数の金融機関から同じ条件で調達できること、新しく取引する金融機関を加えて調達の窓口を広げられることを挙げる。事務が軽くなるのは、契約前の条件交渉をアレンジャーが、契約後の通知の取次ぎや元利金の受け払いの事務をエージェントがまとめて担うからである。その分、アレンジメントフィーやエージェントフィーがかかる。
筆者は、選ぶ基準を二つに置くとよいと考えている。一つは極度額の大きさで、1行に任せたい額を超える枠を同じ条件で持ちたいなら、シンジケート方式が合う。もう一つは満了の分け方である。一つの枠を一つの契約で結ぶシンジケート方式なら、満了も一つにまとまり、危機の途中に満了が来れば、枠の全体が同時に銀行の判断を受ける。相対方式で2行以上と契約し、満了の時期をずらしておけば、1本の更新が難しくなっても残りの枠は期間の中に残る。代わりに、契約ごとに財務制限条項や前提条件が違ってくることがあり、管理の手間は増える。満了を分けても、引けなくなる条件まで分かれるとは限らない。業績が悪くなれば、どの契約の財務制限条項にも同時に近づきうるし、ほかの借入の不履行を自らの契約の事由とする定めが入っていることもある。
相対方式は満了の時期をずらせ、シンジケート方式は大きな枠を同じ条件でまとめられる
条件の変更や、財務制限条項に触れたときの扱いを誰の同意で決めるかも、契約書で確かめる。シンジケート方式では、メイン行1行と話がついても、契約が求める貸付人の同意がそろわなければ条件は変わらない。取引行ごとの枠の配分は、メイン行のシェアをどこまで持たせるかという方針の一部でもある。考え方は取引銀行は何行が適切か、メインバンクのシェアと借入の分散方針で書いた。
取締役会には、枠の大きさと引けなくなる条件を一緒に出す
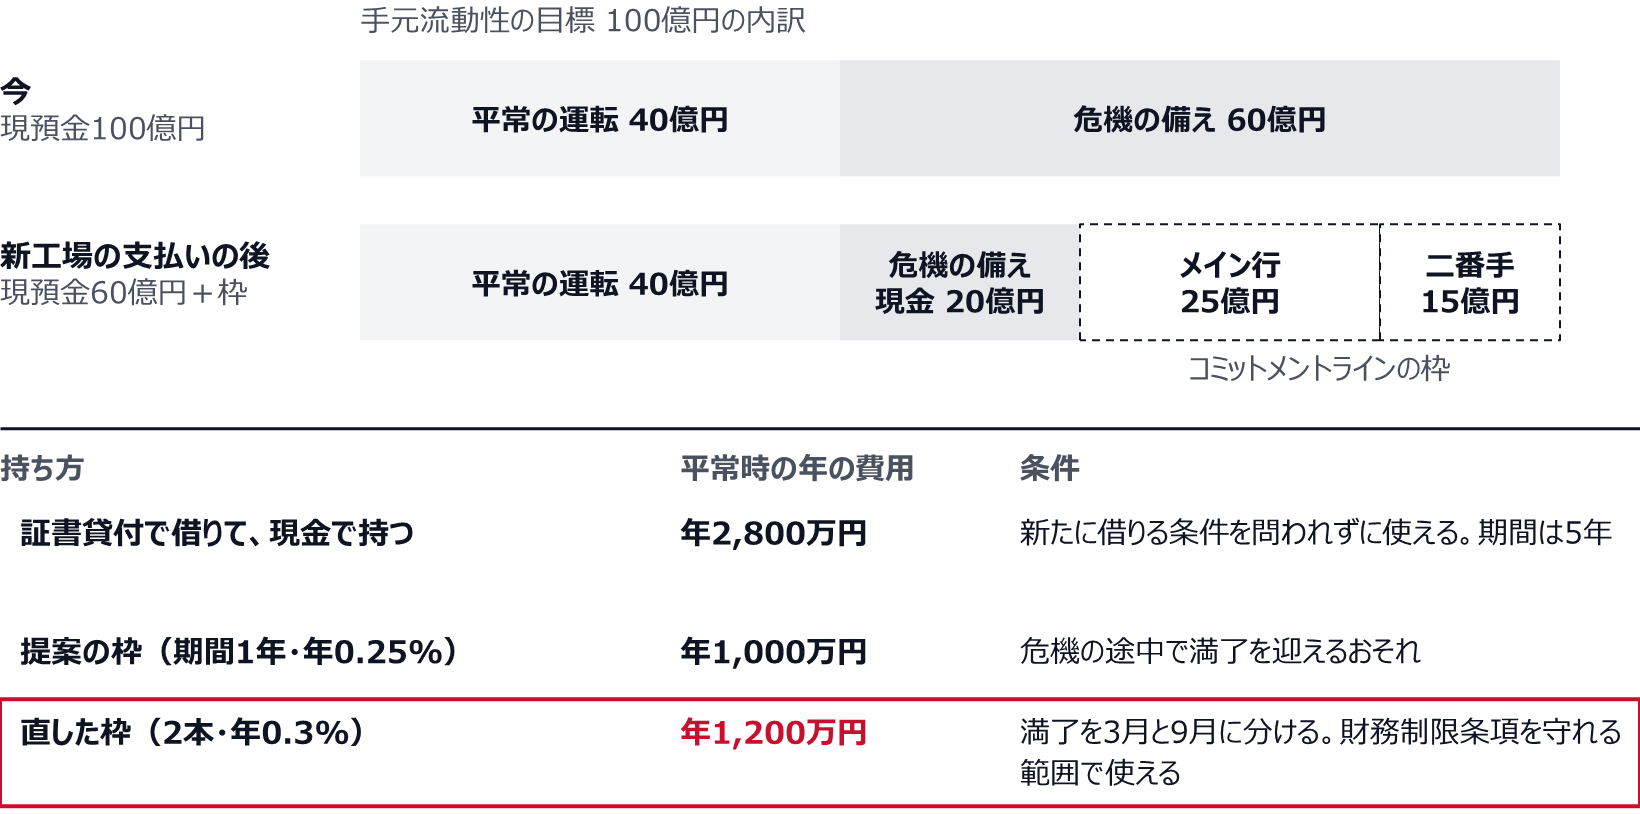
機械部品を作る株式会社のY社は3月決算で、売上高は480億円、資本金は50億円、前期末の純資産は320億円である。会社法上の大会社にあたり、特定融資枠契約に関する法律の借り手の範囲に入る。現預金は100億円ある。取締役会で決めた手元流動性の目標も100億円で、内訳は平常の運転に要る40億円と、危機の備えの60億円である。危機の備えは、主な顧客の業界の需要が平常より3割少ない状態が半年続く想定で、在庫の積み上がりと固定費のために半年で出ていく額から置いた。当座貸越の枠は2行で合わせて40億円あり、毎年9月の季節の山に最大25億円を使う。
来期の初めに、新工場の建屋の代金40億円を手元の現預金から払う計画が決まった。払えば現預金は60億円になり、平常の運転の40億円を除くと、危機の備えは20億円しか残らない。欠ける40億円の持ち方について、メイン行から、相対方式で極度額40億円、期間1年、手数料は極度額に年0.25%のコミットメントラインの提案があった。財務制限条項は、各期末の純資産を前期末の75%以上に保つことと、経常損益を2期続けて損失にしないことの二つである。
CFOは三つの持ち方を並べた。一つ目は、5年の証書貸付で40億円を借りて現金で持つ方法である。借入金利と預金の利回りの差を年0.7%と置くと、年の費用は2,800万円になる。二つ目の当座貸越の枠を広げる方法は、約定書に銀行が極度額を減らせる定めがあり、季節の山でも使う枠なので、危機の備えには数えないと決めた。三つ目が提案のコミットメントラインで、引かない間の年の費用は1,000万円である。比べるのは、危機の備えを使わない平常時の年の費用で、税引前の概算である。
次に、三つ目を危機の想定に重ねた。前期の経常損益は利益だった。危機が1月に始まる想定で試算すると、その期の経常損益は8億円の損失、需要が7月に戻る翌期は3億円の利益で、2期続けての損失にはならない。その期末の純資産は前期末の97%ほどで、75%の水準とは離れており、翌期末も水準を保つ。財務制限条項は想定の中で守れる。引っかかったのは期間だった。毎年3月末に満了する期間1年の契約では、1月に始まる危機の途中で満了を迎える。
CFOはメイン行と二番手の行に、相対方式の2本にしたいと申し入れた。どちらも4月に始め、メイン行は極度額25億円で3年後の3月末まで、二番手は15億円で3年半後の9月末までとして、満了の月を分ける。期間を延ばした分、手数料は2本とも年0.3%になり、年の費用は1,200万円になった。平常時の年の費用で比べると、現金で持つ一つ目より1,600万円少ない。ただし、引いた後の利息は別にかかり、一つ目は5年、2本の枠は3年と3年半の備えなので、確保している期間も違う。
満了を分けても、満了が危機と重なれば、そのときに残るのは片方の枠だけになる。引いた借入は枠の満了までに返す定めなので、満了の前に次の契約が決まっていることが前提になる。そこでCFOは、満了の1年前から次の契約の交渉を始め、まとまらないまま満了の半年前を迎えたら、投資や支出の計画の見直しを含めて現金の手当てを取締役会で決め直すことにした。需要の落ち込みが1年を超えれば、財務制限条項に近づくおそれもある。期末の純資産が前期末の85%を割る見込みになった時点で、枠の一部を証書貸付に置き換える相談を銀行と始めると決めたが、置き換えには銀行の審査と合意が要るので、その分は備えの額に数えていない。CFOはこれらを添えて、2本の契約を取締役会に諮った。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。料率と金利の差も計算のために置いた数字で、相場を示すものではない。
設例で枠の形を決めたのは、手数料の料率より満了の時期だった。提案のままの期間1年の枠は、平常時の年の費用では一番安かったが、想定した危機の途中で借りる権利が切れるおそれがあった。手数料を比べる前に、枠が要る時期と引けなくなる時期を重ねておけば、提案のどこを直してもらうかが先に決まる。
設例のY社は、平常時の年の費用と満了の時期を並べて、2本の枠を選んだ
取締役会の資料には、次の項目を載せておくと、手数料を払う理由と、それでも残る弱みを一緒に説明できる。
- 手元流動性の目標と、そのうち現預金で持つ額と枠に任せる額
- 危機の想定の月ごとに、条件を満たして新たに借りられる未実行の額が、足りない額以上あるか
- 財務制限条項に触れる時期の試算、枠の満了、引いた借入の返済期限
- 危機の備えを使わない平常時の年の費用と、使ったときにかかる利息
- 証書貸付への置き換えや現金の上乗せを始める条件と、それが決まらなかったときの手
見直しの時期は、少なくとも満了の前と、手元流動性の目標を見直すときに置く。設備投資の支払いや借入の返済で現預金の残高が大きく動く年は、その前にも比べ直しておくと、満了の時期になってから慌てずに済む。
よくある質問
当座貸越の枠が十分にあれば、コミットメントラインは要らないのか?
平常の運転と季節の山だけなら、当座貸越で足りることがある。分かれ目は、危機の備えに当座貸越を数えるかどうかである。約定書に銀行が極度額を減らしたり貸越を中止したりできる定めがあり、季節の山でもその枠を使っているなら、危機の時期に枠が残っている保証は無い。数えるのは、約定書の定めと実行の条件を確かめて、危機のときにも借りられると評価できる分に限り、季節の山で使う額を除いた残りとする。評価できなければ数えず、足りない分を現金かコミットメントラインで持つ。
資本金が3億円以下の会社は、コミットメントラインを結べないのか?
特定融資枠契約に関する法律は、手数料をみなし利息の規定から外す特例を、第2条の範囲の借り手に限って定めている。資本金が3億円以下でも、負債の合計が200億円以上の大会社、純資産が10億円を超える株式会社、範囲に入る会社の子会社などは範囲に入る。範囲の外の会社との契約では、手数料は特例の外にあり、利息制限法と出資法のみなし利息の規定が及びうる。提案を受けたら、手数料をどう扱う契約なのかを銀行に確かめ、契約書は法務の目でも見ておく。
枠を一度も使わなかった年の手数料は、無駄だったと見るべきか?
筆者は、使ったかどうかで評価しないほうがよいと考えている。手数料は危機のときに借りられる権利の対価で、危機が来なかった年にもその権利はあった。更新の前に見るのは、想定した危機と危機の備えの額がまだ妥当か、危機の月ごとに新たに借りられる未実行の額が足りない額以上あるか、現金で持つ費用との差がどう変わったか、である。現預金が増えて目標を枠なしで満たせるようになったなら、極度額を減らすか、更新しない判断もありうる。