監査報酬の増額提示が三期続いている。主査が二年で二度替わり、往査の人数も減った。それでも交代という言葉は社内で出ない。不祥事があった会社が使う手段だという印象があるからである。 そして、ある年の秋に監査法人から先に切り出される。来期の契約継続については社内で検討中です、と。この時点で、会社は選択肢を持っていない。
降りられる側になっている
交代を「会社が監査法人を選び直すこと」だと理解していると、いま起きている変化を読み違える。監査法人の側が、契約を継続するかどうかを個別に判断している。
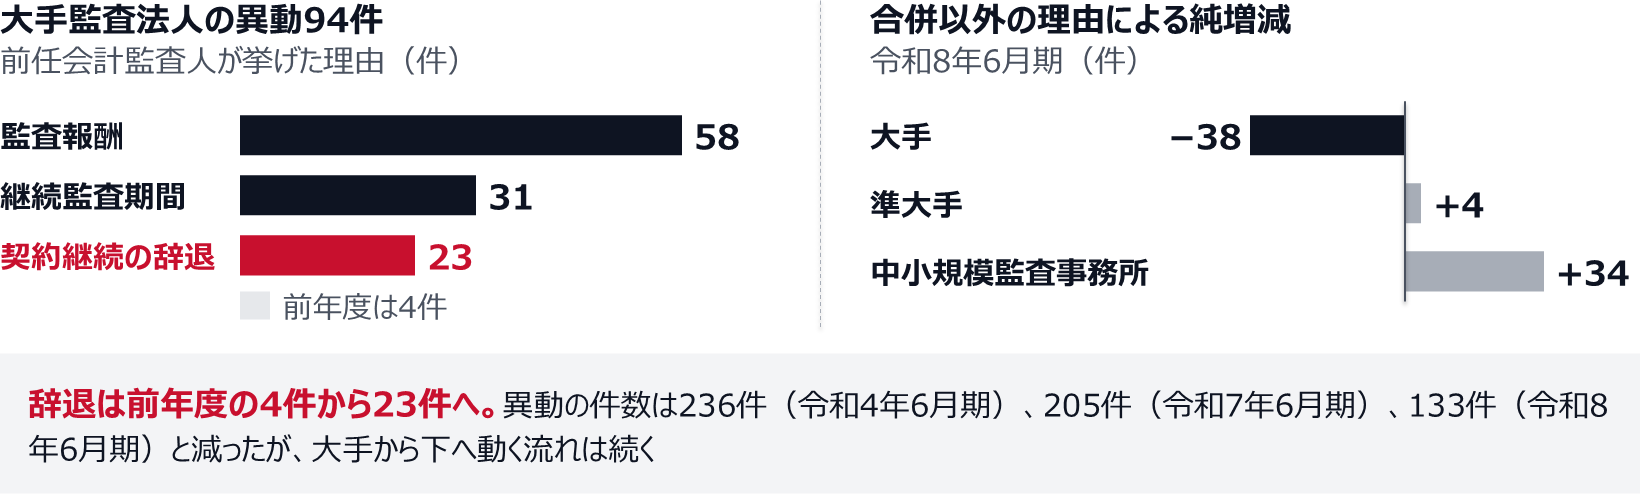
令和8年版モニタリングレポートは、大手監査法人において、監査契約の継続に関して 監査報酬が監査リスクに見合った水準となっているか、監査リスクが監査契約の継続を可能とする水準に収まっているか、業務遂行に必要な人員を確保できるか といった観点から、個別監査業務ごと、または監査法人全体としての分析がなされ、その結果に沿った業務運営が行われていると述べている。クライアントポートフォリオの見直しという言葉が、報告書の中に出てくる。
準大手監査法人および中小規模監査事務所について把握した66件の異動理由でも、会計監査人からの契約継続の辞退と監査報酬が最も多く、次いで継続監査期間が挙がっている。辞退の背景としては、被監査会社の業績悪化や経理体制の脆弱さに伴う監査リスクの高まりにより、必要な監査工数に対して監査資源の確保が困難となり、監査報酬との見合いから契約継続が困難と判断された事例が挙げられている。経理体制の脆弱さが、降りられる理由として名指しされている。
背景には担い手の問題がある。同レポートは、公認会計士登録者数は緩やかに増加しているものの、コンサルティングファームや事業会社のCFOなど、給与・報酬の水準も含めて魅力的な他の分野への就職機会の増加などから、公認会計士登録者のうち監査法人所属者数は登録者数ほど増加しておらず、監査の担い手不足に対する懸念を生じさせている と述べる。監査法人が人を配れないという制約は、会社の交渉で解けない。
数字の全体像も押さえておく。同レポートによれば、上場国内会社の会計監査人の異動は令和8年6月期で133件と直近5年間で最も少なく、令和7年6月期の205件、令和4年6月期の236件から落ち着いている。ただし方向は変わっていない。合併以外の理由による規模別の純増減は、令和8年6月期で 大手が38件の減少、準大手が4件の増加、中小規模監査事務所が34件の増加 である。件数は減っても、大手から下へ動く流れは続いている。
監査法人の側から契約継続を辞退した事例が、前年度の4件から23件に増えた
決めているのは、執行ではなく監査役等である
交代を社内で議論するとき、最初に間違えるのが議論の場所である。報酬の交渉はCFOの領分だが、選任・不再任の議案は監査役等が決める。
会社法第344条により、株主総会に提出する会計監査人の選任・解任・不再任に関する議案の内容の決定権は監査役(監査役会設置会社では監査役会)にある。CFOが交代を望んでも、監査役会が議案を出さなければ、338条2項によって再任されたものとみなされる。 逆に、監査役会が不再任の議案を出せば、執行側の意向にかかわらず交代になる。
解任の道も別に置かれている。第340条第1項は、監査役が会計監査人を解任できる場合を 職務上の義務に違反し、又は職務を怠ったとき、会計監査人としてふさわしくない非行があったとき、心身の故障のため職務の執行に支障があり、又はこれに堪えないとき の三つに限定し、第2項で監査役が二人以上ある場合には全員の同意を要するとし、第3項で解任した旨と理由を解任後最初に招集される株主総会に報告しなければならないとする。報酬が高い、という理由は、この三つのどれにも当たらない。 報酬を理由に動かすなら、解任ではなく不再任の議案である。
何もしなければ再任とみなされる。交代させるには、不再任の議案か解任による
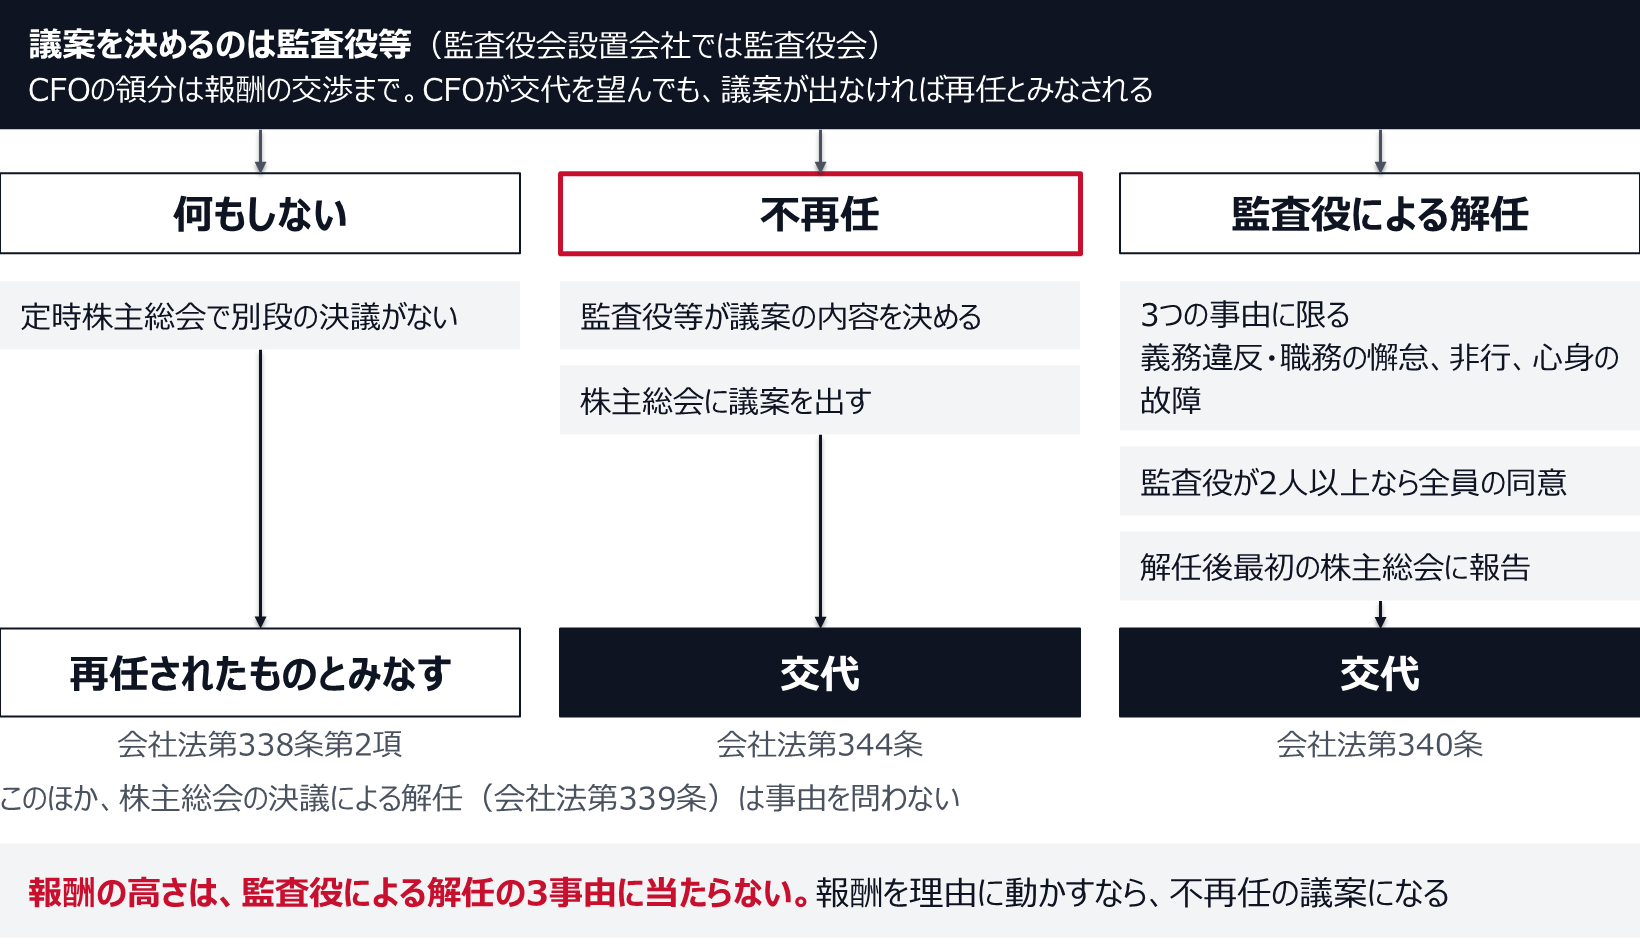
だから、CFOが最初にやることは監査法人との交渉ではない。監査役会に、不再任の決定の方針を具体的な言葉で書いてもらうことである。 施行規則126条4号により、その方針は事業報告に載る。毎年載っているのに、多くの会社では「監査の遂行に支障があると認められる場合に検討する」といった一般論のままになっている。 継続監査期間、報酬水準の相当性、体制の充足といった判断軸を方針に書いてある会社は、交代を検討し始めた年に説明を作る必要がない。
交代は、決定した時点で開示される
交代の実務で最も見落とされるのが、開示の時点である。異動した日ではない。決定した日でもなく、決定をした会議体の時点である。
東京証券取引所の有価証券上場規程第402条は、上場会社の監査を担当する公認会計士等の異動について直ちに開示することを求めており、開示の時期は、実際に異動する期日ではなく、監査役会、監査等委員会又は監査委員会が異動を行うことについての決定をした時点 とされている。記載についても、異動を行うこととした実質的な理由やその経緯を具体的に記載すること、特に期中に解任する場合や短期間で退任を決定する場合には、なぜその判断に至ったのかが分かるように記載することが求められる。
法定開示も重い。企業内容等の開示に関する内閣府令第19条第2項第9号の4は、監査公認会計士等の異動があった場合の臨時報告書の記載事項として、氏名または名称、異動の年月日に加え、監査報告書等に記載がある場合における除外事項や不適正意見等の内容、当該異動の決定又は当該異動に至った理由及び経緯、その理由及び経緯に対する異動監査公認会計士等の意見、そして監査役等の意見 を挙げる。異動監査公認会計士等が意見を表明しない場合には、その旨と理由を記載する。
開示するのは決定した時点。臨時報告書には前任の意見まで載る
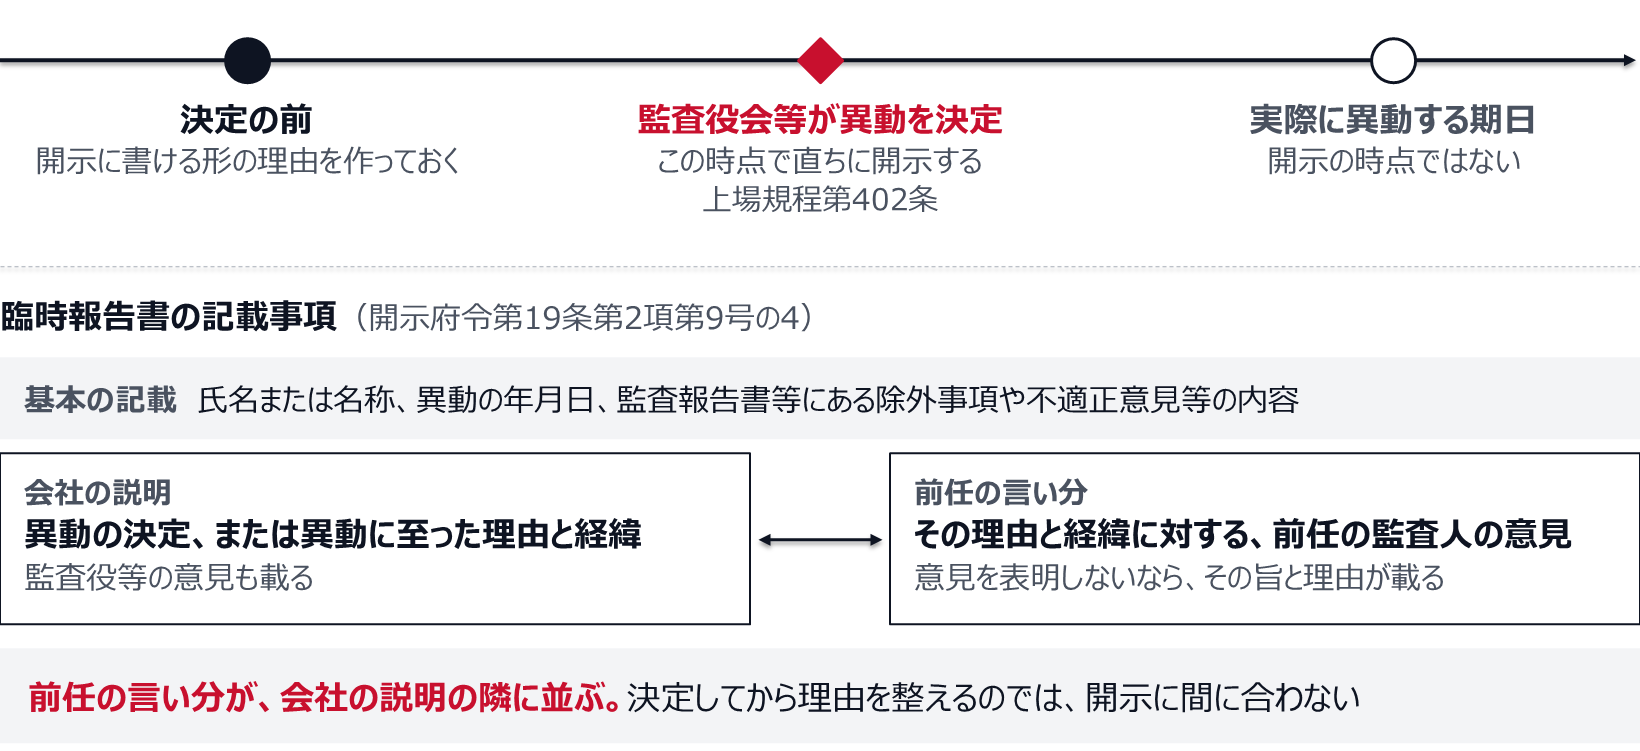
前任の言い分が、会社の説明の隣に並ぶ。 ここが、交代を「静かに済ませる」ことを不可能にしている。会社側が報酬の相当性を理由に挙げ、前任が別の見方を示せば、その差は開示の上に残る。そして意見を表明しないという選択も、理由とともに記載される。
実務的な帰結は一つである。監査役会が決定に至る前の段階で、開示に書ける形の理由を作っておく。 決定してから理由を整えるのでは、開示の時期に間に合わない。
交代を検討する年の順序を固定する。逆から入ると、選択肢が先に消える。
交代年度に、何がどれだけ増えるか
交代の意思決定と同じくらい実務を左右するのが、交代年度の負荷である。ここで増えるのは、監査法人の見積り工数よりも会社側の工数である。
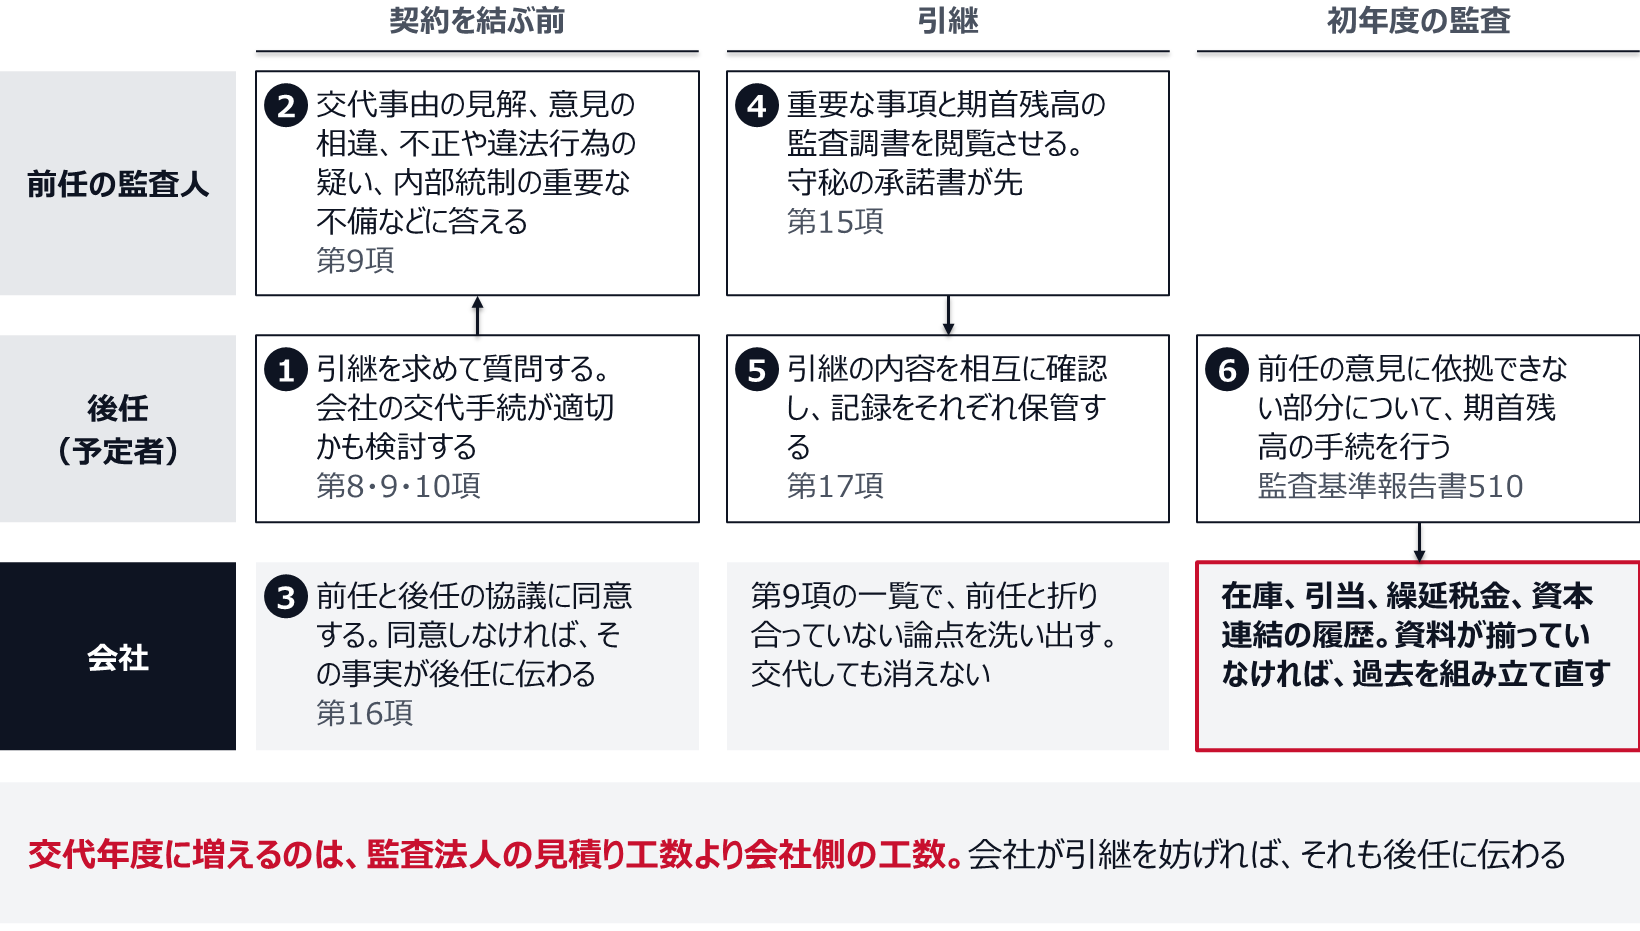
引継の枠組みは、日本公認会計士協会の監査基準報告書900「監査人の交代」が定めている。同報告書第8項は、監査人予定者および監査人が前任監査人に対して監査業務の引継を求めなければならないとし、引継は主に質問及び監査調書の閲覧によって実施される とする。第9項は、監査契約の締結の可否を適切に判断するために契約締結前に質問しなければならない事項を列挙しており、経営者の能力、誠実性若しくは倫理観に関する懸念、監査人の交代事由に関する前任監査人の見解、会計処理・表示・監査手続に関する会社との間の重要な意見の相違、不正又はその疑い、違法行為又はその疑い、内部統制の重要な不備、関連当事者に関連する重要な事項、継続企業の前提に重要な疑義を生じさせるような事象又は状況、未修正の虚偽表示 などが並ぶ。
この一覧は、会社にとっての事前チェックリストでもある。 ここに挙がっている論点で前任と折り合っていない項目があるなら、それは交代しても消えない。むしろ、後任が受嘱を判断する材料として最初に確認される。
第15項は、前任監査人が 第14項に規定する重要な事項に関連する監査調書と、期首残高に関連する監査調書 の閲覧の求めに応じなければならないとし、閲覧の前に守秘義務に関する承諾書を取り交わすことを求めている。第17項は、実施した引継の内容について相互に確認し、その記録をそれぞれ保管しなければならないとする。引継は形式的な挨拶で終わらず、記録の残る手続である。
会社側にとって重要なのは第10項と第16項である。第10項は、監査人予定者が、法令等に従って監査人の交代に関する手続が会社により適切に行われているかどうか検討しなければならない とする。第16項は、前任監査人が監査人予定者と協議することについて会社から同意を得られない場合、その事実を監査人予定者に開示しなければならない とする。会社が引継を妨げれば、それ自体が後任に伝わる。
期首残高の負荷は別に乗る。監査基準報告書510「初年度監査の期首残高」が扱う領域で、前任の意見に依拠できない部分について後任が手続を行う。在庫、引当、繰延税金、連結の資本連結の履歴。ここに資料が揃っていない会社は、交代年度に過去の再構成をやることになる。
引継は前任と後任のあいだの手続だが、工数が増えるのは会社の側だ
同じ年に重ねてはいけないもの
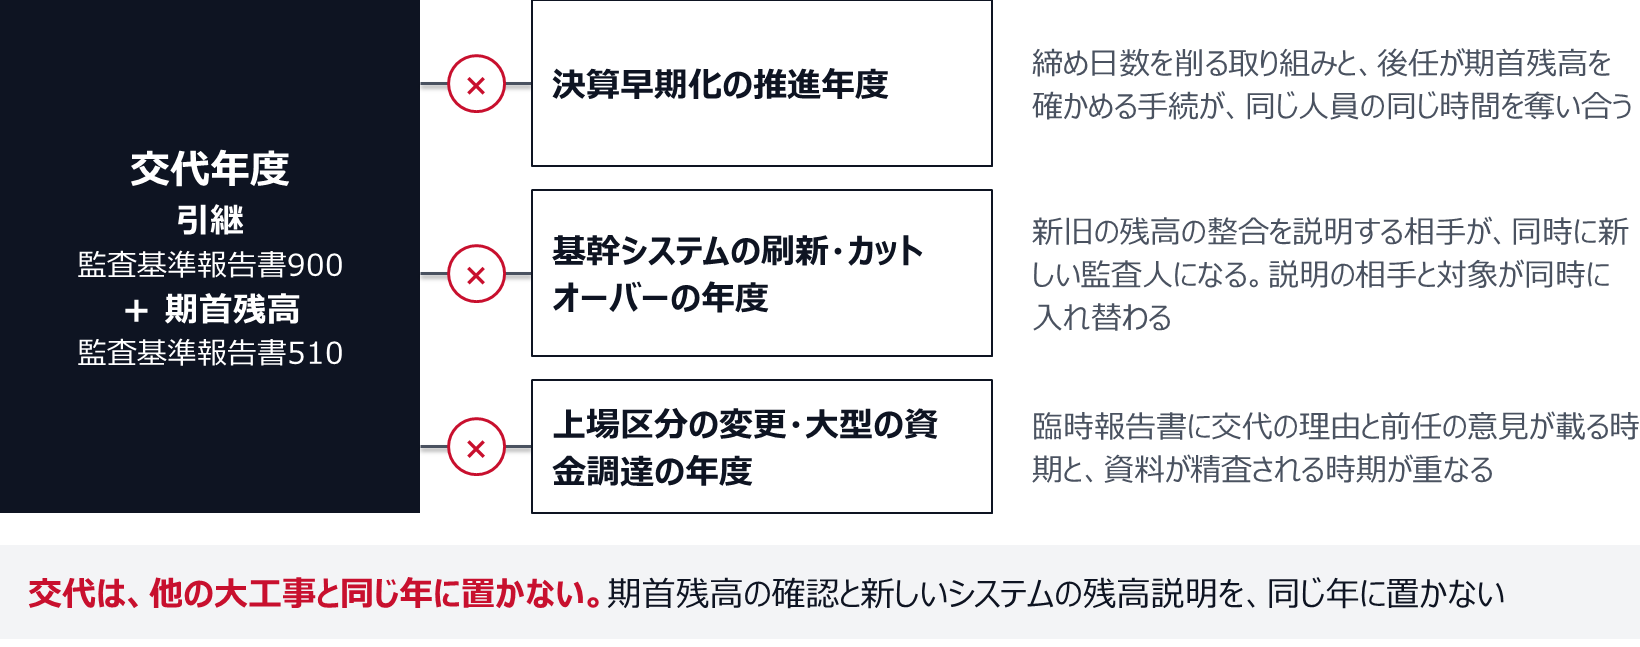
交代年度の負荷が読めると、日程の設計が決まる。交代は、他の大工事と同じ年に置かない。
避けるべき組み合わせは三つある。第一に、決算早期化の推進年度。締め日数を削る取り組みと、後任が期首残高を確かめる手続は、同じ人員の同じ時間を奪い合う。第二に、基幹システムの刷新やカットオーバーの年度。新旧システムの残高の整合を説明する相手が、同時に新しい監査人になる。説明の相手と説明の対象が同時に入れ替わる。 第三に、上場区分の変更や資本市場での大きな調達を予定している年度。臨時報告書に交代の理由と前任の意見が載る時期と、資料が精査される時期が重なる。
交代年度に重ねてはいけない工事は3つある
そして、報酬が下がるとも限らない。令和8年版モニタリングレポートは、令和6年7月から令和7年6月に適時開示された会計監査人の異動185件(監査法人の合併による異動を除く)について、異動前後の監査報酬を分析している。より規模の小さい監査事務所へ異動した86件のうち、約7割の64件で監査報酬が減少した一方、約2割の19件では増加している。 同規模の監査事務所へ異動した91件では、約6割の56件で監査報酬が増加した。中小規模監査事務所間の異動における増加は51件に上る。同レポートは、現行の会計監査人から監査契約の継続を辞退される件数が多くなっている状況を踏まえ、被監査会社が会計監査人を速やかに選任する必要があることから、候補者から提示された監査報酬を受け入れた結果、増額している可能性もある と述べている。急いで探すと、高くなる。
なお、報酬の水準を交渉する話そのものは、交代とは別に整理しておく必要がある(監査報酬の増額要求は、値下げ交渉の前に単価と工数に分けて自社起因を見直す)。自社起因の工数を落とさないまま交代しても、次の監査法人でも同じ請求書が来る。
売上高620億円の機械部品メーカーで、上場から二十年、同じ大手監査法人が会計監査人を務めていた。監査報酬は三期連続で増額し、直近期は前期比で17%増。往査に来る人数は減り、主査は二年で二度替わっていた。CFOが違和感を持ったのは、増額の説明に「監査工数の増加」という一行しかなかったことではなく、翌期の監査計画の提示が例年より一か月遅れたことだった。 CFOはその年の一月、監査役会の同席のもとで前任に二つを確認している。来期以降の契約継続の意向があるか。当社の監査に必要な人員を配置できる見通しがあるか。回答は、契約継続の可否を法人内で審議中というものだった。 ここから動き方が変わっている。第一に、監査役会が事業報告に載せている解任又は不再任の決定の方針を書き直した。従来は監査の遂行に支障があると認められる場合に検討するという一般論だったが、継続監査期間、報酬水準の相当性、監査体制の充足という三つの判断軸を明示する内容に改めている。第二に、候補となる監査法人の選定を三月から開始した。選定基準に置いたのは報酬水準ではなく、当社の事業規模と海外子会社の所在に対応できる体制と、二年目以降の報酬の想定である。 初年度の見積りだけで比較すると判断を誤ることは、社内で共有した。第三に、交代年度に重ねる予定だった二つの計画を後ろにずらした。連結決算の締め日数を二日短縮する計画と、原価計算システムの入替えである。期首残高の確認と新システムの残高説明を同じ年に置かない、という理由づけで役員会を通している。 引継の準備としては、監査基準報告書900第9項が列挙する質問事項を一覧にし、当社に該当しうる項目を先に洗い出した。前任との間で見解が分かれていた論点が二つあり、いずれも工事進行に係る見積りと、海外子会社の債権の評価だった。この二つは交代しても消えないという前提で、後任候補との初期の面談で先に提示している。 交代の決定は五月の監査役会で行い、同日に適時開示、臨時報告書は所定の期日に提出した。臨時報告書に載った前任の意見は「特段の意見はない」であり、監査役会の意見は、報酬水準の相当性と体制の充足について複数の候補と比較検討した経緯を述べるものだった。翌期の監査報酬は、前任の直近期に対して約8%減にとどまっている。大幅な減額にはならなかったが、CFOの評価は別のところにあった。 三月から動いていたので候補を三社比較でき、二年目以降の想定まで提示させられた。十月に切り出されていたら、選ぶ側ではなかった、と。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
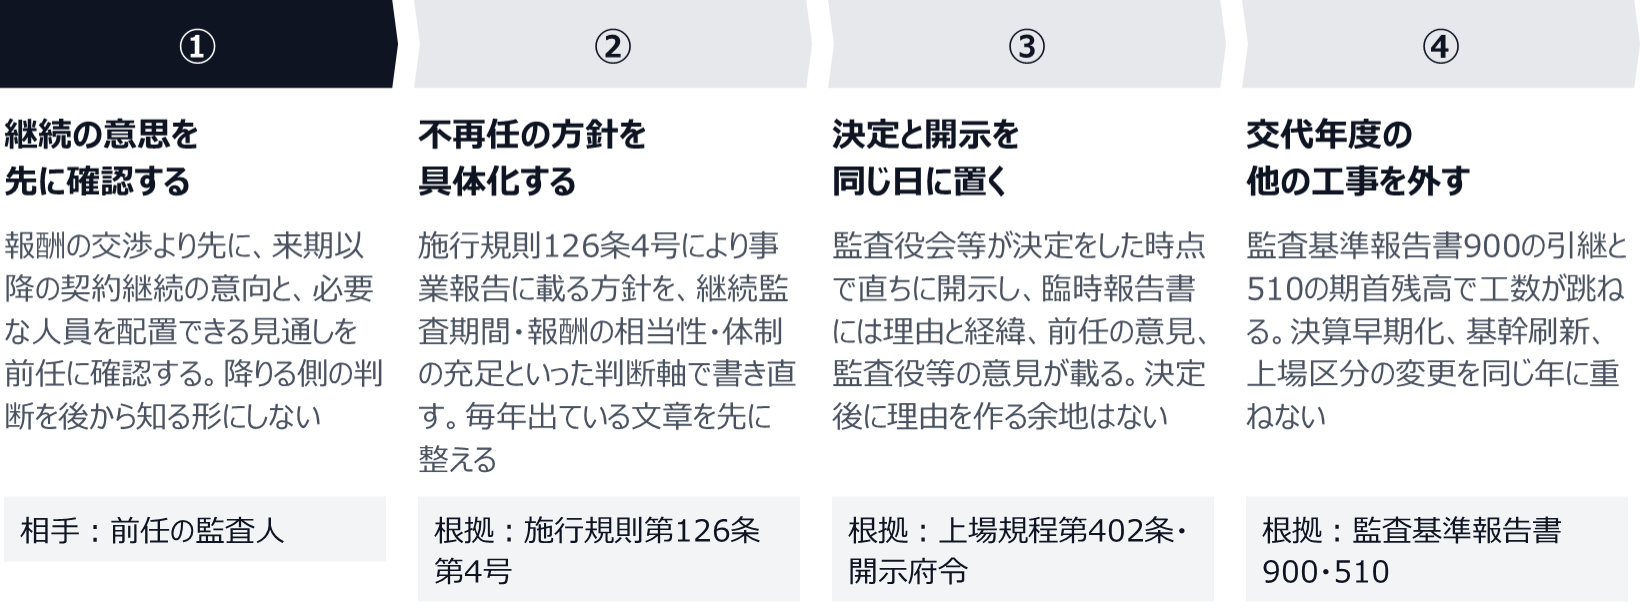
監査法人の交代で、先に押さえる三つ
第一に、継続の意思を、報酬の交渉より先に確認する。 会社法第338条第2項により、定時株主総会で別段の決議がされなければ会計監査人は再任されたものとみなされる。何もしないことが継続の意思表示になる建て付けである一方、令和8年版モニタリングレポートによれば、大手監査法人の前任監査人が挙げた異動理由94件のうち契約継続の辞退が23件を占め、前年度の4件から大幅に増えている。準大手・中小規模監査事務所の66件でも、契約継続の辞退と監査報酬が最も多い理由として並ぶ。降りるかどうかを決めているのは、必ずしも会社側ではない。 来期以降の契約継続の意向と、必要な人員を配置できる見通しを、期の前半のうちに確認する。
第二に、議案の決定権が監査役等にあることを前提に、不再任の方針を先に具体化する。 会社法第344条により、選任・解任・不再任の議案の内容は監査役(監査役会設置会社では監査役会)が決定する。第340条の解任は職務上の義務違反、非行、心身の故障の三事由に限られ、監査役が二人以上ある場合は全員の同意を要し、解任の旨と理由は解任後最初の株主総会に報告される。報酬を理由に動かすなら解任ではなく不再任である。 そして会社法施行規則第126条第4号により、解任又は不再任の決定の方針は毎年の事業報告にすでに載っている。継続監査期間、報酬水準の相当性、体制の充足という判断軸で書き直しておけば、検討を始めた年に説明を作らなくて済む。
第三に、交代年度に他の大工事を重ねない。 監査基準報告書900は、引継が質問及び監査調書の閲覧によって実施されるとし、第9項で経営者の誠実性、交代事由に関する前任の見解、会計処理や監査手続に関する重要な意見の相違、不正や違法行為の疑い、内部統制の重要な不備、継続企業の前提に関する事象、未修正の虚偽表示などを契約締結前の質問事項として列挙する。第15項は重要な事項および期首残高に関連する監査調書の閲覧を求め、第17項は引継内容の相互確認と記録の保管を求める。加えて監査基準報告書510の期首残高の手続が乗る。この負荷を、決算早期化の推進年度、基幹システムの刷新年度、上場区分の変更や大型調達の年度に重ねない。 そして、報酬が下がる保証もない。より規模の小さい監査事務所へ異動した86件のうち約2割の19件は増加しており、同規模への異動91件では約6割の56件で増加している。急いで探すほど、高くなる。
監査法人の交代は、報酬と体制の折り合いがつかないときの正当な選択肢である。一方で、監査法人の側から契約継続を辞退される事例も増えており、秋に切り出されてから動くと、候補を比べる時間が残らない。
今期の前半に、前任へ来期以降の契約継続の意向と人員配置の見通しを確かめる。議案を決めるのは監査役等なので、事業報告に載る解任又は不再任の決定の方針も、判断軸の見える形に監査役会で書き直してもらう。交代するなら、その年度に他の大工事を重ねない。