期末監査で、監査人が当期の新規出店15店舗の一覧を示して言う。この15件の資産除去債務はどこに計上されていますか。経理課長は固定資産台帳を開き、内部造作の取得は入っているが除去債務の計上がないことを確認する。そして賃貸借契約書を初めて読む。 原状回復義務の条項は、15件すべてにある。この会話は毎年どこかの会社で起きているが、原因は経理の怠慢ではない。契約書が経理を通らない業務設計になっているからである。
「法律上の義務に準ずるもの」まで拾うと、対象は契約書の外にも広がる
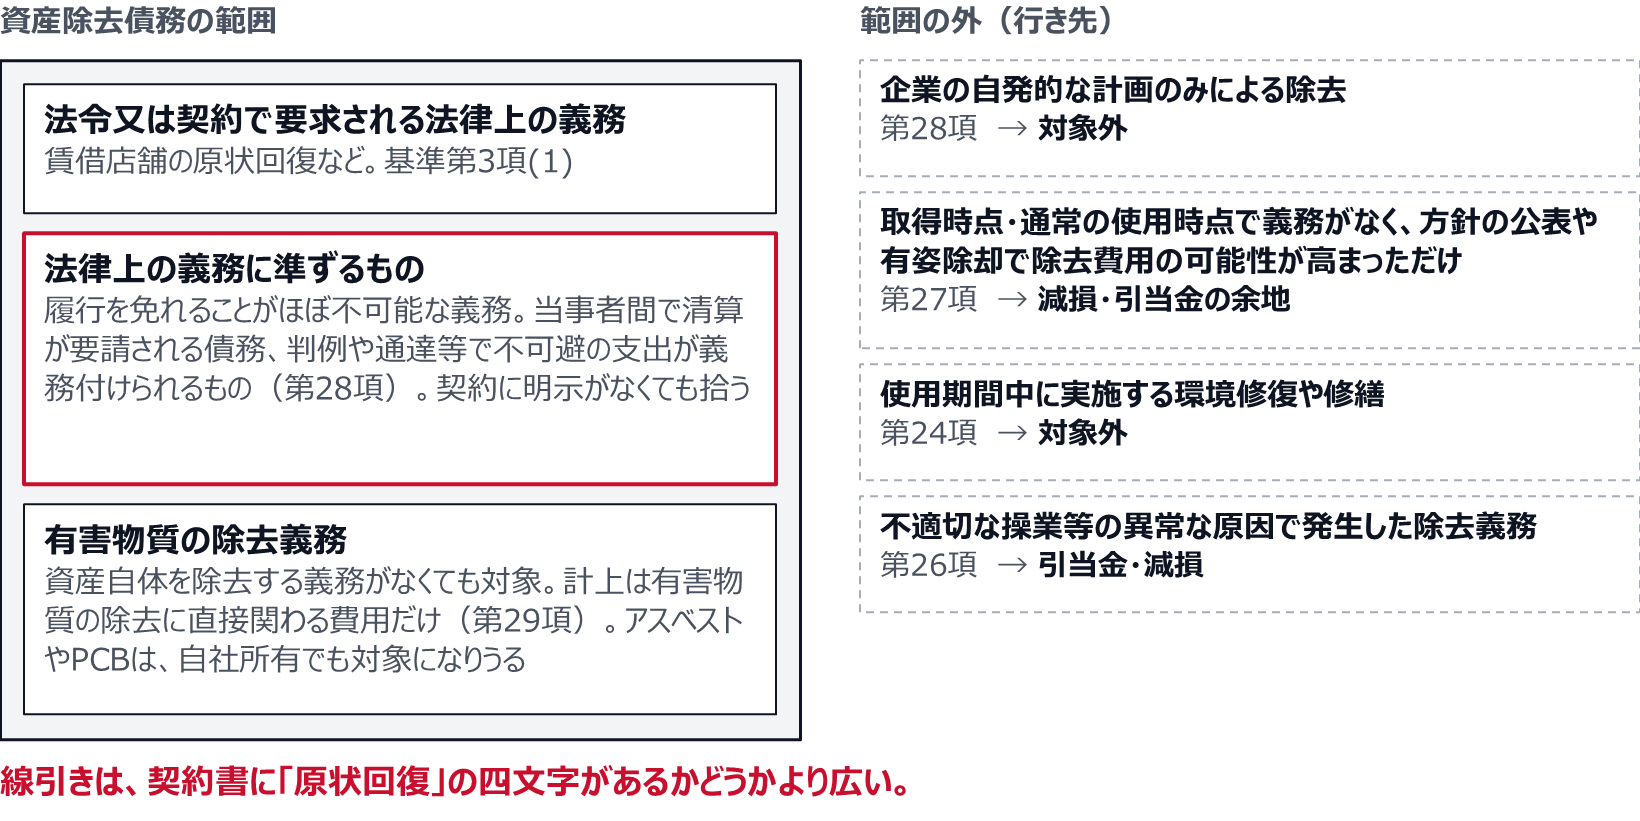
定義に含まれる「それに準ずるもの」を、基準は結論の背景で具体化している。第28項は、法律上の義務に準ずるものとは「債務の履行を免れることがほぼ不可能な義務」を指し、法令又は契約で要求される法律上の義務とほぼ同等の不可避的な義務が該当するとし、具体的には 法律上の解釈により当事者間での清算が要請される債務に加え、過去の判例や行政当局の通達等のうち、法律上の義務とほぼ同等の不可避的な支出が義務付けられるもの が該当するとする。そして 有形固定資産の除去が企業の自発的な計画のみによって行われる場合は、法律上の義務に準ずるものには該当しないと明記する。
この線引きは、契約書に「原状回復」の四文字があるかどうかより広い。 契約に明示がなくても、慣行として清算が要請される部分があれば拾う必要がある。逆に、老朽化した設備を自社の判断で建て替える計画は、どれだけ確度が高くても対象外である。第27項は、有形固定資産の使用を終了する前後において、除去の方針の公表や有姿除却の実施により除去費用の発生の可能性が高くなった場合でも、取得時点または通常の使用を行っている時点で法律上の義務またはそれに準ずるものが存在していない場合は該当しないとし、そのような場合は減損会計基準の対象となるほか引当金計上の対象となる余地があるとしている。
工場では、別の入口がある。第29項は、有形固定資産自体を除去する義務はなくとも、当該有形固定資産に使用されている有害物質自体の除去義務は資産除去債務に含まれるという見方を取ることとし、そのうえで 計上の対象となるのは当該有形固定資産の除去費用全体ではなく、有害物質の除去に直接関わる費用であると限定している。アスベストやPCBを抱える建物と設備は、賃借していなくても対象になりうる。 自社所有だから関係ない、という整理は成り立たない。
一方で、外れるものもはっきりしている。第24項は、有形固定資産の使用期間中に実施する環境修復や修繕は対象とならないとする。第26項は、除去する義務が不適切な操業等の異常な原因によって発生した場合には、資産除去債務として使用期間にわたって費用配分すべきものではなく、引当金の計上や固定資産の減損に係る会計基準の適用対象とすべきものとする。通常の使用とは、有形固定資産を意図した目的のために正常に稼働させることをいう。
資産除去債務の範囲は、契約書の原状回復条項より広く、外れるものもはっきりしている
敷金がある店舗には簡便法があるが、対象は敷金の範囲に限られる
賃借店舗を多数抱える会社にとって効くのが、適用指針第9項である。全文を引く。
「建物等の賃借契約において、当該賃借建物等に係る有形固定資産(内部造作等)の除去などの原状回復が契約で要求されていることから、当該有形固定資産に関連する資産除去債務を計上しなければならない場合がある。この場合において、当該賃借契約に関連する敷金が資産計上されているときは、当該計上額に関連する部分について、当該資産除去債務の負債計上及びこれに対応する除去費用の資産計上に代えて、当該敷金の回収が最終的に見込めないと認められる金額を合理的に見積り、そのうち当期の負担に属する金額を費用に計上する方法によることができる。」
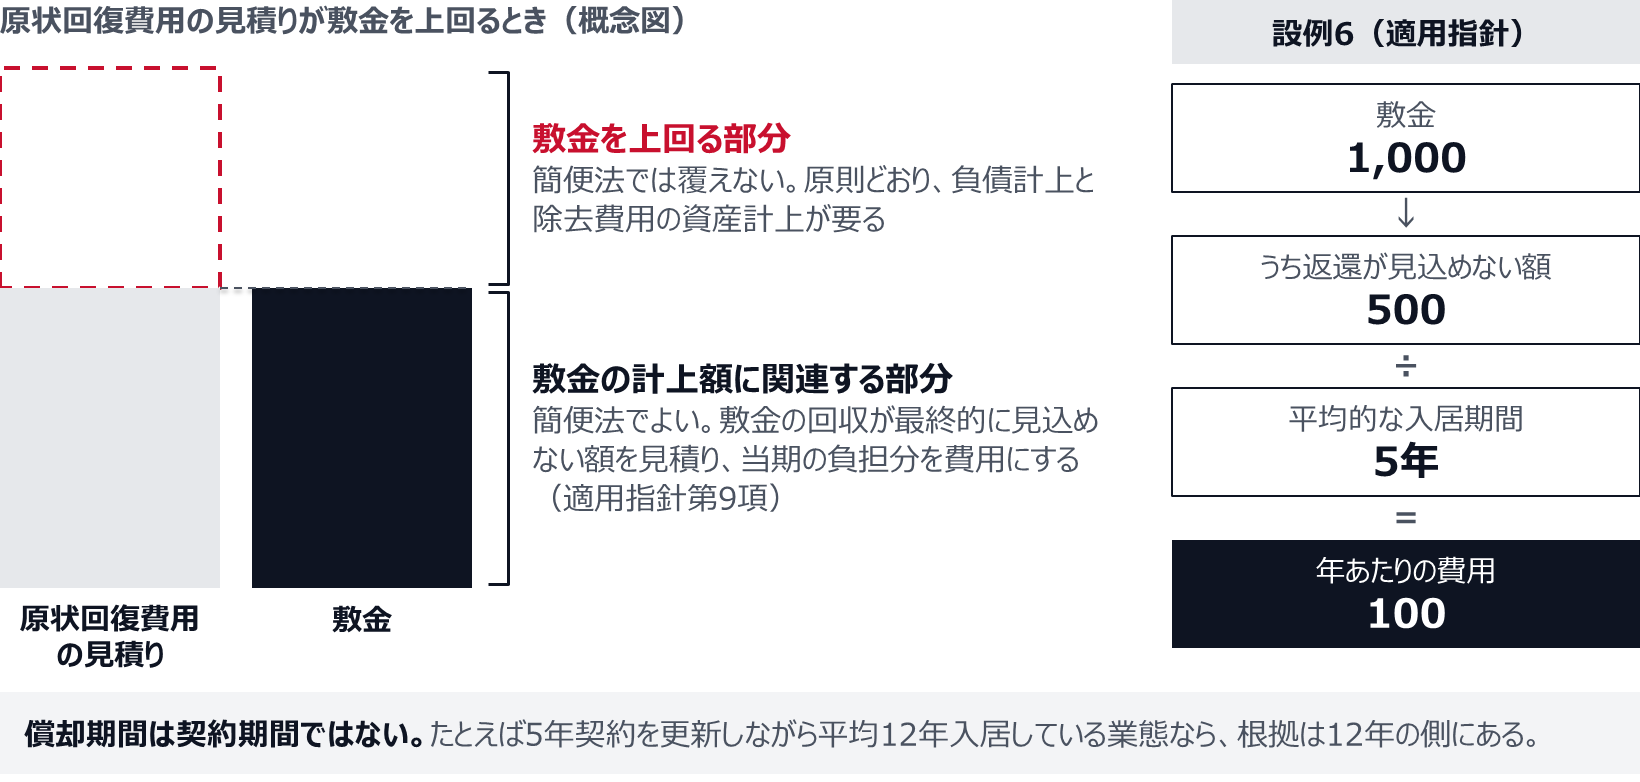
読み落とされやすいのは「当該計上額に関連する部分について」という限定である。 簡便法が代替できるのは、敷金として資産計上されている金額に関連する範囲までであって、原状回復費用の見積りが敷金を上回るなら、上回る部分は原則どおりの処理が必要になる。敷金を入れているから資産除去債務は不要、という整理は正確ではない。
当期の負担に属する金額の算定方法も示されている。適用指針第27項は、この処理による場合、当期の負担に属する金額は、同種の賃借建物等への平均的な入居期間など合理的な償却期間に基づいて算定することが適当とする。設例6は、敷金1,000を支払い、そのうち500について原状回復費用に充てられるため返還が見込めないと認められたことから、同種の賃借建物等への平均的な入居期間である5年で費用配分し、年100を敷金の償却として費用計上するという数値例を置いている。
この「平均的な入居期間」は、契約期間ではない点に注意が要る。 5年契約を更新しながら平均12年入居している業態なら、償却期間の根拠は12年の側にある。契約期間で機械的に割ると、費用の計上が前倒しになる。
簡便法が覆うのは敷金の範囲まで。上回る部分は原則どおり負債に載せる
なお、適用指針第15項は、敷金について簡便法を行う場合、適用初年度の期首において、当該敷金の回収が最終的に見込めないと認められる金額のうち前期以前の負担に属する金額を、当期の損失(原則として特別損失)として計上するとする。これは「適用時期等」の項に置かれた、基準を初めて適用した年度の経過措置である。 後から簡便法を採る年の処理を定めたものではない。
資産除去債務の漏れは決算の手続では見つからない。契約と工事の各時点で経理へ渡す情報を、工程として固定する。
割引率は増えるときと減るときで違う。だから履歴が要る
計上した後の運用で、最も落とし穴になるのが割引率である。ここは仕組みとして残しておかないと、後から取り返せない。
まず算定時。基準第6項は、資産除去債務を発生時に割引前の将来キャッシュ・フローを見積り、割引後の金額(割引価値)で算定するとし、(1)で割引前の将来キャッシュ・フローを合理的で説明可能な仮定及び予測に基づく自己の支出見積りとし、その見積金額を生起する可能性の最も高い単一の金額又は生起し得る複数の将来キャッシュ・フローをそれぞれの発生確率で加重平均した金額とする。将来キャッシュ・フローには除去に係る作業のために直接要する支出のほか、処分に至るまでの支出(例えば保管や管理のための支出)も含める。 (2)は割引率を貨幣の時間価値を反映した無リスクの税引前の利率とする。適用指針第23項は、原則として将来キャッシュ・フローが発生するまでの期間に対応した利付国債の流通利回りなどを参考に決定するとし、割引前将来キャッシュ・フローが税引前の数値であることに対応して割引率も税引前の数値を用いる必要があるとする。適用指針第4項は、将来キャッシュ・フローの見積りに法人税等の影響額を含めないと念を押している。
次に時の経過。基準第9項は、時の経過による資産除去債務の調整額はその発生時の費用として処理し、当該調整額は期首の負債の帳簿価額に当初負債計上時の割引率を乗じて算定するとする。
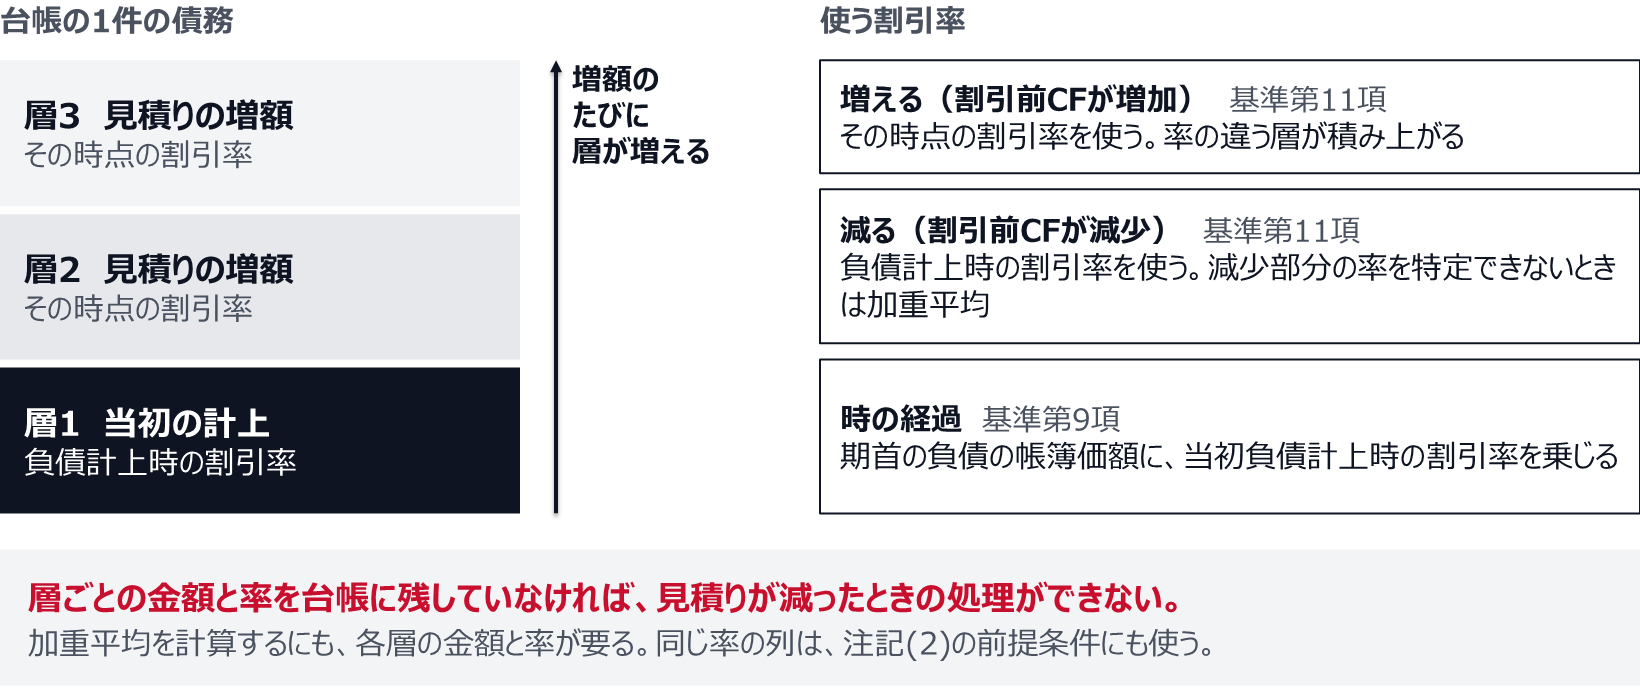
そして見積りの変更。基準第10項は、割引前の将来キャッシュ・フローに重要な見積りの変更が生じた場合の当該見積りの変更による調整額は、資産除去債務の帳簿価額及び関連する有形固定資産の帳簿価額に加減して処理するとし、資産除去債務が法令の改正等により新たに発生した場合も、見積りの変更と同様に取り扱うとする。第11項が、実務で効く定めである。「割引前の将来キャッシュ・フローに重要な見積りの変更が生じ、当該キャッシュ・フローが増加する場合、その時点の割引率を適用する。これに対し、当該キャッシュ・フローが減少する場合には、負債計上時の割引率を適用する。なお、過去に割引前の将来キャッシュ・フローの見積りが増加した場合で、減少部分に適用すべき割引率を特定できないときは、加重平均した割引率を適用する。」
増額は現在の率、減額は過去の率。 つまり、一度でも増額の変更を行った債務には複数の割引率が層になって積み上がる。その層を台帳に残していない会社は、後で見積りが減ったときに「減少部分に適用すべき割引率を特定できない」状態になる。 基準はその場合に加重平均を認めているが、加重平均を計算するにも各層の金額と率が要る。固定資産台帳の資産除去債務の欄に、金額だけを記録して率を残していないなら、いま直しておく。
見積りを増やすたびに、率の違う層が積み上がる
多店舗は一件ずつ見積らなくてよい
店舗数が三桁ある会社が、この基準を「全店舗で業者見積を取る作業」と理解して着手できずにいることがある。適用指針は、そこまで求めていない。
適用指針第3項は、割引前将来キャッシュ・フローの見積りの基礎として、除去に必要な平均的な処理作業に対する価格の見積り、取得時に取引価額から控除された除去費用の算定の基礎となった数値、過去において類似の資産について発生した除去費用の実績、投資の意思決定を行う際に見積られた除去費用、除去サービスを行う業者など第三者からの情報の五つを挙げる。そのうえで、なお書きで多数の有形固定資産について同種の資産除去債務が生じている場合には、個々の有形固定資産に係る資産除去債務の重要性の判断に基づき、有形固定資産をその種類や場所等に基づいて集約し、概括的に見積ることができるとする。第21項はさらに具体的で、各地域に分散した多数の同種の資産について将来キャッシュ・フローを見積る場合、毎期末時点で発生実績などに基づき除去が予想される固定資産の面積等を見積り、過去の実績から算定された面積当たりの除去費用を乗じて見積ることが考えられるとする。
第三者見積についても、第22項が除去サービスを行う業者など第三者へ見積りを依頼することまでは求めないと明言している。自己の支出見積りが測定値の属性だからである。 注記も同様で、適用指針第10項のなお書きは、多数の有形固定資産について資産除去債務が生じている場合には、種類や場所等に基づいて基準第16項の注記をまとめて記載することができるとする。
必要なのは、退去実績の蓄積である。 過去に退去した店舗の坪当たり原状回復費用を業態と立地で層別すれば、それが翌期以降の見積りの基礎になる。この実績を残していない会社だけが、毎年ゼロから見積ることになる。
税務の調整と注記の材料を、同じ台帳から出す
計上した後の決算では、法人税の申告調整と注記の作成が毎期めぐってくる。どちらも決算の時期に集中するので、台帳の設計段階で材料を持たせておかないと、毎年同じ集計を手でやり直すことになる。
税務の側で会計と食い違うのは、まず時の経過による調整額である。法人税法第22条第3項第2号は、償却費以外の費用のうち事業年度終了の日までに債務の確定しないものを損金の額から除いている。原状回復の義務は、退去して工事を行うまで金額が確定しない。次に、除去費用として有形固定資産に加えた部分の減価償却費である。まだ支出していない除去費用は税務上の取得価額に含まれないため、その部分の償却費も損金にならない。どちらも、除去を実行して支出が確定する期までは申告書で加算する。会計では毎期費用が出ているのに、税務では最後の期にまとめて損金になる。 この差は税効果会計の一時差異として、期中から拾っておく(税効果会計の一時差異を期中に拾う工程、スケジューリング表を決算後に作らない)。
敷金の簡便法で計上した償却額も、会計の費用がそのまま損金になるわけではない。原状回復に充てる見込みで償却した部分は、退去して敷金から原状回復の費用が差し引かれるまで、税務では費用として確定しない。契約で返還しないと定まっている部分とは性格が違うので、台帳でも二つを分けて持っておく。
注記は、基準第16項が重要性の乏しい場合を除いて求める五つの事項である。台帳に持たせる列と並べるとこうなる。
| 注記の事項(基準第16項) | 台帳に持っておく列 |
|---|---|
| (1) 資産除去債務の内容についての簡潔な説明 | 契約の種類(賃借店舗、自社工場の有害物質など)、原状回復条項の対象範囲 |
| (2) 支出発生までの見込期間、適用した割引率等の前提条件 | 除去の見込時期、層ごとの割引率 |
| (3) 資産除去債務の総額の期中における増減内容 | 期首残高、新規計上、時の経過による調整、履行による減少、見積りの変更 |
| (4) 見積りを変更したときの、変更の概要及び影響額 | 変更日、変更前後の割引前キャッシュ・フロー、適用した割引率 |
| (5) 合理的に見積ることができず計上していない場合の、概要、その旨及び理由 | 対象の資産、見積ることができない理由、次に見直す時期 |
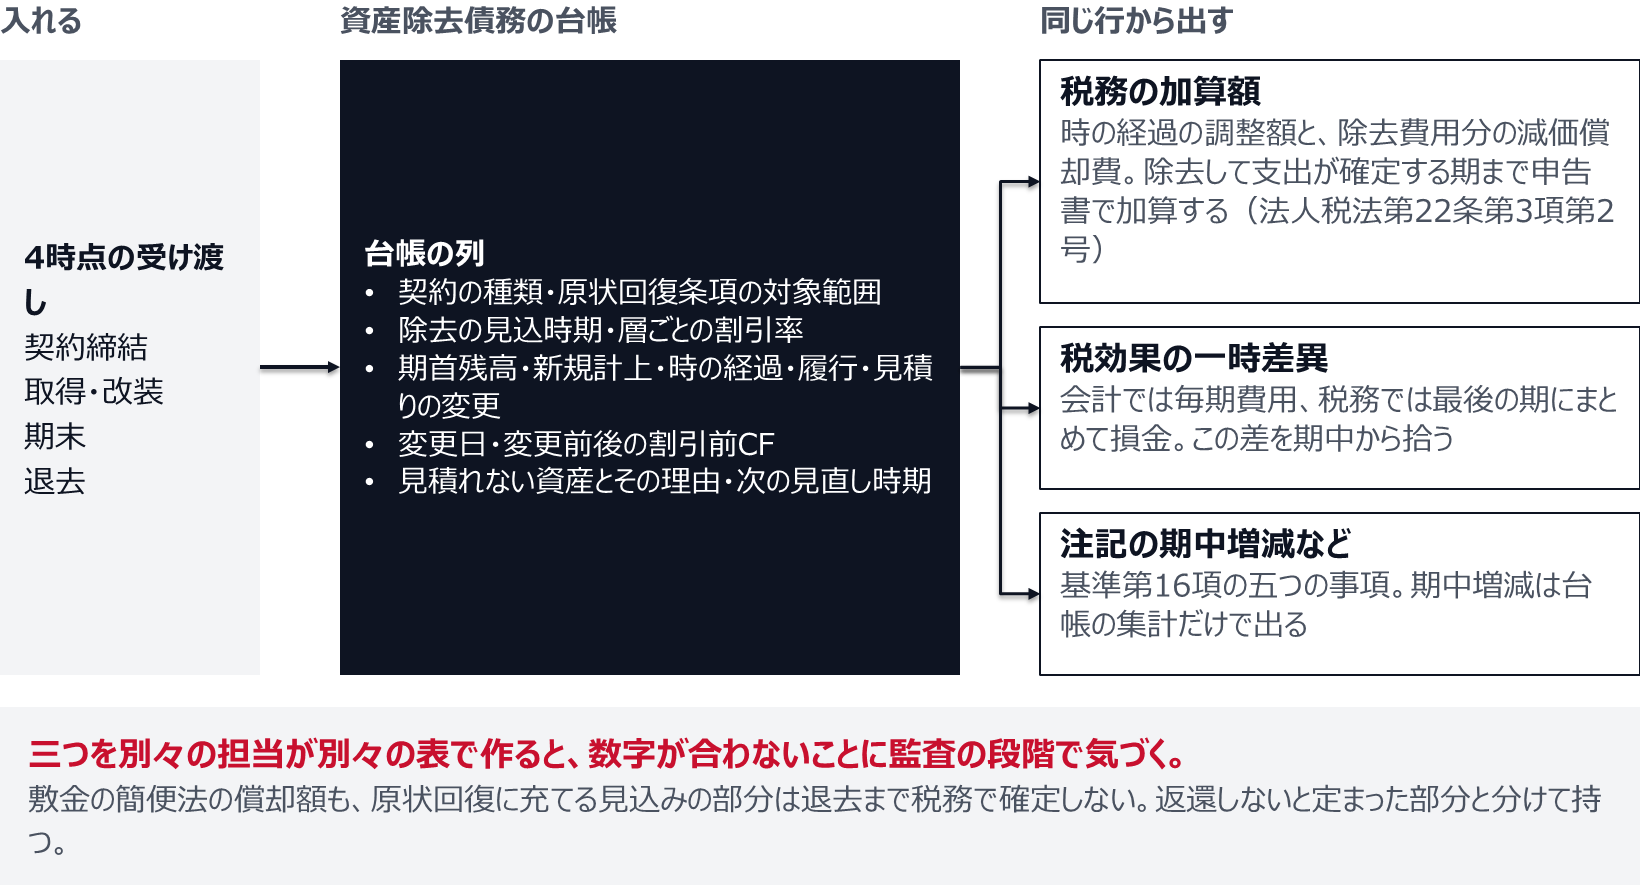
(3)の期中増減は、店舗の出入りが多い会社ほど作るのが重い。新規の計上と退去による減少を決算の時期に固定資産台帳と契約台帳から拾う運用では、決算で最も忙しい時期に突き合わせが集中する。先に挙げた四時点の受け渡しで台帳に記録していれば、期中増減の表は台帳の集計だけで出る。割引率を層ごとに残すのは、減額の処理のためだけではない。(2)の前提条件の注記にも同じ列を使う。税務の加算額、税効果の一時差異、注記の期中増減は、どれも同じ台帳の同じ行から出せる。 三つを別々の担当が別々の表で作っていると、三つの数字が合わないことに監査の段階で気づく。
税務の加算額、税効果の一時差異、注記の期中増減は、台帳の同じ行から出す
決めるのは三つ
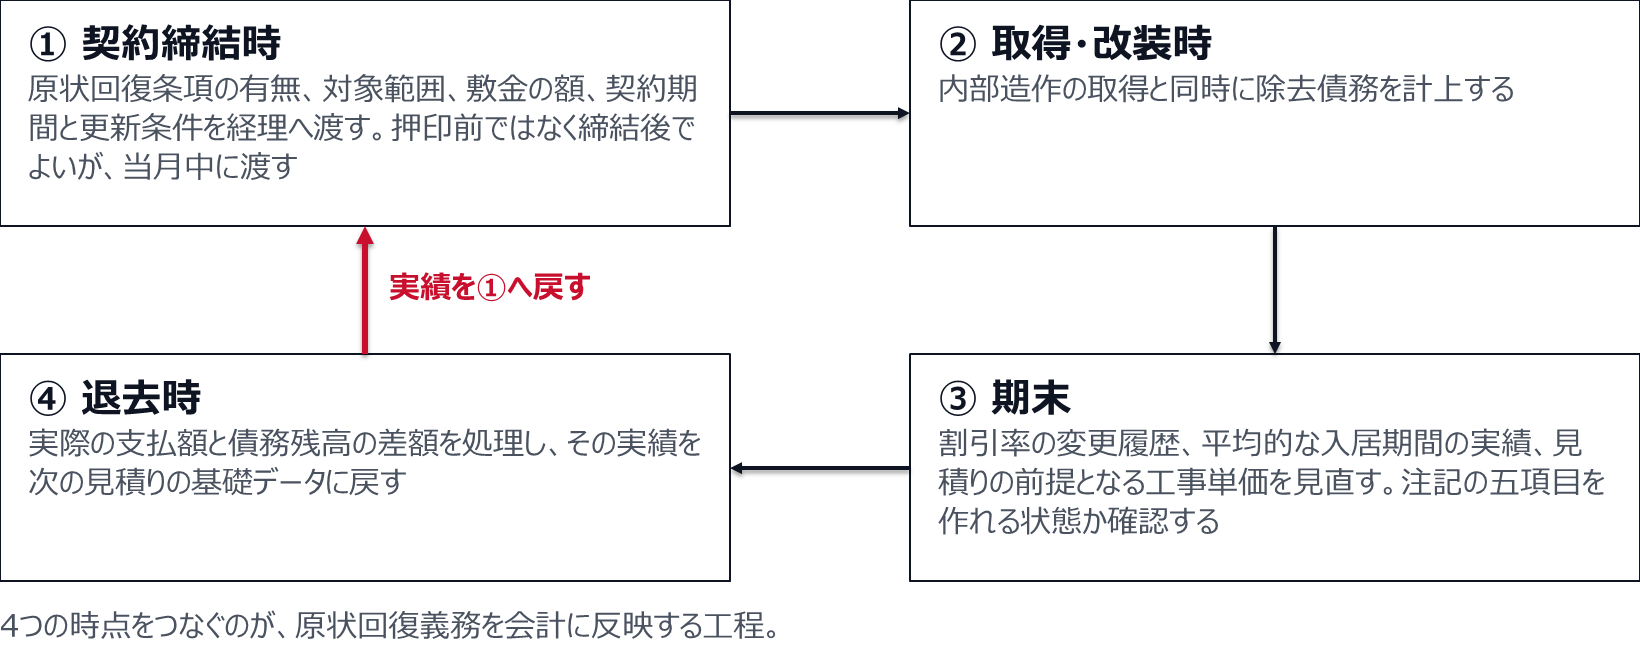
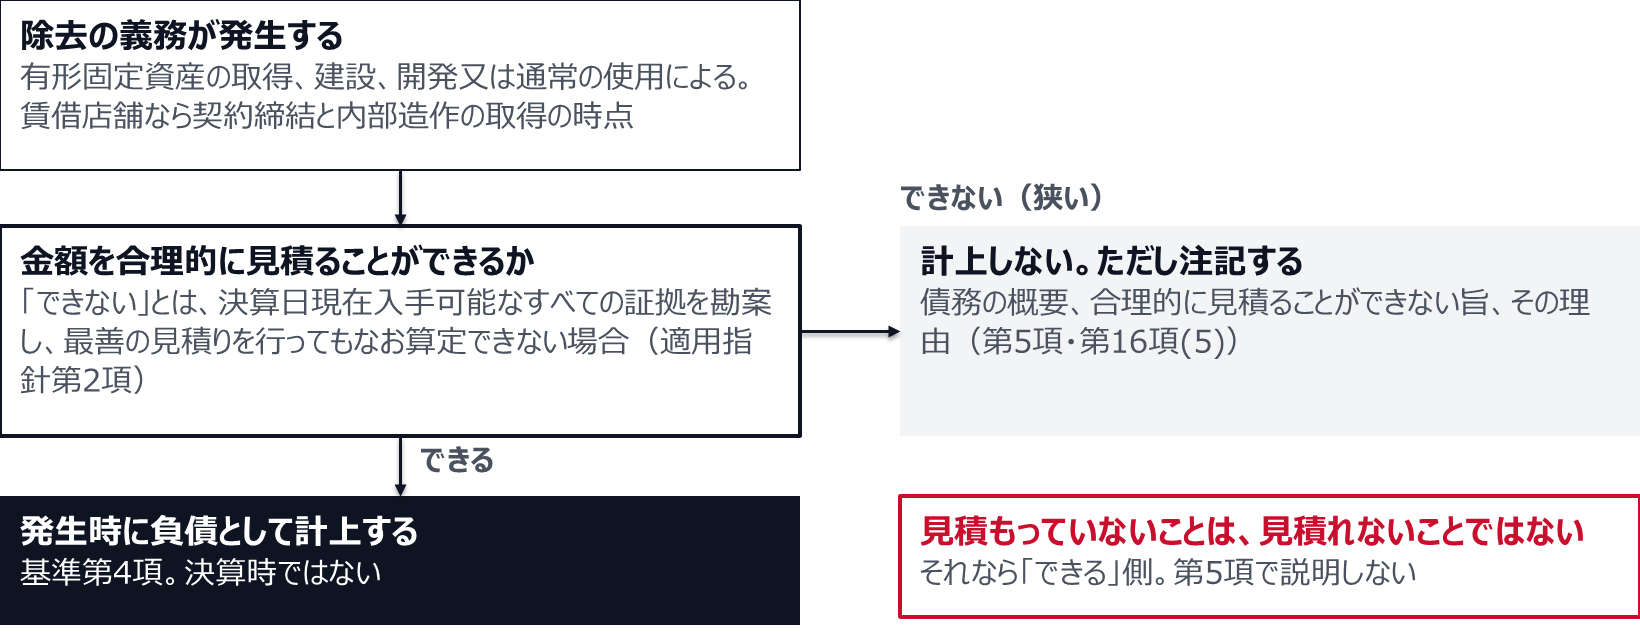
第一に、契約書が経理に届く工程を作る。 企業会計基準第18号第4項は資産除去債務を有形固定資産の取得、建設、開発又は通常の使用によって発生した時に負債として計上するとしており、賃借店舗であれば契約締結と内部造作の取得の時点で発生している。決算の手続では見つからないので、契約締結・改装・期末・退去の四時点で、誰が何を経理に渡すかを固定する。 渡す項目は、原状回復条項の有無と対象範囲、敷金の額、契約期間と更新条件、改装の内容と金額である。第5項の「合理的に見積ることができない場合」は適用指針第2項により、決算日現在入手可能なすべての証拠を勘案し最善の見積りを行ってもなお合理的に金額を算定できない場合をいう。見積っていないことをこの条項で説明しない。
計上しない選択肢は、最善の見積りでも算定できない場合だけに残る
第二に、簡便法を採るかどうかを、会計方針として決める。 適用指針第9項は、賃借契約に関連する敷金が資産計上されているときに、当該計上額に関連する部分について、負債計上と除去費用の資産計上に代えて、敷金の回収が最終的に見込めないと認められる金額を合理的に見積り、そのうち当期の負担に属する金額を費用に計上する方法を認める。敷金を超える見積額は、この簡便法では覆えない。 当期の負担に属する金額は、適用指針第27項により同種の賃借建物等への平均的な入居期間など合理的な償却期間に基づいて算定する。設例6は敷金1,000のうち500を平均入居期間5年で配分し年100とする。なお、適用指針第15項の特別損失での計上は、基準を初めて適用した年度の経過措置である。
第三に、割引率の履歴を台帳に残す。 基準第6項(2)は割引率を貨幣の時間価値を反映した無リスクの税引前の利率とし、適用指針第23項は利付国債の流通利回りなどを参考にするとする。基準第9項の時の経過による調整額は期首の負債の帳簿価額に当初負債計上時の割引率を乗じて算定し、第11項は見積りの変更でキャッシュ・フローが増加する場合にその時点の割引率、減少する場合に負債計上時の割引率を適用し、減少部分に適用すべき割引率を特定できないときは加重平均した割引率を適用するとしている。増額と減額で率が違う以上、層ごとの金額と率を残していなければ減額の処理ができない。 あわせて、退去実績の坪当たり単価を蓄積し、適用指針第3項なお書きと第21項が認める集約・概括的な見積りの基礎にする。第22項により、第三者への見積依頼は求められていない。
売上高410億円の飲食チェーンで、直営店は187店舗。資産除去債務は、賃借店舗のうち敷金を差し入れている143店舗について適用指針第9項の簡便法を採り、敷金の一部を償却する処理を続けていた。問題が表面化したのは、都心の大型店3店舗を退去したときである。 原状回復の実支払額が3店舗合計で1億3,800万円だったのに対し、敷金の未回収見込みとして費用配分していた累計額は6,200万円しかなかった。差額の7,600万円が退去した期に一括で損失として出ている。原因は単純で、簡便法が代替できるのは適用指針第9項がいう「当該計上額に関連する部分について」であり、原状回復費用の見積りが敷金を超える部分は原則どおりの処理が必要だったが、その検討を一度も行っていなかった。 見直しは三段で進めている。第一に、過去5年間の退去実績52店舗について、原状回復の実支払額を坪当たりに直し、業態と立地で層別した。結果は、路面店が坪当たり平均7万2千円、商業施設内が坪当たり平均11万4千円、そのうちスケルトン返しを求められた店舗は坪当たり平均16万8千円だった。 この単価表を全店舗に当てて見積りを組み直したところ、143店舗のうち敷金の額を見積額が上回る店舗が41店舗あり、その超過分の合計は4億1千万円だった。適用指針第3項のなお書きと第21項が認める集約と概括的な見積りに拠っており、店舗ごとに業者見積は取っていない。 第22項が第三者への見積依頼を求めていないことを、監査法人にも事前に確認している。第二に、契約情報の受け渡しを工程にした。従来、賃貸借契約書は店舗開発部が保管し、経理には賃料と敷金の金額だけが伝わっていた。新たに、契約締結の当月中に、原状回復条項の全文の写し、対象範囲、契約期間と更新条件、スケルトン返しの要否を経理へ渡す手順を追加している。 退去の際も、実支払額と債務残高の差額を報告するだけでなく、坪当たり単価を単価表へ戻す工程を入れた。第三に、割引率の管理を直した。従来の台帳は債務の金額しか記録しておらず、当初計上時の割引率が記録されていなかった。基準第11項は見積りが減少する場合に負債計上時の割引率を適用するとしているため、この状態では減額の処理ができない。 過去の計上時期から利付国債の流通利回りを遡って特定し、店舗ごとに当初の割引率を台帳に入れ直している。以後は、見積りの変更が生じるたびに変更時点の割引率と増減額を層として追加する運用にした。経理部長の総括はこうである。簡便法は要件が緩いのではなく、適用できる範囲が狭いだけだった。緩いと読んで八年運用した結果が、退去した期の7,600万円だった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
原状回復義務は、賃貸借契約を結んで内部造作を取得した時点で発生している。決算で探しても見つからないので、契約書が経理に届く工程を先に作るしかない。
敷金の簡便法を採っている会社は、今期中に一度、退去実績の坪単価で全店舗の見積額を出し直す。敷金を超える店舗が見つかれば、その超過分は原則どおり負債に載せる必要がある。見積りを増やすたびにその時点の割引率の層が加わり、減らすときは負債計上時の率を使うので、層ごとの金額と率も台帳に残しておく。